Remporter la « Digital Shelf » en 2025 : votre guide stratégique sur le retail media dans le secteur des biens de grande consommation (CPG)
Les marques d'entreprise et les agences qui naviguent dans les allées virtuelles de plus en plus concurrentielles des produits de grande consommation ont besoin de plus que de bonnes pratiques générales - elles ont besoin de stratégies spécifiques à leur catégorie, fondées sur le comportement réel des acheteurs. C'est exactement ce que propose ce guide. S'appuyant sur les données et les références internes de Pacvue, il explore :
- Tendances émergentes de la consommation
- Des approches gagnantes pour les PDP
- Des stratégies publicitaires qui ont fait leurs preuves pour améliorer les performances sur Amazon, Walmart, Target, Instacart, Sam’s Club et bien d’autres encore
Découvrez les outils et les stratégies qui augmentent la visibilité, renforcent la confiance des consommateurs et améliorent les taux de conversion. Ce guide vous permettra de réussir pendant les périodes de pointe saisonnières tout en soutenant une croissance à long terme dans des catégories très fréquentées.
Pourquoi les marques de produits de grande consommation doivent-elles adopter une stratégie centrée sur le consommateur en 2025 ?
La réussite d'une stratégie média pour le commerce de détail en 2025 dépend d'une chose : une attention sans faille portée au consommateur. Les consommateurs évoluent plus rapidement que jamais, sous l'effet d'une sensibilisation accrue à la santé, d'une attente croissante de transparence et d'une plus grande aisance dans la découverte numérique de diverses catégories. Pour être compétitives, les marques de produits de grande consommation doivent transformer ces changements en stratégies agiles, fondées sur des données, qui répondent aux besoins actuels des consommateurs et anticipent les besoins futurs.
Les consommateurs accordent la priorité aux avantages liés au bien-être, toutes catégories confondues
Les consommateurs ne se contentent plus de produits qui répondent simplement à leurs besoins fondamentaux. Ils veulent des produits qui favorisent un bien-être proactif, une vie utile et des résultats fonctionnels. Selon NielsenIQ, 70 % des consommateurs déclarent aujourd'hui gérer activement leur santé et 55 % sont prêts à dépenser plus de 100 dollars par mois pour leur bien-être.1 Cette volonté d'investissement est le signe d'un potentiel de croissance à long terme pour l'ensemble des produits de grande consommation, mais elle place également la barre plus haut en matière de différenciation.
- La fonction définit désormais la valeur. Qu'il s'agisse de produits de base à base d'ingrédients ou de produits de marque privée, les consommateurs évaluent leurs achats en fonction des avantages qu'ils procurent. Les attributs "préventifs" et "orientés vers un objectif" influencent les décisions d'achat dans les catégories traditionnelles, telles que le nettoyage ménager, et dans les segments émergents, tels que les boissons fonctionnelles.
- Convergence entre les catégories. Les indices de santé ne sont plus isolés dans le rayon des compléments alimentaires, car les marques de produits d'épicerie continuent de s'intéresser aux super-aliments et aux étiquettes propres.
Les attentes en matière de réglementation et d'étiquetage augmentent dans l'ensemble des produits de grande consommation
La surveillance réglementaire et la demande de transparence des consommateurs modifient la manière dont les marques présentent leurs produits en ligne. Selon NielsenIQ, 82 % des consommateurs estiment que les étiquettes relatives à la santé et au bien-être doivent être plus claires et plus faciles à comprendre, tandis que 25 % d'entre eux citent le manque de confiance dans l'efficacité des produits comme un obstacle à l'achat. 1
- La confiance comme facteur de différenciation. Les plateformes appliquent des règles de conformité plus strictes en matière d'allégations et d'étiquetage, car les consommateurs s'attendent à voir la transparence des ingrédients, des certifications reconnues (telles que USDA Organic, Fair Trade et Non-GMO) et des données pour étayer les allégations de bénéfices.
- Les PDP respectueux de la conformité se distinguent. Dans des catégories très fréquentées, les marques qui jouent la carte de l'authenticité - en présentant des informations sur les compléments alimentaires, des données cliniques et des certifications reconnues - gagnent plus rapidement la confiance des consommateurs.
Les marques doivent rivaliser avec l'agilité du DTC et l'efficacité des marques privées
Les marques de produits de grande consommation ne sont plus seulement en concurrence - elles sont confrontées à des acteurs agiles de la distribution directe au consommateur (DTC) et à des marques de distributeur qui maîtrisent l'accessibilité financière, la rapidité et la fidélisation des consommateurs.
- Les marques DTC sont rapides, propres et obsédées par le client. Elles capitalisent rapidement sur les cycles de tendances, optimisent les expériences numériques en temps réel et personnalisent les offres à grande échelle. Pour être compétitif en 2025, il faut faire preuve de la même agilité.
- Les marques de distributeur gagnent en valeur et en qualité. Près de la moitié des consommateurs déclarent acheter davantage de produits de marque privée que par le passé (NielsenIQ).2 Dans le secteur de l'épicerie en particulier, les marques appartenant aux détaillants gagnent des parts de marché en rayon et en recherche en proposant des formules compétitives à des prix inférieurs.
Plongée dans les catégories : Tendances 2025 et comportement des acheteurs
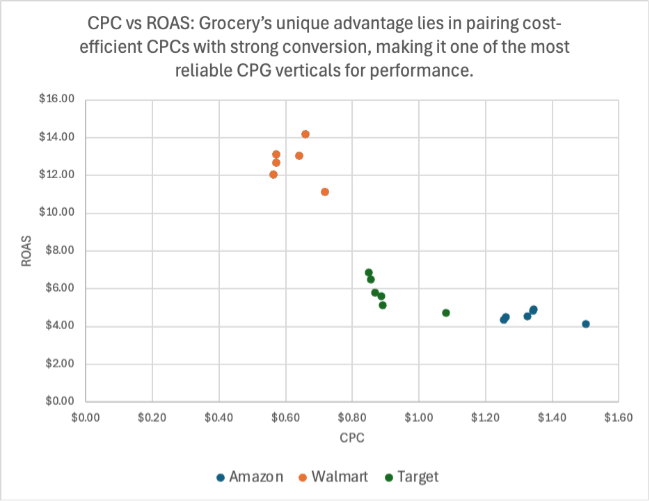
Parmi tous les secteurs verticaux des produits de grande consommation (CPG), celui de l’alimentation et de la gastronomie se distingue comme le plus efficace pour optimiser l’ ROAS. Au premier semestre 2025, les données internes d'Pacvuemontrent que le secteur « Épicerie et gastronomie » surpasse systématiquement les autres catégories, grâce à une combinaison de CPC faibles et d'un taux de conversion élevé.³ Pour les grandes marques, cela signifie que le secteur « Épicerie et gastronomie » reste un domaine d'investissement essentiel — mais où le succès dépend de la différenciation et de la précision, alors que la concurrence s'intensifie autour des critères de prix abordable, de confiance et de visibilité.

Tendances CPC dans l'épicerie : L'efficacité se maintient
Les CPC dans la catégorie épicerie sont restés remarquablement rentables, avec une moyenne de 0,60 à 1,30 $ sur l'ensemble des plates-formes.3 Les données de Pacvue ne montrent que des fluctuations modestes dans la catégorie épicerie :
- Amazon Les CPC ont légèrement diminué, passant de 1,50 $ en décembre 2023 à 1,34 $ en mai 2025.
- Walmart Les CPC ont légèrement augmenté mais restent inférieurs à 1 $ - offrant une évolutivité inégalée pour les annonceurs à la recherche de portée et d'efficacité, en particulier sur les produits de valeur et les produits d'épicerie en vrac.
Cette efficacité en termes de CPC permet aux marques d'augmenter leurs investissements sans nuire à leur rentabilité. Il est important de noter que l'alimentation est l'un des rares secteurs où des CPC faibles vont de pair avec une forte « ROAS », ce qui en fait un modèle d'efficacité que d'autres secteurs ne peuvent pas facilement reproduire.
ROAS , leader du secteur de la grande distribution sur toutes les plateformes
ROAS a progressé par rapport à la même période de l'année précédente au premier semestre 2025 sur presque toutesles plateformes³:
- Walmart: Moyenne de 13,46 $, avec un pic à 14,20 $ en mars 2025.
- Sam's Club : Constamment au-dessus de 13 $, avec plusieurs mois au-dessus de 14 $, grâce aux formats club et aux paniers répétés.
- Amazon: Il est passé de 4,13 $ en décembre à 4,92 $ en mai, reflétant les gains générés par l'optimisation de l'PDP et la gamme « Premium Pantry ».
- Instacart: 5,25 $ en moyenne, en raison des commandes motivées par la commodité et les besoins immédiats.
- Target: A atteint 5,77 dollars, reflétant une performance équilibrée dans le secteur des produits de première nécessité.
Cette performance rend la catégorie des épiceries unique parmi les verticales CPG : alors que d'autres luttent avec des CPC plus élevés et une efficacité réduite, les épiceries maintiennent un équilibre entre prix abordables, volume et conversions.
Modèles de dépenses publicitaires pour l'épicerie sur les différentes plates-formes
Les données de Pacvuerévèlent comment les marques adaptent leurs investissements dans l'épicerie :
- Amazon & Instacart:Ces chiffres montrent une augmentation régulière et progressive des dépenses publicitaires, ce qui témoigne de la confiance dans les comportements d’achat visant à remplir le panier et dans la fidélité des consommateurs.
- Walmart et Sam's Club : L'augmentation d'une année sur l'autre est très nette pendant les mois de pointe comme février et mars, ce qui suggère que les marques s'activent de manière agressive lorsque les indicateurs de performance s'alignent.
- Criteo & sur les plateformes horsAmazon :bien que d’une ampleur moindre, elles affichent une augmentation de l’ ROAS et du prix moyen de vente, ce qui laisse entrevoir des opportunités de croissance pour les marques de niche sur les canaux de découverte secondaires.
Conclusion principale : une stratégie médiatique diversifiée est indispensable. Les marques ont tout intérêt à associer la portée exceptionnelle de Amazon, l’efficacité de Walmartet la réactivité de Instacartpour obtenir les meilleurs résultats dans les secteurs de l’alimentation et de la gastronomie.
Tendances en matière de santé et de ménage en 2025
Le secteur de la santé et de l'entretien ménager reste l'un des secteurs les plus concurrentiels de la vente au détail de produits de consommation courante, en raison d'une véritable évolution du mode de vie vers le bien-être.
CPC dans le secteur de la santé et des produits ménagers = le plus élevé parmi les secteurs des produits de consommation courante
Selon les données internes de Pacvue , les CPC pour les produits sponsorisés par Amazon dans cette catégorie sont les plus élevés parmi les produits de consommation courante, avec une moyenne de 2,23 $ et une longueur d'avance sur la beauté (1,53 $) et l'épicerie (1,34 $).3 Cette dynamique des coûts reflète à la fois la forte demande des acheteurs et l'intensité de la concurrence pour la visibilité dans une catégorie où la confiance, la qualité du produit et les avantages prouvés sont primordiaux.
Si Amazon peut parfois être confronté à des CPC plus élevés en raison d’une concurrence intense, les CPC sur Walmart sont restés très performants, avec une moyenne de 1,22 $³. Cette efficacité contribue à soutenir un fort taux de conversion ( ROAS ), même avec des prix de vente moyens (ASP) plus faibles, en particulier dans les catégories à forte récurrence telles que les vitamines, les analgésiques et les produits de bien-être en vente libre. Pour les marques ciblant les foyers qui privilégient l’accessibilité financière et la fréquence d’achat, Walmart offre un canal rentable permettant de générer des conversions répétées à grande échelle.
ROAS Reste stable malgré la pression concurrentielle
Même avec des CPC élevés, les analyses comparatives d'Pacvue montrent que l'ROAS est restée relativement stable, ce qui indique que les marques doivent redoubler d'efforts pour maintenir leur efficacité à mesure que la concurrence s'intensifie.
- Amazon: Le cours moyen de l'ROAS s'est établi à 3,11 dollars, restant stable au cours des six derniers mois et atteignant un pic modeste à 3,17 dollars en mars.
- Walmart: Le cours de l'action « ROAS » a progressé à 4,25 dollars, avec des plus hauts depuis le début de l'année supérieurs à 4,50 dollars, ce qui reflète le rôle croissant d'Walmarten tant que site de référence dans le domaine de la santé.
- Criteo: Avec un rendement optimal de 6,41 $, ce résultat met en évidence les opportunités offertes par les canaux alternatifs, où la concurrence est moindre mais où le taux de conversion reste élevé. L'ROAS e constante et l'augmentation des dépenses publicitaires reflètent une demande forte et stable des consommateurs pour les produits de bien-être, mais soulignent également l'importance de se battre avec détermination pour obtenir les emplacements publicitaires les plus prestigieux.
Les dépenses publicitaires ont augmenté plus rapidement que ROAS
Les dépenses publicitaires dans ce secteur ont augmenté de 10 à 15 % d'une année sur l'autre, dépassant le taux de croissance de l'ROAS, ce qui indique que les marques doivent redoubler d'efforts pour maintenir leur rentabilité à mesure que la concurrence s'intensifie dans ce secteur.³
Sur Amazon, les dépenses publicitaires des marques sont restées élevées mois après mois, soulignant ainsi la place de ce canal en tant que pilier du marketing de santé tout au long du parcours d'achat. Sur cette plateforme, les marques misent sur des tarifs haut de gamme, un ciblage avancé et une stratégie narrative « PDP » solide pour capter du trafic et générer des conversions.
Dans le même temps, Walmart a enregistré une croissance saine de ses dépenses publicitaires d'une année sur l'autre, ce qui reflète l'essor des stratégies d'activation multi-détaillants. De nombreuses marques s'appuient sur Walmart pour équilibrer les ménages axés sur la valeur et l'activation en magasin, où les publicités en ligne soutiennent directement et indirectement les performances des magasins.
Tendances en matière de produits de beauté et de soins personnels en 2025
Le secteur de la beauté et des soins personnels reste l'un des secteurs verticaux les plus résistants, mais aussi les plus concurrentiels de la vente au détail. Les acheteurs de cette catégorie sont très engagés, fidèles aux marques et prêts à payer pour la qualité, ce qui rend l'espace attractif pour l'investissement. Dans le même temps, la concurrence pour les emplacements haut de gamme continue de s'intensifier.
D’après les données internes d’ Pacvue, les CPC dans le secteur de la beauté et des soins personnels se sont situés en moyenne dans la fourchette moyenne sur l’ensemble des plateformes, mais ont affiché une tendance à la hausse sur Amazon , tandis que ROAS est resté stable. Cette dynamique met en évidence à la fois la vigueur de la demande des consommateurs et le défi que représente le maintien de l’efficacité face à la hausse des coûts.

Tendances du CPC : Augmentation de la concurrence, maintien de l'efficacité
NielsenIQ rapporte que l'industrie mondiale de la beauté a augmenté de 7,3 % en valeur d'une année sur l'autre, atteignant près de 1 000 milliards de dollars.4 Cette échelle explique pourquoi les CPC augmentent alors que les marques rivalisent pour la visibilité numérique.
Par exemple, les CPC d'Amazon ont atteint en moyenne 1,49 $ au cours des derniers mois, contre un peu plus de 1,25 $ au début de l'année. 3 Cette tendance à la hausse reflète la pression concurrentielle autour des mots-clés de qualité supérieure, en particulier dans les catégories des soins de la peau, des produits anti-âge et des produits capillaires saisonniers.
Walmart et Target a affiché des CPC moyens de 1,74 $ et 1,66 $ respectivement — des tarifs compétitifs, mais toujours rentables par rapport au secteur Santé et Ménage.
Malgré la hausse des coûts, « ROAS » reste stable
- Amazon: Moyenne de 3,55 $, se maintenant dans une fourchette étroite sur six mois malgré la croissance du CPC.
- Walmart et Target: ont affiché des performances stables, en ligne avec leur positionnement axé sur les références à forte rotation et les produits de première nécessité sensibles au prix.
Cette combinaison entre la hausse des CPC et la stabilité de l'ROAS e suggère que, bien que la concurrence s'intensifie, l'intention d'achat et le taux de conversion restent solides. Pour les marques, cela signifie qu'il est toujours possible de gagner en efficacité — mais uniquement grâce à des créations bien optimisées, à un contenu d'PDP et à des stratégies médiatiques qui surpassent celles des concurrents.
Dépenses publicitaires et comportement des acheteurs
Les données de Pacvuemontrent que les investissements des marques de produits de beauté sur Amazon ont augmenté de façon constante mois après mois, reflétant le rôle continu de la plateforme en tant que plateforme d'ancrage pour l'exécution d'un tunnel complet de produits de beauté. De la découverte à l'achat répété, Amazon permet aux marques de produits de beauté d'équilibrer l'acquisition et la fidélisation dans un seul environnement.
En revanche, les plateformes « Walmart » et Target leurs habitudes d’achat sont plus prudentes mais tout aussi stratégiques, en phase avec leur orientation vers les références à rotation rapide, les produits de première nécessité vendus en pharmacie et les formats où le prix est un facteur déterminant. Ces plateformes restent essentielles pour toucher un large public et pénétrer le marché, en particulier pour les marques « masstige » ou celles recommandées par les dermatologues.
Comment Pacvue aide les marques de santé, d'épicerie et de beauté à gagner
Optimiser les PDP et la préparation au commerce de détail grâce à une vue unifiée
Pacvue met en évidence les lacunes et les incohérences de vos PDP, qu'il s'agisse de contenu manquant ou de messages de valeur peu clairs. Les marques peuvent savoir exactement où améliorer le contenu lorsque la concurrence s'intensifie.
Surveiller la part de marché et le positionnement des concurrents
Pacvue suit les marques qui obtiennent des placements, les mots-clés qui déterminent la visibilité et la façon dont les concurrents ajustent leurs dépenses. En surveillant la part de linéaire et la part de recherche, les marques d'épicerie peuvent défendre les termes à forte valeur ajoutée et protéger leur visibilité de manière proactive.
Automatiser les campagnes sur la base de signaux en temps réel
Au-delà des pics saisonniers, la demande peut être imprévisible. Les outils d'automatisation de Pacvueajustent instantanément les offres, les budgets et les placements en fonction des données en direct, ce qui permet aux marques de capter la demande avant que les concurrents ne réagissent.
Naviguer dans la complexité des catégories avec des tableaux de bord personnalisés
Les attentes varient considérablement d'un détaillant à l'autre. Les tableaux de bord personnalisés de Pacvuepermettent aux marques de produits alimentaires de suivre ce qui compte le plus : des certifications nutritionnelles et des informations sur la taille des conditionnements sur Amazon, aux messages mettant en avant les avantages des achats en gros sur Walmart et Sam’s Club, en passant par la demande axée sur l’immédiateté sur Instacart.
Atteindre une croissance soutenue dans la catégorie des produits de consommation courante
En fondant leur stratégie sur des données en temps réel, en optimisant les PDP pour plus de rapidité et de clarté, et en s'appuyant sur la demande saisonnière et celle des ménages, les marques de produits de grande consommation peuvent gagner à la fois des paniers immédiats et la fidélité à long terme des consommateurs.
- NielsenIQ. Le rapport NIQ révèle les tendances mondiales en matière de santé et de bien-être pour 2025. Publié le 28 mai 2025. [Lien].
- NielsenIQ. Produits sous marque de distributeur et produits de marque : Un paysage d'étagères en évolution. Publié le 28 avril 2025. [Lien]
- Pacvue, Données internes. Analyse des dépenses publicitaires, du CPC et de l’ ROAS e sur les différentes plateformes de retail media. Décembre 2024 – mai 2025.
- NielsenIQ. NIQ fait état d'une croissance en valeur de 7,3 % d'une année sur l'autre dans le secteur mondial de la beauté. Publié le 25 février 2025. [Lien]
Télécharger le document « Pacvue» « Gagner l’ Digital Shelf: Guide stratégique 2025 sur les médias de distribution pour les produits de grande consommation » pour découvrir 5 stratégies éprouvées pour remporter le « digital shelf ».