Triunfa en el « Digital Shelf » de 2025: tu guía estratégica para los medios de comunicación minoristas del sector de los productos de gran consumo (CPG)
Las marcas empresariales y las agencias que navegan por los pasillos virtuales cada vez más competitivos de los bienes de consumo necesitan algo más que buenas prácticas generales: necesitan estrategias específicas para cada categoría basadas en el comportamiento real de los compradores. Esta guía ofrece exactamente eso. Basándose en los propios datos y puntos de referencia internos de Pacvue, explora:
- Nuevas tendencias de consumo
- Enfoques ganadores de los PDP
- Tácticas publicitarias que han demostrado impulsar el rendimiento en Amazon, Walmart, Target, Instacart, Sam’s Club y muchos más
Conozca las herramientas y estrategias que aumentan la visibilidad, fomentan la confianza del consumidor y mejoran las tasas de conversión. Esta guía le ayudará a tener éxito en los momentos de mayor actividad estacional y a mantener el crecimiento a largo plazo en categorías saturadas.
Por qué las marcas de gran consumo necesitan una estrategia centrada en el comprador en 2025
El éxito de una estrategia de medios para el comercio minorista en 2025 depende de una cosa: un enfoque inquebrantable en el comprador. Los consumidores evolucionan más rápido que nunca, impulsados por una mayor concienciación sobre la salud, las crecientes expectativas de transparencia y la creciente comodidad con el descubrimiento digital en diversas categorías. Para competir, las marcas de bienes de consumo deben convertir estos cambios en estrategias ágiles basadas en datos que satisfagan las necesidades actuales de los compradores y se anticipen a las futuras.
Los consumidores dan prioridad a las prestaciones relacionadas con el bienestar en todas las categorías
Los compradores ya no se conforman con productos que se limiten a cubrir las necesidades básicas. Quieren productos que contribuyan a un bienestar proactivo, una vida útil y resultados funcionales. Según NielsenIQ, , el 70% de los consumidores afirma ahora que gestiona activamente su salud, y el 55% está dispuesto a gastar más de 100 dólares al mes en bienestar.1 Esta disposición a invertir indica un potencial de crecimiento a largo plazo en todo el sector de bienes de consumo, pero también eleva el listón de la diferenciación.
- La función define ahora el valor. Desde los alimentos básicos hasta las marcas blancas, los compradores evalúan las compras en función de los beneficios que aportan. Los atributos "orientados a un fin" y "preventivos" influyen en las decisiones de compra tanto en categorías tradicionales, como la limpieza del hogar, como en segmentos emergentes, como las bebidas funcionales.
- Convergencia entre categorías. Las señales de salud ya no están aisladas en el pasillo de los suplementos, ya que las marcas de alimentación siguen apostando por los superalimentos y las etiquetas limpias.
Aumentan las expectativas normativas y de etiquetado en el sector de los bienes de consumo
El escrutinio normativo y la demanda de transparencia por parte de los consumidores están cambiando la forma en que las marcas presentan sus productos en línea. Según NielsenIQ, el 82% de los consumidores afirma que las etiquetas de salud y bienestar deben ser más claras y fáciles de entender, mientras que el 25% cita la falta de confianza en la eficacia del producto como un obstáculo para la compra. 1
- La confianza como elemento diferenciador. Las plataformas están imponiendo normas de cumplimiento más estrictas en torno a las declaraciones y el etiquetado, ya que los compradores esperan ver transparencia en los ingredientes, certificaciones reconocidas (como USDA Organic, Fair Trade y Non-GMO) y datos que respalden las declaraciones de beneficios.
- Los PDP que cumplen las normas destacan. En categorías saturadas, las marcas que lideran con autenticidad -mostrando información sobre suplementos, datos clínicos y certificaciones reconocidas- se ganan la confianza del comprador más rápidamente.
Las marcas deben competir con la agilidad del DTC y la eficacia de la marca blanca
Las marcas de gran consumo ya no sólo compiten, sino que se enfrentan a ágiles disruptores de la venta directa al consumidor (DTC) y a marcas blancas que dominan la asequibilidad, la rapidez y la fidelidad del comprador.
- Las marcas DTC son rápidas, limpias y obsesionadas con el cliente. Aprovechan rápidamente los ciclos de tendencias, optimizan las experiencias digitales en tiempo real y personalizan las ofertas a gran escala. Competir en 2025 exige igualar esta agilidad.
- Las marcas blancas ganan en valor y calidad. Casi la mitad de los consumidores afirman comprar más productos de marca blanca que en el pasado (NielsenIQ).2 Sobre todo en alimentación, las marcas propias de los minoristas están captando más cuota de lineales y de búsqueda al ofrecer fórmulas competitivas a precios más bajos.
Inmersión en categorías: tendencias y comportamiento de los compradores en 2025
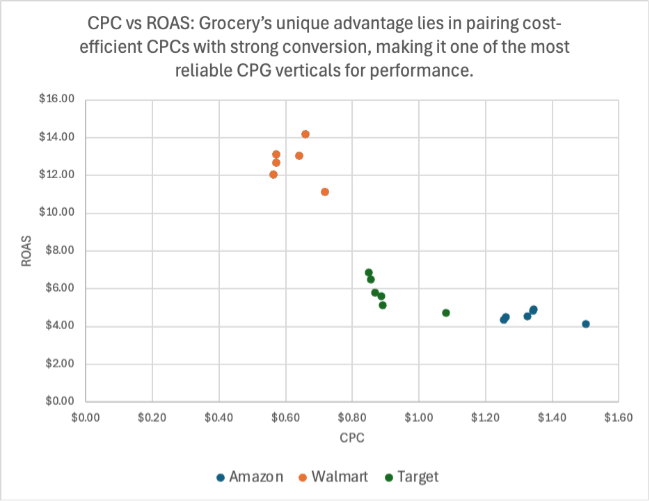
De entre todos los sectores de productos de gran consumo (CPG), el de alimentación y productos gourmet destaca como el más eficaz a la hora de optimizar ROAS. En el primer semestre de 2025, los datos internos de Pacvuemuestran que la categoría de «Alimentación y productos gourmet» supera de forma constante a otras categorías, gracias a una combinación de bajos CPC y alta eficiencia de conversión.³ Para las marcas empresariales, esto significa que la categoría de «Alimentación y productos gourmet» sigue siendo un área de inversión fundamental, aunque el éxito en ella dependa de la diferenciación y la precisión, a medida que se intensifica la competencia en torno a la asequibilidad, la confianza y la visibilidad.

Tendencias del CPC en alimentación: La eficiencia se mantiene
Los CPC en la categoría de comestibles se han mantenido notablemente rentables, con una media de entre 0,60 y 1,30 dólares en todas las plataformas.3 Los datos Pacvue muestran sólo modestas fluctuaciones en la categoría de comestibles:
- Amazon Los CPC disminuyeron ligeramente, de 1,50 dólares en diciembre de 2023 a 1,34 dólares en mayo de 2025.
- Walmart Los CPC aumentaron ligeramente, pero siguen estando por debajo de 1 dólar, lo que ofrece una escalabilidad inigualable a los anunciantes que buscan alcance y eficacia, especialmente en productos de alimentación de valor y a granel.
Esta eficiencia en el CPC permite a las marcas ampliar sus inversiones sin mermar la rentabilidad. Cabe destacar que la alimentación es una de las pocas categorías en las que los CPC bajos se correlacionan con un alto ROAS, lo que la convierte en un modelo de eficiencia que otros sectores no pueden replicar fácilmente.
ROAS : liderazgo en el sector de la alimentación en todas las plataformas
ROAS mejoró con respecto al mismo periodo del año anterior en el primer semestre de 2025 en casi todaslas plataformas³:
- Walmart: Promedio de 13,46 dólares, con un máximo de 14,20 dólares en marzo de 2025.
- Sam's Club: Constantemente por encima de 13 $, con varios meses por encima de 14 $ impulsado por formatos de tamaño club y cestas repetidas.
- Amazon: Pasó de 4,13 dólares en diciembre a 4,92 dólares en mayo, lo que refleja las ganancias derivadas de la optimización de « PDP » y de la gama «Premium Pantry».
- Instacart: Un promedio de 5,25 dólares, debido a los pedidos por comodidad y para satisfacer necesidades inmediatas.
- Target: Alcanzó los 5,77 dólares, lo que refleja un comportamiento equilibrado en los productos básicos para el hogar.
Este rendimiento hace que la categoría de comestibles sea única entre los verticales de CPG: mientras que otros luchan con CPC más altos y una eficiencia reducida, los comestibles mantienen un equilibrio de asequibilidad, volumen y conversiones.
Patrones de gasto publicitario en alimentación en las distintas plataformas
Los datos de Pacvuerevelan cómo las marcas están adaptando sus inversiones en comestibles:
- Amazon & Instacart:Muestra un aumento constante y gradual del gasto publicitario, lo que refleja la confianza en los hábitos de compra y la fidelidad de los clientes.
- Walmart y Sam's Club: Muestra un fuerte aumento interanual durante los meses de mayor eficiencia, como febrero y marzo, lo que sugiere que las marcas se activan agresivamente cuando se alinean las métricas de rendimiento.
- Criteo & plataformas «off-Amazon »:aunque de menor envergadura, muestran un aumento del « ROAS » y del precio medio de venta (ASP), lo que indica oportunidades de crecimiento para las marcas de nicho en canales secundarios de descubrimiento.
Conclusión clave: es esencial contar con una combinación diversificada de medios. Las marcas se benefician de la combinación de la gran cobertura de Amazon, la eficiencia de Walmarty la inmediatez de Instacartpara lograr los mejores resultados en los sectores de la alimentación y la gastronomía.
Tendencias en salud y hogar en 2025
El sector de la salud y el hogar sigue siendo uno de los verticales de bienes de consumo más competitivos en los medios de comunicación minoristas, impulsado por un auténtico cambio en el estilo de vida basado en el bienestar.
CPCs en Salud y Hogar = Los más altos entre los Verticales CPG
Según los datos internos Pacvue , los CPC de los productos patrocinados de Amazon en esta categoría son los más elevados entre los verticales de CPG, con una media de 2,23 dólares y superando tanto a Belleza (1,53 dólares) como a Alimentación (1,34 dólares).3 Esta dinámica de costes refleja tanto la fuerte demanda de los compradores como la intensidad de la competencia por la visibilidad en una categoría en la que la confianza, la calidad del producto y los beneficios probados son primordiales.
Aunque Amazon puede enfrentarse en ocasiones a CPC más elevados debido a la intensa competencia, los CPC en Walmart se mantuvieron muy eficientes, con una media de 1,22 dólares.³ Esta eficiencia contribuye a generar un ROAS sólido incluso con precios medios de venta (ASP) más bajos, especialmente en categorías de alta repetición de compra, como las vitaminas, los analgésicos y los productos de bienestar de venta libre. Para las marcas que se dirigen a hogares que dan prioridad a la asequibilidad y la frecuencia de compra, Walmart ofrece un canal rentable para captar conversiones repetidas a gran escala.
ROAS Se mantiene estable a pesar de la presión de la competencia
A pesar del aumento de los CPC, los datos de referencia de Pacvue muestran que el ROAS se ha mantenido relativamente estable, lo que indica que las marcas deben esforzarse más para mantener la eficiencia a medida que se intensifica la competencia.
- Amazon: El precio medio de « ROAS » fue de 3,11 dólares, manteniéndose estable durante los últimos seis meses y alcanzando un máximo moderado de 3,17 dólares en marzo.
- Walmart: ROAS subía hasta los 4,25 dólares, con máximos en lo que va de año por encima de los 4,50 dólares, lo que refleja el papel cada vez más importante que desempeña Walmartcomo sitio web de referencia en materia de salud.
- Criteo: Ha ofrecido la mayor eficiencia, con un coste de 6,41 dólares, lo que pone de manifiesto las oportunidades existentes en canales alternativos donde la competencia es menor, pero la conversión sigue siendo elevada. Un « ROAS » constante y un gasto publicitario elevado reflejan una demanda sólida y constante de los compradores de productos de bienestar, pero también resaltan la importancia de competir de forma agresiva por las ubicaciones premium.
El gasto en publicidad creció más rápido que ROAS
La inversión publicitaria en esta categoría aumentó entre un 10 % y un 15 % respecto al año anterior, superando el crecimiento de ROAS, lo que indica que las marcas deben esforzarse más para mantener la rentabilidad a medida que la categoría se vuelve más competitiva.³
En Amazon, la inversión publicitaria de las marcas se mantuvo elevada mes tras mes, lo que pone de relieve su posición como canal principal para el marketing sanitario en todo el embudo de conversión. En esta plataforma, las marcas apuestan por precios premium, segmentación avanzada y una narrativa sólida PDP para captar tráfico e impulsar las conversiones.
Por su parte, Walmart registró un sólido crecimiento interanual del gasto publicitario, lo que refleja el auge de las estrategias de activación multimarca. Muchas marcas están aprovechando Walmart para equilibrar el valor de los hogares con la activación en la tienda, donde los anuncios en línea apoyan directa e indirectamente el rendimiento de las tiendas físicas.
Tendencias en belleza y cuidado personal para 2025
El sector de la belleza y el cuidado personal sigue siendo uno de los más resistentes y a la vez más competitivos del mercado minorista. Los compradores de esta categoría están muy comprometidos, son fieles a la marca y están dispuestos a pagar por la calidad, lo que hace que el espacio sea atractivo para la inversión. Al mismo tiempo, se intensifica la competencia por los espacios premium.
Según los datos internos de Pacvue, los CPC en el sector de la belleza y el cuidado personal se han situado, de media, en un nivel medio en todas las plataformas, aunque han mostrado una tendencia al alza en Amazon , mientras que en ROAS se han mantenido estables. Esta dinámica pone de relieve tanto la fortaleza de la demanda de los consumidores como el reto que supone mantener la eficiencia ante el aumento de los costes.

Tendencias CPC: Aumento de la competencia, mantenimiento de la eficacia
Según NielsenIQ, el valor de la industria mundial de la belleza creció un 7,3% de un año a otro, alcanzando casi un billón de dólares.4 Esta escala explica por qué los CPC están aumentando a medida que las marcas compiten por la visibilidad digital.
Por ejemplo, los CPC de Amazon han alcanzado una media de 1,49 dólares en los últimos meses, frente a los poco más de 1,25 dólares de principios de año. 3 Esta tendencia al alza refleja la presión competitiva en torno a las palabras clave premium, especialmente en las categorías de cuidado de la piel, antienvejecimiento y cabello de temporada.
Walmart y Target registró unos CPC medios de 1,74 y 1,66 dólares, respectivamente —competitivos, pero aún así rentables en comparación con «Salud y hogar».
A pesar del aumento de los costes, « ROAS » se mantiene estable
- Amazon: Promedio de 3,55 dólares, manteniéndose dentro de una banda estrecha a lo largo de seis meses a pesar del crecimiento del CPC.
- Walmart y Target: han registrado un rendimiento estable, en línea con su posicionamiento en torno a referencias de alta rotación y productos básicos sensibles al precio.
Esta combinación de un aumento de los CPC y una estabilidad de la tasa de conversión ( ROAS ) sugiere que, aunque la competencia es cada vez mayor, la intención de compra y la conversión se mantienen sólidas. Para las marcas, esto significa que aún es posible alcanzar la eficiencia, pero solo con creatividades bien optimizadas, contenido « PDP » y estrategias de medios que superen a las de la competencia.
Gasto publicitario y comportamiento de los compradores
Los datos de Pacvuemuestran que la inversión de las marcas de belleza en Amazon ha crecido de forma constante mes a mes, lo que refleja el papel continuo de la plataforma como plataforma de anclaje para la ejecución completa de la belleza. Desde el descubrimiento hasta la compra repetida, Amazon permite a las marcas de belleza equilibrar la adquisición y la fidelización en un único entorno.
Por el contrario, Walmart y Target los patrones de gasto son más conservadores, pero igualmente estratégicos, en consonancia con su enfoque en referencias de alta rotación, productos básicos de droguería y formatos sensibles al precio. Estas plataformas siguen siendo fundamentales para alcanzar a un amplio número de hogares y entrar en la categoría, especialmente para marcas «masstige» o recomendadas por dermatólogos.
Cómo Pacvue ayuda a ganar a las marcas de salud, alimentación y belleza
Optimice los PDP y la preparación de los minoristas con una visión unificada
Pacvue saca a la luz las lagunas e incoherencias de sus PDP, desde la falta de contenido hasta la falta de claridad en los mensajes de valor. Las marcas pueden ver exactamente dónde mejorar el contenido cuando aumenta la competencia.
Supervisar la cuota de mercado y el posicionamiento de la competencia
Pacvue rastrea qué marcas están ganando posiciones, qué palabras clave impulsan la visibilidad y cómo ajustan el gasto los competidores. Mediante el seguimiento de la cuota de estantes y la cuota de búsqueda, las marcas de alimentación pueden defender los términos de alto valor y proteger proactivamente la visibilidad.
Campañas automatizadas basadas en señales en tiempo real
Más allá de los picos estacionales, la demanda puede ser impredecible. Las herramientas de automatización de Pacvueajustan al instante las pujas, los presupuestos y las ubicaciones en respuesta a los datos en tiempo real, lo que garantiza que las marcas capten la demanda antes de que reaccionen sus competidores.
Navegue por la complejidad específica de cada categoría con cuadros de mando personalizados
Las expectativas varían considerablemente entre los distintos minoristas. Los paneles de control personalizados de Pacvuepermiten a las marcas de alimentación hacer un seguimiento de lo que más importa: desde las certificaciones dietéticas y las indicaciones sobre el tamaño de los envases en Amazon, hasta los mensajes sobre la ventaja de comprar al por mayor en Walmart y Sam’s Club, pasando por la demanda impulsada por la inmediatez en Instacart.
Lograr un crecimiento sostenido en la categoría CPG
Al basar la estrategia en datos en tiempo real, optimizar las PDP para que sean rápidas y claras, y activarlas en función de la demanda estacional y de los hogares, las marcas de bienes de consumo pueden ganar tanto cestas inmediatas como la fidelidad de los compradores a largo plazo.
- NielsenIQ. El informe NIQ revela las tendencias mundiales en salud y bienestar para 2025. Publicado el 28 de mayo de 2025. [Enlace]
- NielsenIQ. Marcas blancas y productos de marca: Un panorama cambiante. Publicado el 28 de abril de 2025. [Enlace]
- Pacvue, Datos internos. Análisis del gasto publicitario, el CPC y el « ROAS » en las plataformas de retail media. Diciembre de 2024 – mayo de 2025.
- NielsenIQ. NIQ registra un crecimiento interanual del 7,3% en valor en el sector mundial de la belleza. Publicado el 25 de febrero de 2025. [Enlace]
Descarga el informe de « Pacvue» «Winning the Digital Shelf: CPG Retail Media Playbook 2025» para descubrir cinco estrategias probadas para triunfar en el digital shelf.