2025年の「Digital Shelf 」を勝ち取る:CPG小売メディア戦略ガイド
競争が激化するCPGのバーチャル通路をナビゲートする企業ブランドや代理店には、広範なベストプラクティス以上のものが必要だ。本ガイドはまさにそれを提供します。Pacvue独自の社内データとベンチマークをもとに、次のような点を探っています:
- 新たな消費者動向
- PDPの勝利へのアプローチ
- Amazon 、Walmart 、 Target、Instacart 、Sam’s Clubなどで実績のある広告戦略
視認性を高め、消費者の信頼を築き、コンバージョン率を向上させるツールや戦略について学びましょう。このガイドは、混雑したカテゴリーで長期的な成長を維持しながら、季節のピーク時に成功する力を与えてくれる。
2025年、CPGブランドにショッパー中心戦略が必要な理由
2025年にリテールメディア戦略を成功させるには、1つのことが重要である。消費者は、健康意識の高まり、透明性への期待の高まり、様々なカテゴリーにおけるデジタル・ディスカバリーへの馴染みの増加などにより、かつてないスピードで進化している。競争に打ち勝つためには、CPGブランドはこうしたシフトを、買い物客の現在のニーズを満たし、将来のニーズを予測する、データに裏打ちされた機敏な戦略に変えていかなければならない。
消費者はカテゴリーを問わずウェルネスに関連した特典を優先している
買い物客はもはや、基本的なニーズを満たすだけの商品では満足しない。消費者が求めているのは、積極的なウェルネス、生きがいのある生活、機能的な成果をサポートする商品なのだ。ニールセンIQによると、 現在、消費者の70%が積極的に自分の健康を管理していると回答し、55%がウェルネスに月100ドル以上を費やす意向を示している1。
- 今や、機能は価値を定義する。 成分主導の食料品の定番商品からプライベート・ブランドの代替品に至るまで、買い物客はそれがもたらす利益に基づいて購入を評価する。家庭用クリーニングのような伝統的なカテゴリーでも、機能性飲料のような新興セグメントでも、「目的主導型」と「予防型」の属性が購買決定に影響を及ぼしている。
- カテゴリーを超えた融合。食料品ブランドがスーパーフードやクリーンラベルに傾倒し続けているように、健康への手がかりはもはやサプリメント通路に隔離されてはいない。
CPG全体で高まる規制と表示への期待
規制当局の監視と消費者の透明性への要求は、ブランドによるオンライン上の製品表示方法を変えている。NielsenIQによると、消費者の82%が健康やウェルネスに関する表示をより明確でわかりやすくする必要があると回答しており、25%が製品の有効性に対する信頼性の欠如を購入の障壁として挙げている。 1
- 差別化要因としての信頼。買い物客は、成分の透明性、認められた認証(USDAオーガニック、フェアトレード、非遺伝子組み換えなど)、効能効果を裏付けるデータを期待しているため、プラットフォームは、効能効果や表示に関するコンプライアンス・ルールを厳格化している。
- コンプライアンスを重視するPDPは際立つ。混雑したカテゴリーでは、サプリメントの事実、臨床データ、認知された認証などを紹介し、信頼性でリードするブランドが、より早く買い物客の信頼を勝ち得ている。
ブランドはDTCの敏捷性とプライベート・ブランドの効率性で競争しなければならない
CPGブランドはもはや単なる競争相手ではなく、手頃な価格、スピード、買い物客のロイヤリティを使いこなす軽快なDTC(Direct-to-Consumer)ディスラプターやプライベートブランドに立ち向かっている。
- DTCブランドは、迅速で、クリーンで、顧客志向である。トレンドのサイクルを素早く利用し、デジタル体験をリアルタイムで最適化し、オファーを大規模にパーソナライズする。2025年の競争に打ち勝つには、この敏捷性に匹敵することが必要だ。
- プライベートブランドは、価値と品質で勝っている。消費者の半数近くが、以前よりもプライベートブランド商品を購入するようになったと回答している(NielsenIQ)2。特に食料品分野では、小売企業が所有するブランドが、低価格で競争力のある処方を提供することで、棚や検索シェアを獲得している。
カテゴリー別ディープダイブ:2025年のトレンドと買い物客の行動
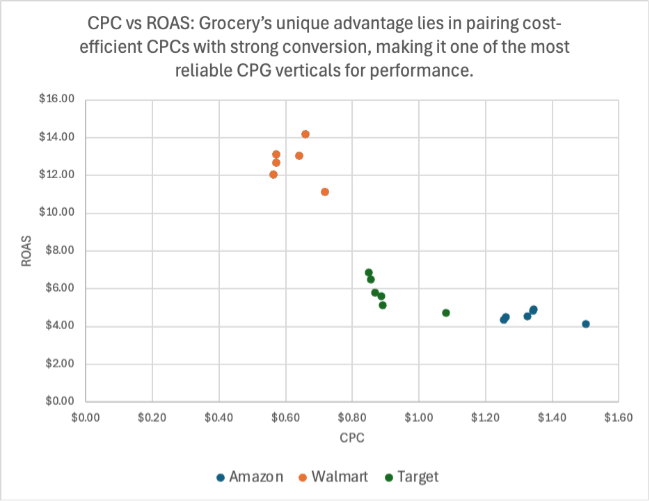
すべてのCPG分野の中で、「食料品・グルメ」は、ROAS の最適化において最も効率が高い分野として際立っています。Pacvueの社内データによると、2025年上半期において、「食料品・グルメ」カテゴリーは、低いCPCと高いコンバージョン効率を兼ね備えていることから、他のカテゴリーを常に上回る実績を示しています³。大手ブランドにとって、これは「食料品・グルメ」が引き続き重要な投資分野であることを意味しますが、手頃な価格、信頼性、発見しやすさをめぐる競争が激化する中、成功には差別化と精度が不可欠となります。

食料品のCPC動向:効率は好調を維持
食料品カテゴリのCPCは、各プラットフォームで平均0.60~1.30ドルと、極めて高いコスト効率を維持している3。 Pacvue データでは、食料品カテゴリの変動はわずかである:
- AmazonCPCは2023年12月の1.50ドルから2025年5月の1.34ドルへとわずかに低下した。
- WalmartCPCは小幅に上昇したものの、引き続き1ドルを下回っており、リーチと効率性を求める広告主にとって、特にバリュー層やバルクパックの食料品で比類のないスケーラビリティを提供している。
このCPC効率性により、ブランドは収益性を損なうことなく投資を拡大することができます。重要な点として、食料品は、低いCPCと高いROAS が相関関係にある数少ないカテゴリーの一つであり、他の業種では容易に再現できない効率性のモデルとなっています。
食料品ROAS プラットフォームを超えたリーダーシップ
ROAS 2025年上半期には、ほぼすべてのプラットフォーム3において前年同期比で改善が見られました:
- Walmart:平均13.46ドル、ピークは2025年3月の14.20ドル超。
- サムズクラブクラブサイズのフォーマットとリピートバスケットにより、常に13ドル以上、14ドル以上の月もあった。
- Amazon:12月の4.13ドルから5月には4.92ドルへと上昇し、これは「PDP 」の最適化とプレミアム食品コーナーによる売上増を反映している。
- Instacart:利便性や緊急の注文の影響を受け、平均価格は5.25ドルとなった。
- Target:5.77ドルに達し、生活必需品の堅調な動きが反映された。
このパフォーマンスにより、食料品カテゴリーはCPGバーティカルの中でもユニークな存在となっている。他のカテゴリーが高いCPCと効率の低下に苦戦する中、食料品カテゴリーは手頃な価格、ボリューム、コンバージョンのバランスを維持している。
各プラットフォームにおける食料品広告の支出パターン
Pacvueデータは、ブランドが食料品への投資をどのように調整しているかを明らかにしている:
- Amazon &Instacart:広告費は着実かつ段階的に増加しており、これは買い物かごへの商品追加行動や買い物客のロイヤルティに対する自信を反映している。
- Walmart サムズクラブ:2月や3月のような効率性のピーク時に前年比の急激な上昇を示し、ブランドはパフォーマンス指標が合致した時に積極的に活動していることを示唆。
- Criteo &Amazon 以外のプラットフォーム:規模は小さいものの、ROAS (販売数量)とASP(平均販売単価)が増加傾向にあり、ニッチブランドにとって、二次的な発見チャネルにおける成長の機会があることを示唆しています。
重要なポイント:多様なメディアミックスが不可欠です。ブランドは、Amazonの広範なリーチ、Walmartの効率性、Instacartの即時性を組み合わせることで、食料品およびグルメ分野において最良の結果を得ることができます。
2025年の健康と家庭のトレンド
ヘルス&ハウスホールドは、真のウェルネス・ライフスタイルシフトに牽引され、リテールメディアにおいて最も競争力のあるCPG分野の一つである。
ヘルス&ハウスホールドのCPCはCPGバーティカルの中で最高値
Pacvue 内部データによると、このカテゴリーにおけるAmazon スポンサープロダクトのCPCは、CPGバーティカルの中で最も高く、平均2.23ドルで、ビューティー(1.53ドル)とグロサリー(1.34ドル)を上回っている3。このコスト動向は、信頼、製品の品質、実績のあるベネフィットが最重要であるカテゴリーにおける、買い物客の強い需要と知名度獲得競争の激しさの両方を反映している。
Amazon では激しい競争によりCPCが高くなる場合もありますが、Walmart におけるCPCは平均1.22ドルと、引き続き高い効率性を維持しています³。この効率性により、特にビタミン、鎮痛剤、OTCウェルネス製品などリピート購入率の高いカテゴリーにおいて、ASPが低くてもROAS を堅調に維持することが可能です。手頃な価格と購入頻度を重視する世帯をターゲットとするブランドにとって、Walmart は、大規模なリピートコンバージョンを獲得するための費用対効果の高いチャネルとなります。
ROAS 競合からの圧力にもかかわらず、安定した状態を維持している
CPCが上昇しているにもかかわらず、Pacvue のベンチマーク調査によると、ROAS は比較的安定した状態を維持しており、競争が激化する中、ブランドは効率性を維持するために一層の努力をしなければならないことを示唆している。
- Amazon:『ROAS 』の平均価格は3.11ドルで、過去6か月間ほぼ横ばいで推移し、3月には3.17ドルと小幅に最高値を記録した。
- Walmart:「ROAS 」の株価は4.25ドルと上昇し、年初来高値の4.50ドルを上回った。これは、Walmartが主要なヘルスケア関連サイトとしてその存在感を高めていることを反映している。
- Criteo:6.41ドルという最高の効率を達成し、競争は比較的緩やかでありながらコンバージョン率は高い代替チャネルにおけるビジネスチャンスを浮き彫りにしました。一貫して高いROAS と広告費の増加は、ウェルネス製品に対する消費者の需要が堅調かつ安定していることを示す一方で、プレミアムな掲載枠をめぐって積極的に競争することの重要性も浮き彫りにしています。
広告費の伸び率は、~よりも速かったROAS
このカテゴリーの広告費は前年比で10~15%増加し、ROAS を上回る伸びを示しており、カテゴリーの競争が激化する中、ブランドは収益を維持するために一層の努力をしなければならないことを示唆している。3
Amazon では、ブランドによる広告費が月を追うごとに高水準を維持しており、フルファネル型ヘルスケアマーケティングの中核チャネルとしての地位を確固たるものにしています。ここでは、各ブランドがプレミアム価格設定、高度なターゲティング、そして説得力のある「PDP 」ストーリーテリングを駆使して、トラフィックを獲得し、コンバージョンを促進しています。
一方、Walmart 前年比で健全な広告費の伸びを示し、複数小売店の活性化戦略の台頭を反映している。多くのブランドがWalmart 活用し、オンライン広告が実店舗の業績を直接的・間接的にサポートすることで、価値主導の世帯と店舗活性化のバランスを取っている。
2025年のビューティ&パーソナルケア動向
ビューティ&パーソナルケアは、小売メディアにおいて最も回復力があり、かつ競争の激しい分野の一つである。このカテゴリーの買い物客は、非常に熱心で、ブランドに忠実で、品質にお金を払うことを厭わない。同時に、プレミアム出稿の競争は激化の一途をたどっている。
Pacvueの社内データによると、美容・パーソナルケア分野のCPCは各プラットフォーム全体では平均して中程度にとどまっているものの、Amazon では上昇傾向にある一方、ROAS では横ばいを維持している。この動向は、消費者の需要の強さとともに、コスト上昇の中で広告効率を維持するという課題も浮き彫りにしている。

CPCの動向:競争は激化、効率は維持
ニールセンIQの報告によると、世界の美容業界は前年比7.3%増で、1兆ドル近くに達している4。この規模は、ブランドがデジタルでの知名度を競う中でCPCが上昇している理由を説明している。
例えば、Amazon CPCは、年初の1.25ドル強から上昇し、ここ数カ月で平均1.49ドルとなっている3。3この上昇傾向は、プレミアムキーワード、特にスキンケア、アンチエイジング、季節の髪のカテゴリーにおける競争圧力を反映している。
Walmart また Target CPCはそれぞれ平均1.74ドルと1.66ドルでした。これは競争力のある水準ですが、ヘルス&ハウスホールドと比較しても依然として費用対効果に優れています。
コストの上昇にもかかわらず、ROAS は安定した状態を維持している
- Amazon:平均3.55ドルで、CPCの伸びにもかかわらず6ヶ月間狭いバンド内で推移。
- Walmart また、Target は、売れ筋商品や価格に敏感な日用品という同社のポジショニングに沿った、安定した業績を記録した。
CPCの上昇とROAS の安定というこの組み合わせは、競争は激化しているものの、消費者の購買意欲とコンバージョン率は依然として堅調であることを示唆しています。ブランドにとって、これは依然として効率性を追求できることを意味しますが、それは競合他社を凌駕する、適切に最適化されたクリエイティブ、PDP なコンテンツ、そしてメディア戦略があってこそ実現可能です。
広告費と買い物客の行動
Pacvueデータによると、美容ブランドによるAmazon 投資は月ごとに一貫して伸びており、これはAmazonがフルファネル美容を実行するための主要プラットフォームとしての役割を果たし続けていることを反映している。発見からリピート購入まで、Amazon 美容ブランドが一つの環境で獲得とロイヤリティのバランスをとることを可能にしている。
対照的に、Walmart や Target 支出パターンはより保守的ではあるものの、同様に戦略的であり、売れ筋商品、ドラッグストアの定番商品、価格に敏感な販売形態への注力と整合しています。これらのプラットフォームは、特にマスティージブランドや皮膚科医推奨ブランドにとって、幅広い世帯へのリーチやカテゴリー参入において依然として極めて重要です。
Pacvue どのように健康、食料品、美容ブランドの勝利を支援しているか
PDPとリテール対応力を1つの統合ビューで最適化
Pacvue 、コンテンツの欠落から不明瞭な価値メッセージまで、PDPのギャップや矛盾を浮き彫りにします。ブランドは、競争が激化する中で、コンテンツの改善点を正確に把握することができます。
棚占有率と競合のポジショニングをモニターする
Pacvue 、どのブランドがどのようなプレースメントを獲得しているか、どのようなキーワードが視認性を促進しているか、競合他社がどのように出費を調整しているかを追跡します。棚のシェアと検索のシェアを監視することで、食料品ブランドは価値の高い用語を守り、認知度を積極的に守ることができる。
リアルタイムのシグナルに基づくキャンペーンの自動化
季節的なピークを超え、需要は予測不可能です。Pacvue 自動化ツールは、ライブデータに応じて入札、予算、プレースメントを即座に調整し、競合他社が反応する前にブランドが需要を獲得できるようにします。
カスタムダッシュボードでカテゴリー特有の複雑さをナビゲートする
小売業者によって期待される内容は大きく異なります。Pacvueのカスタムダッシュボードを利用すれば、食料品ブランドは最も重要な要素を追跡できます。例えば、Amazon における食事に関する認証やパッケージサイズの表示、Walmart やサムズクラブにおける大容量・お買い得情報の訴求、Instacart における即時性を重視した需要などです。
CPGカテゴリーにおける持続的成長の達成
リアルタイムのデータに基づいて戦略を立て、PDPをスピードと明瞭性のために最適化し、季節や家庭の需要に合わせて活性化させることで、CPGブランドは即時のバスケットと長期的な買い物客のロイヤリティの両方を獲得することができる。
- ニールセンIQNIQレポート、2025年の世界のヘルス&ウェルネス動向を明らかに。2025年5月28日発行。[リンク]
- ニールセンIQプライベートブランドとブランド商品:変化するシェルフスケープ。2025年4月28日発行。[リンク]
- Pacvue,社内データ。各リテールメディアプラットフォームにおける広告費、CPC、およびROAS の分析。2024年12月~2025年5月。
- ニールセンIQニールセンIQ、世界美容分野の前年比7.3%増を報告。2025年2月25日発表。[リンク]
Pacvueの 『Digital Shelf を制する:CPGリテールメディア・プレイブック2025』 をダウンロードして、digital shelf で成功を収めるための5つの実証済みの戦略をぜひご覧ください。