Vous vous rendez à unBoxed ? Venez vous détendre après l'événement avec Pacvue, The CPG Guys​ et Amazon Ads lors de notre apéro privé, conçu pour faire des rencontres, se détendre et se lâcher un peu.

Pacvue

Rapport comparatif 2025 sur les médias commerciaux Cyber 5

Découvrez comment les marques ont investi, performé et s'adapté chez les principaux détaillants américains pendant la période de pointe des achats des fêtes.

Alors que le Black Friday, le Cyber Monday et, plus largement, la période du « Cyber 5 » ont généré un afflux record de consommateurs, les marques ont rapidement adapté leurs stratégies sur l'ensemble du tunnel de conversion sur Amazon, Walmart et Target. Le rapport « Cyber 5 Retail Media Benchmark » dePacvue offre un aperçu détaillé des performances enregistrées pendant les journées les plus concurrentielles de l’année, en mettant en évidence les domaines sur lesquels les annonceurs ont concentré leurs dépenses, l’évolution de la pression sur les enchères et les tactiques qui ont généré les meilleurs retours sur investissement.


Vous aurez accès àdes références au niveau des événements fournies par Pacvue, agrégées à partir de milliers d'annonceurs et d'investissements publicitaires importants pendant les fêtes. Utilisez ces informations pour mesurer vos performances par rapport aux marchés américains et européens dans leur ensemble, affiner la planification des campagnes de fin d'année et du début 2026, et garder une longueur d'avance sur les nouvelles tendances alors que les médias commerciaux continuent de s'accélérer pendant les périodes de pointe.
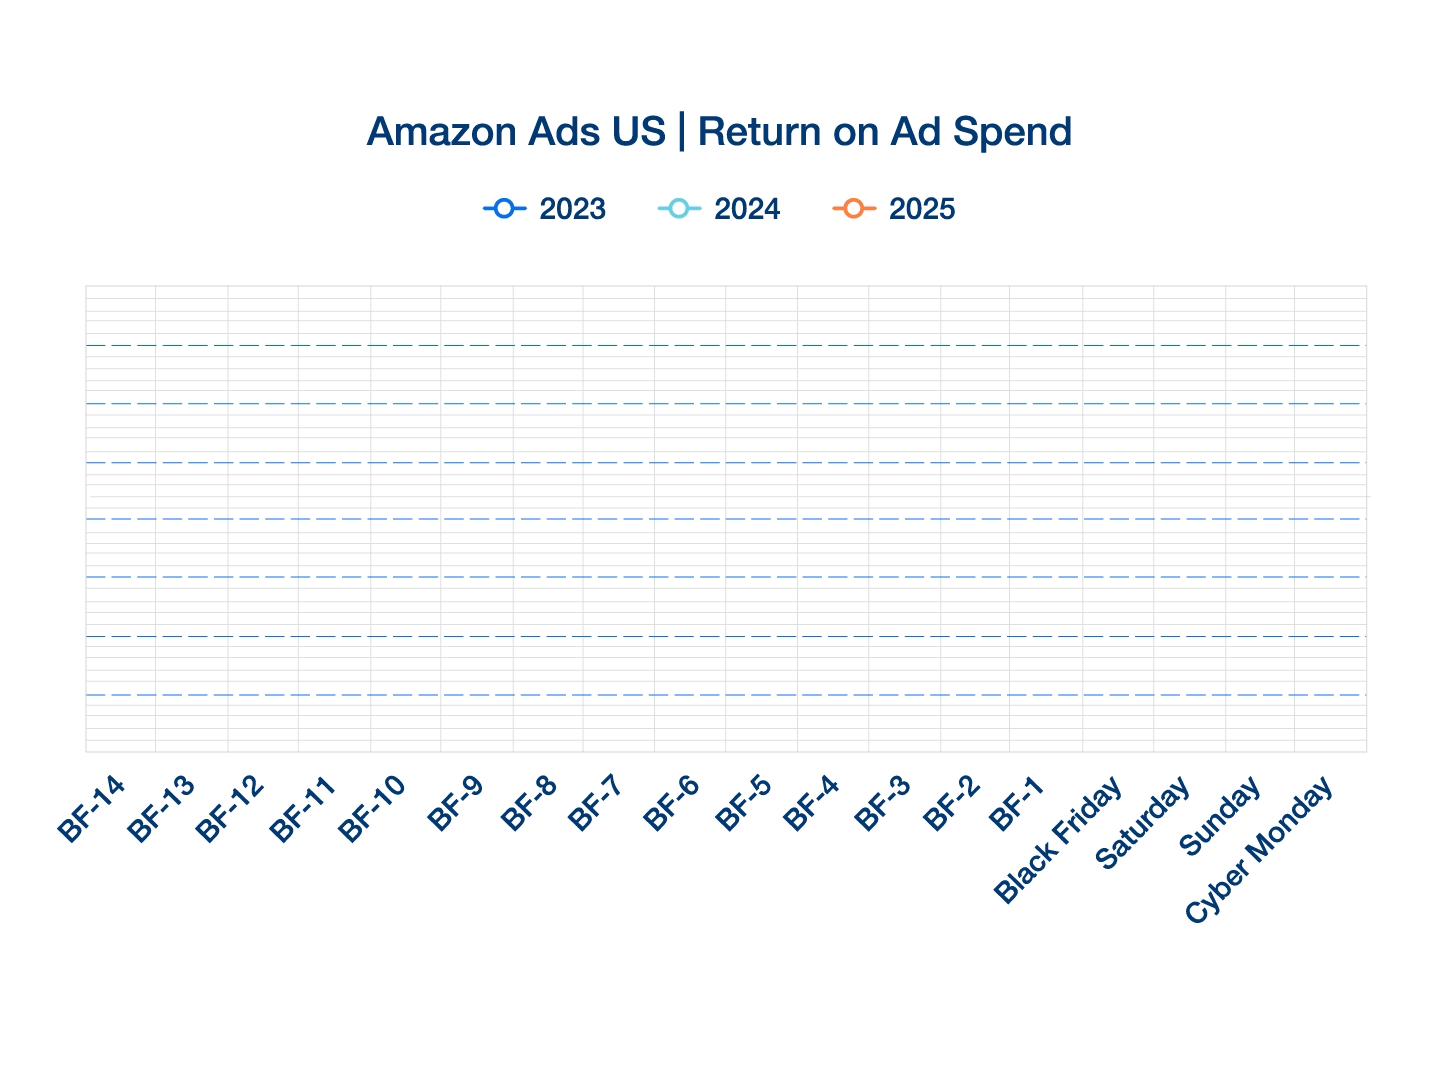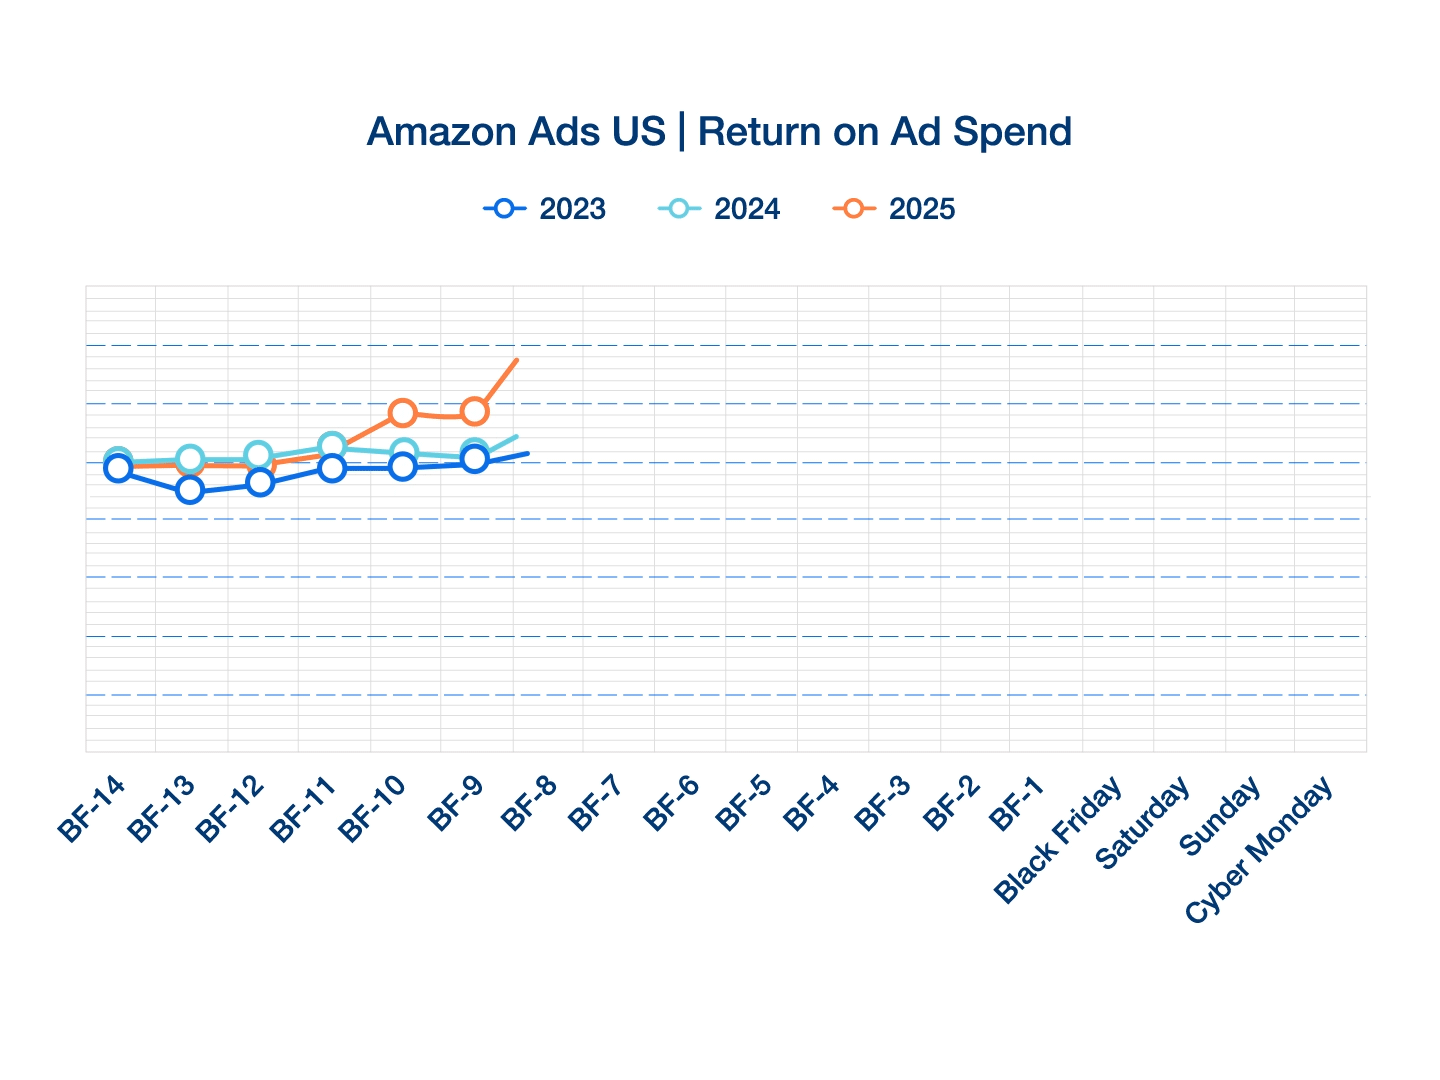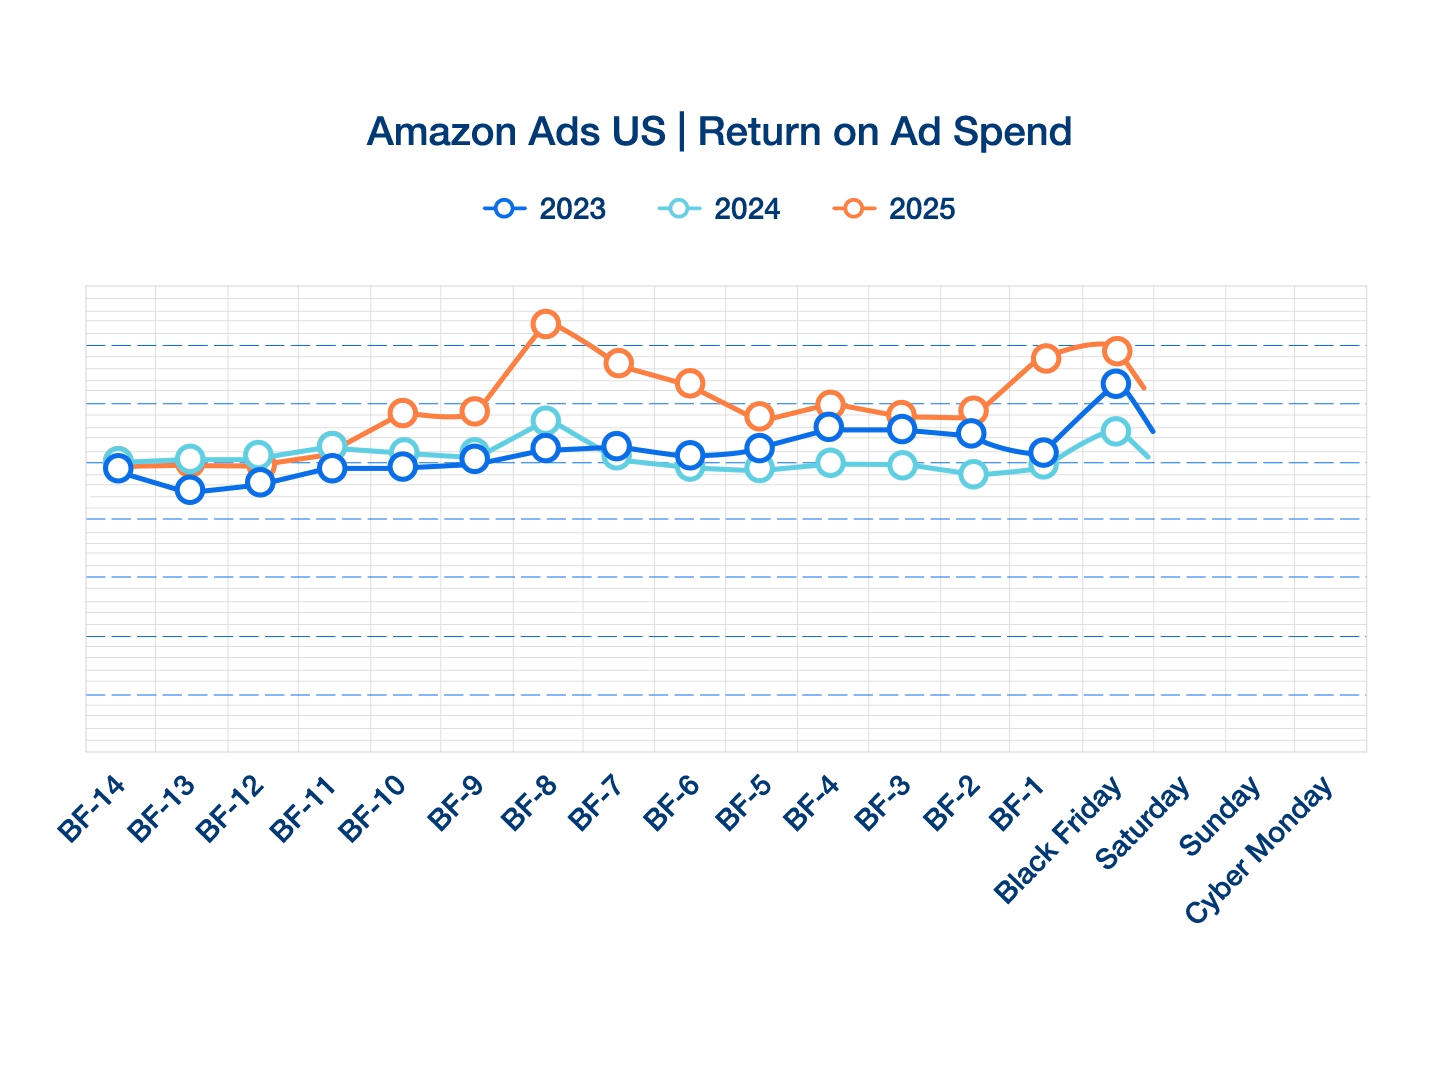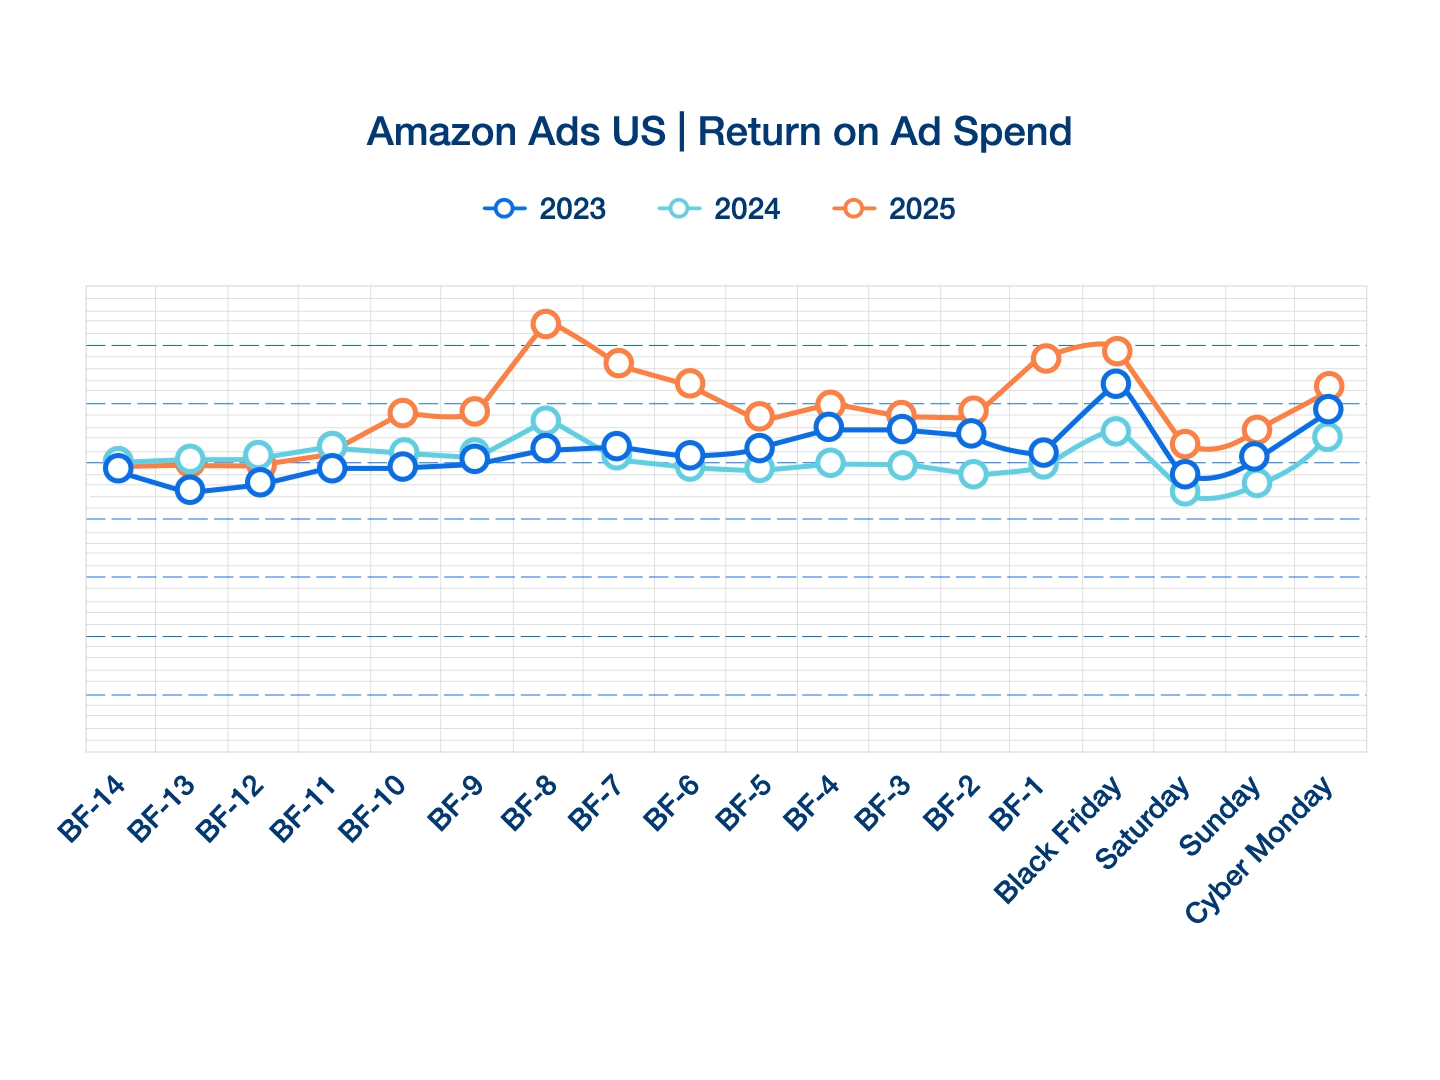
Alors que la pression sur les enchères s’est intensifiée à l’approche du Black Friday et du Cyber Monday, les CPC (coûts par clic) des « Sponsored Products » et des « Sponsored Brands » ont augmenté à un rythme en adéquation avec la demande saisonnière. Les taux de conversion sont restés stables ou se sont améliorés pendant la période de pointe, ce qui a permis de renforcer l’ ROAS e malgré la hausse des coûts. Cette dynamique reflète une intention d’achat accrue de la part des consommateurs et un trafic plus concentré, à mesure que ceux-ci entraient dans la période principale des achats de fin d’année.

Alors que les annonceurs ont considérablement augmenté leurs investissements pendant la période BFCM, les ventes ont augmenté encore plus rapidement pour les deux types de publicités, ce qui témoigne d'une forte réponse des consommateurs et d'une utilisation efficace du budget aux moments les plus propices de la saison. Une activation précoce a permis d'obtenir des gains modérés en termes de CPC, de dépenses et de ventes avant l'événement, mais la hausse la plus significative est restée concentrée sur la période BFCM proprement dite, où la visibilité accrue et la demande alignée ont permis d'obtenir les meilleurs rendements.

Télécharger le rapport
Pacvue

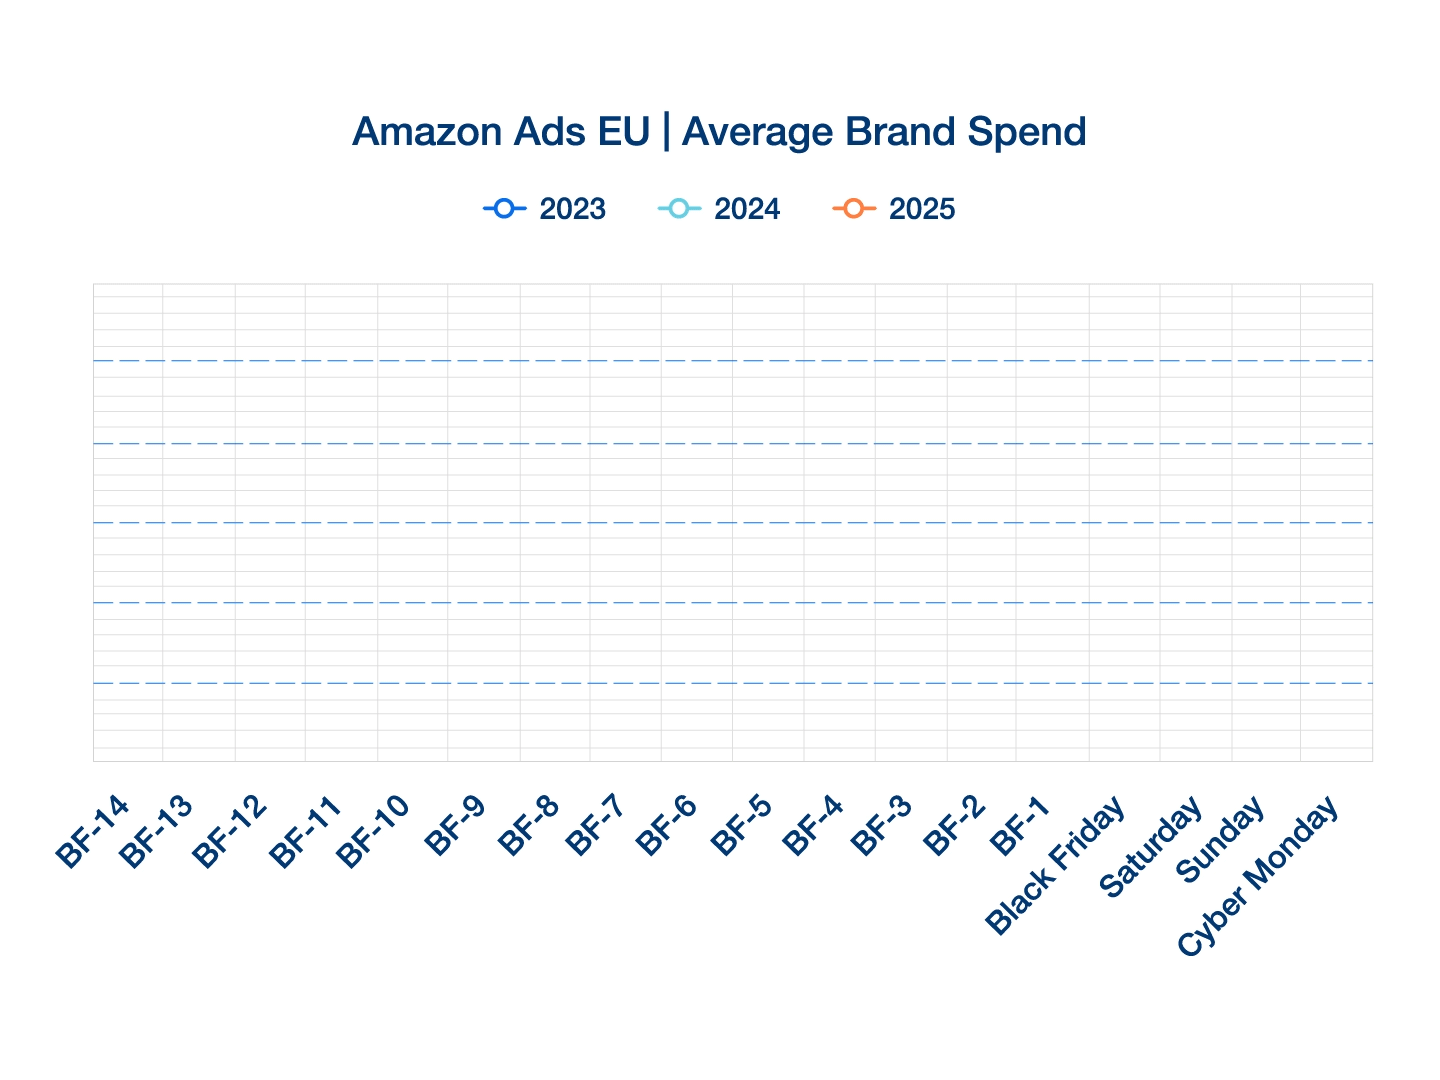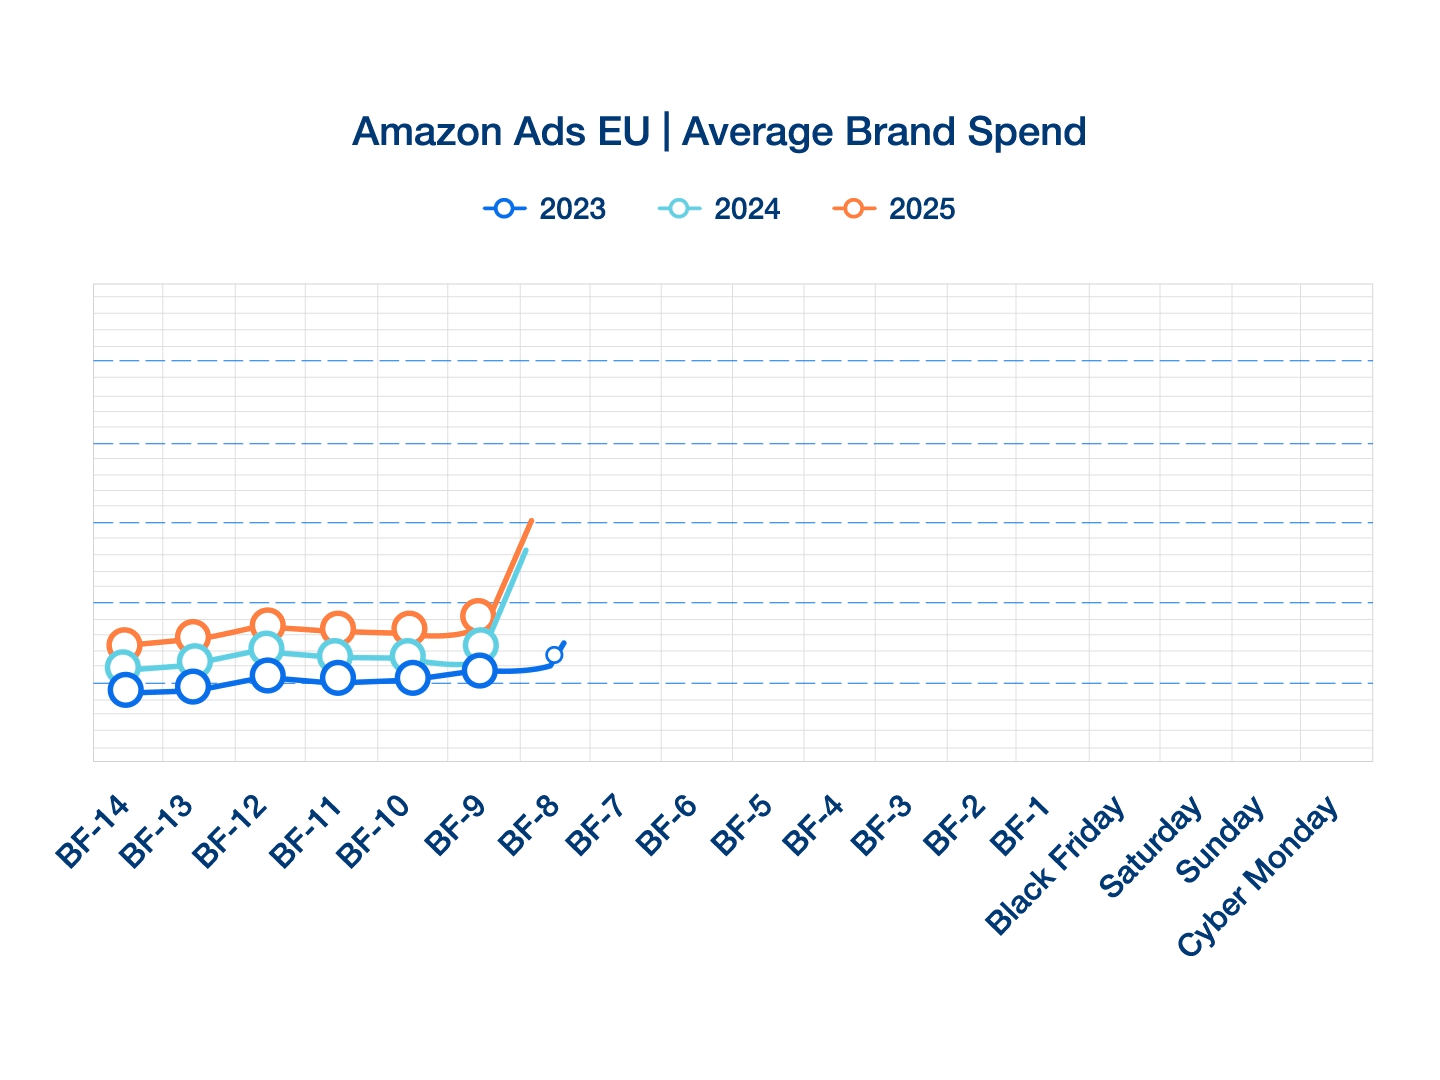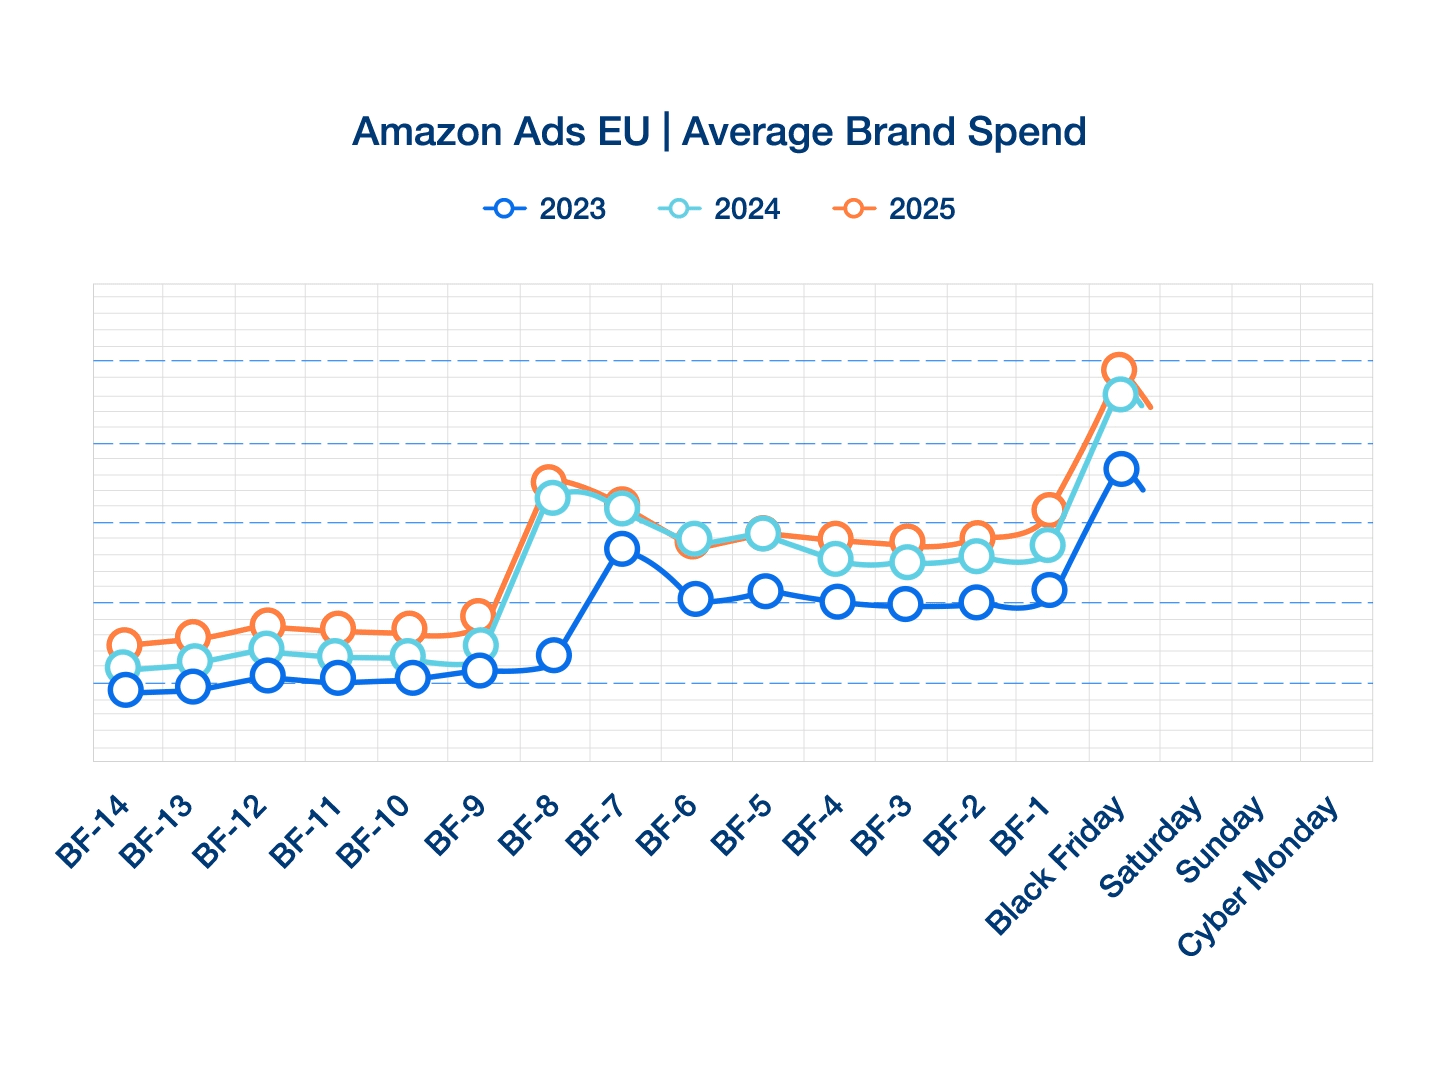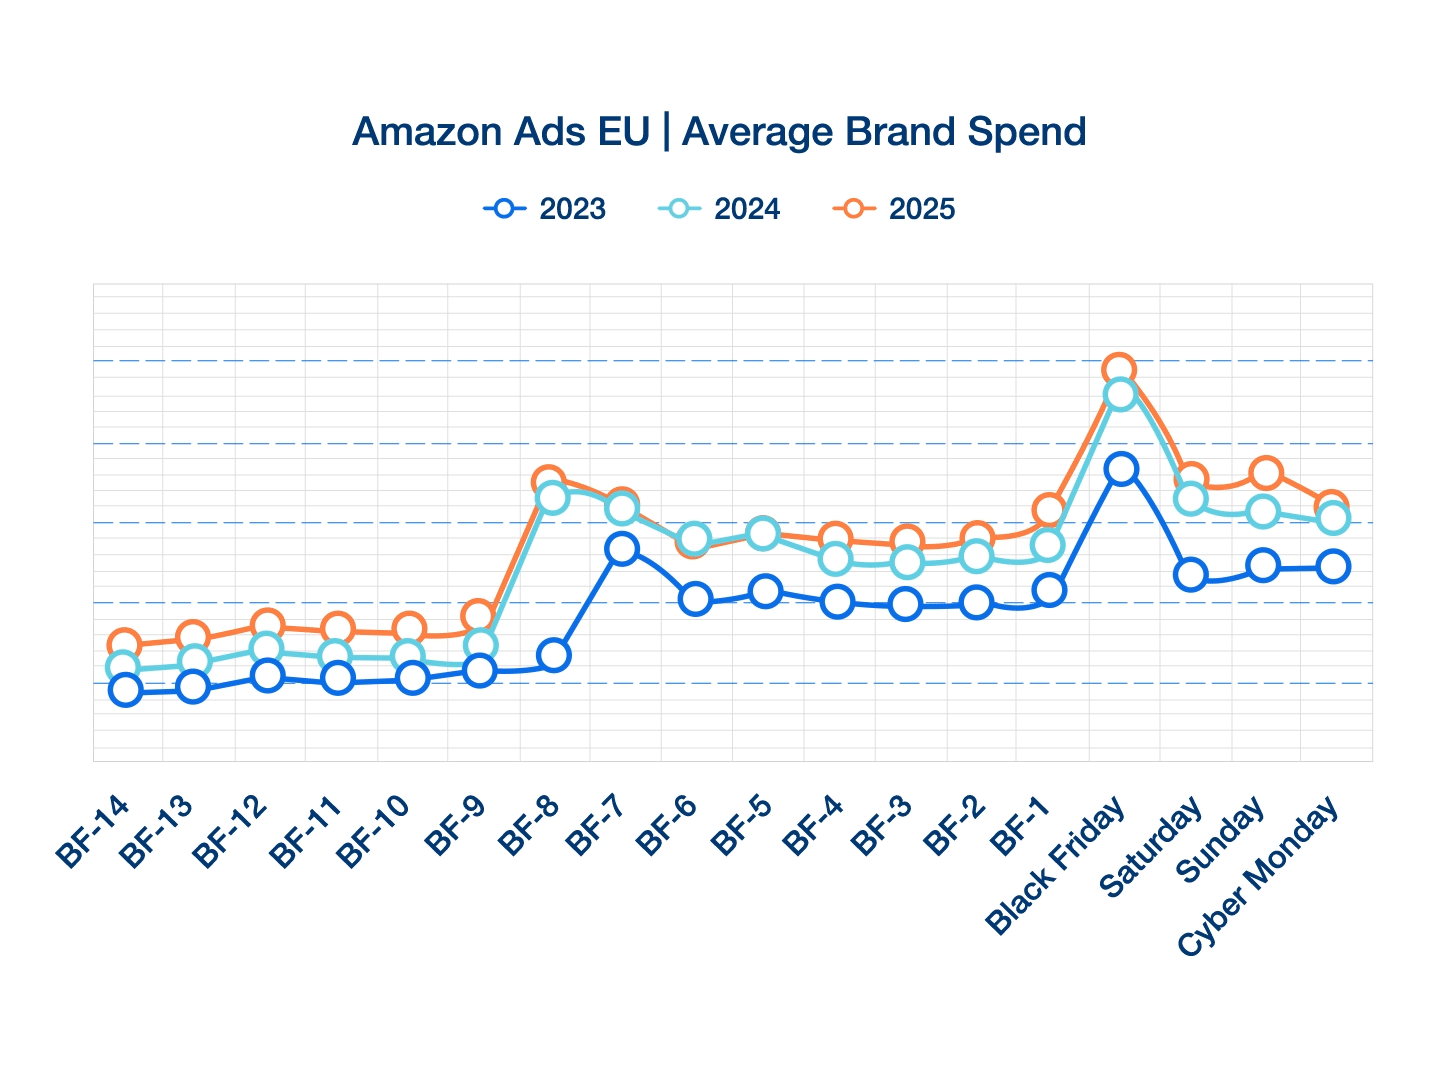
Alors que la pression sur les enchères s’est intensifiée de manière plus marquée sur les places de marché européennes d’ Amazonpendant le Black Friday et le Cyber Monday, les CPC ont considérablement augmenté tant pour les « Sponsored Products » que pour les « Sponsored Brands », reflétant des environnements d’enchères très concurrentiels. Les performances de conversion ont légèrement baissé sur l’ensemble des formats, le taux de conversion (CVR) des « Sponsored Products » restant pratiquement stable tandis que celui des « Sponsored Budgets » a reculé, les acheteurs prenant davantage de temps pour comparer les options avant d’acheter. La hausse des CPC ayant dépassé la stabilité des taux de conversion, les « ROAS » ont reculé pour les deux types d’annonces, soulignant la difficulté accrue à maintenir l’efficacité pendant les pics de concurrence saisonniers, où les comportements de découverte s’amplifient et les parcours d’achat s’allongent.

Alors que les annonceurs ont considérablement accru leurs dépenses au sein de l’UE — bien que de manière plus modérée qu’aux États-Unis —, la croissance des ventes n’a pas suivi le rythme, reflétant un marché où la hausse des coûts d’enchères et une navigation davantage axée sur la découverte ont limité les gains d’efficacité. Les « Sponsored Products » ont enregistré une hausse significative des ventes, mais sont restés en deçà du rythme des dépenses, tandis que les « Sponsored Brands » ont généré une augmentation plus modeste des ventes dans un contexte de concurrence accrue en amont du tunnel de conversion. Le démarrage précoce de la campagne BFCM a été nettement plus marqué dans l’UE, le CPC, les dépenses, les ventes et l’ ROAS t ayant commencé à augmenter plus tôt à l’approche de l’événement, ce qui indique un passage plus précoce et plus intense au mode BFCM par rapport au marché américain.

Télécharger le rapport
Pacvue

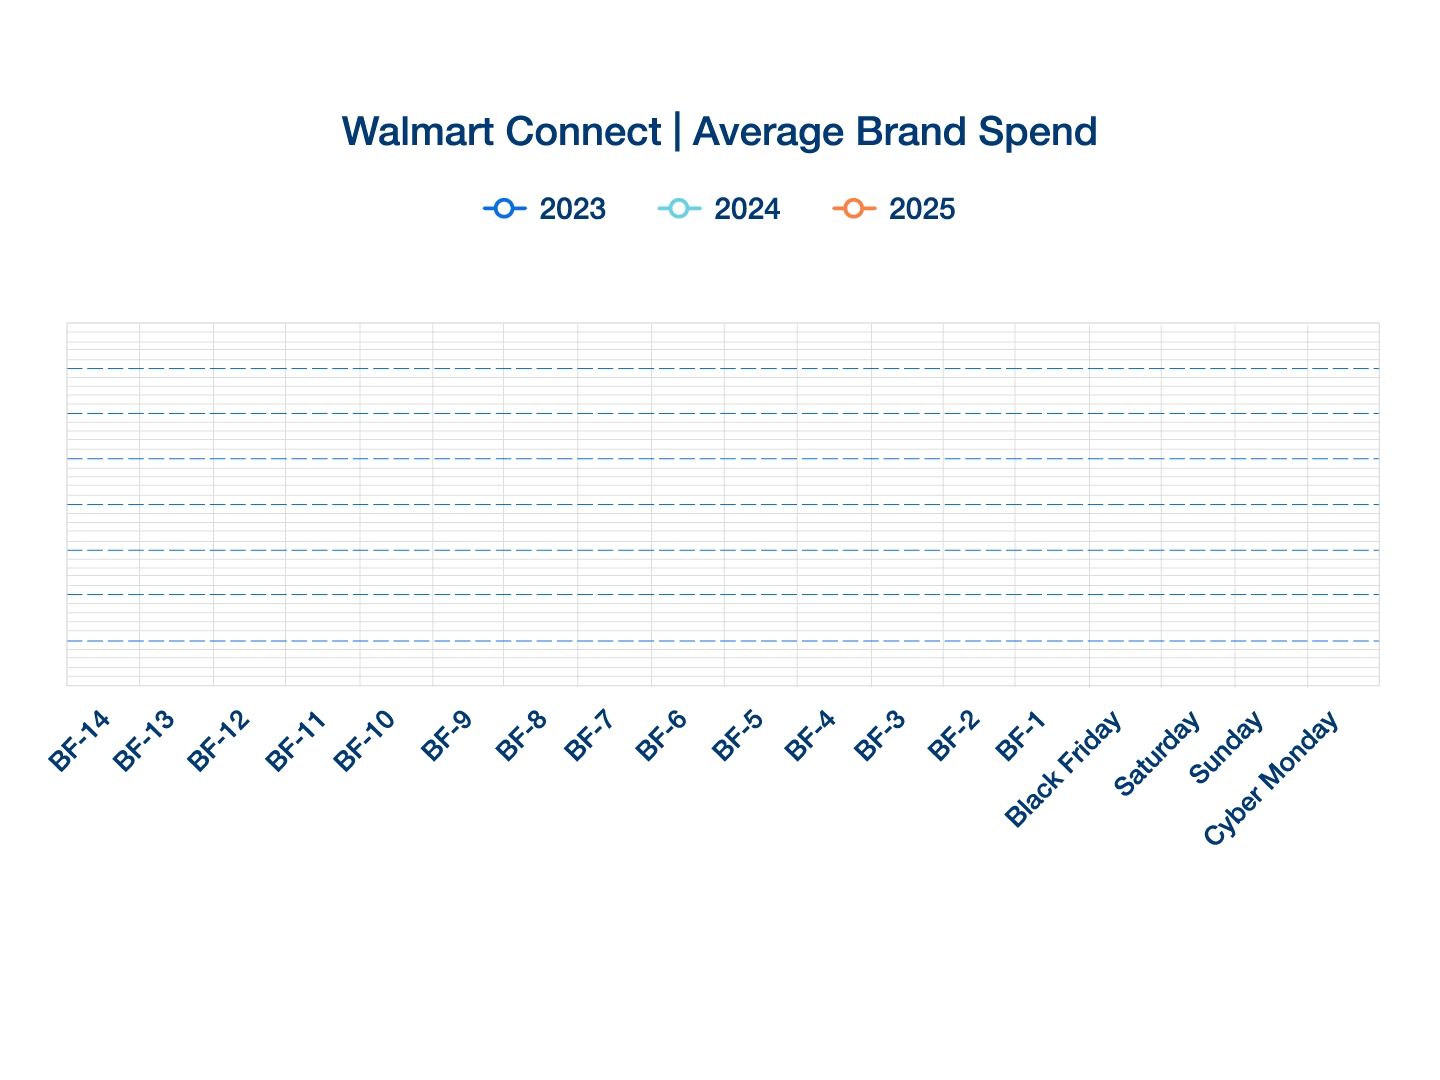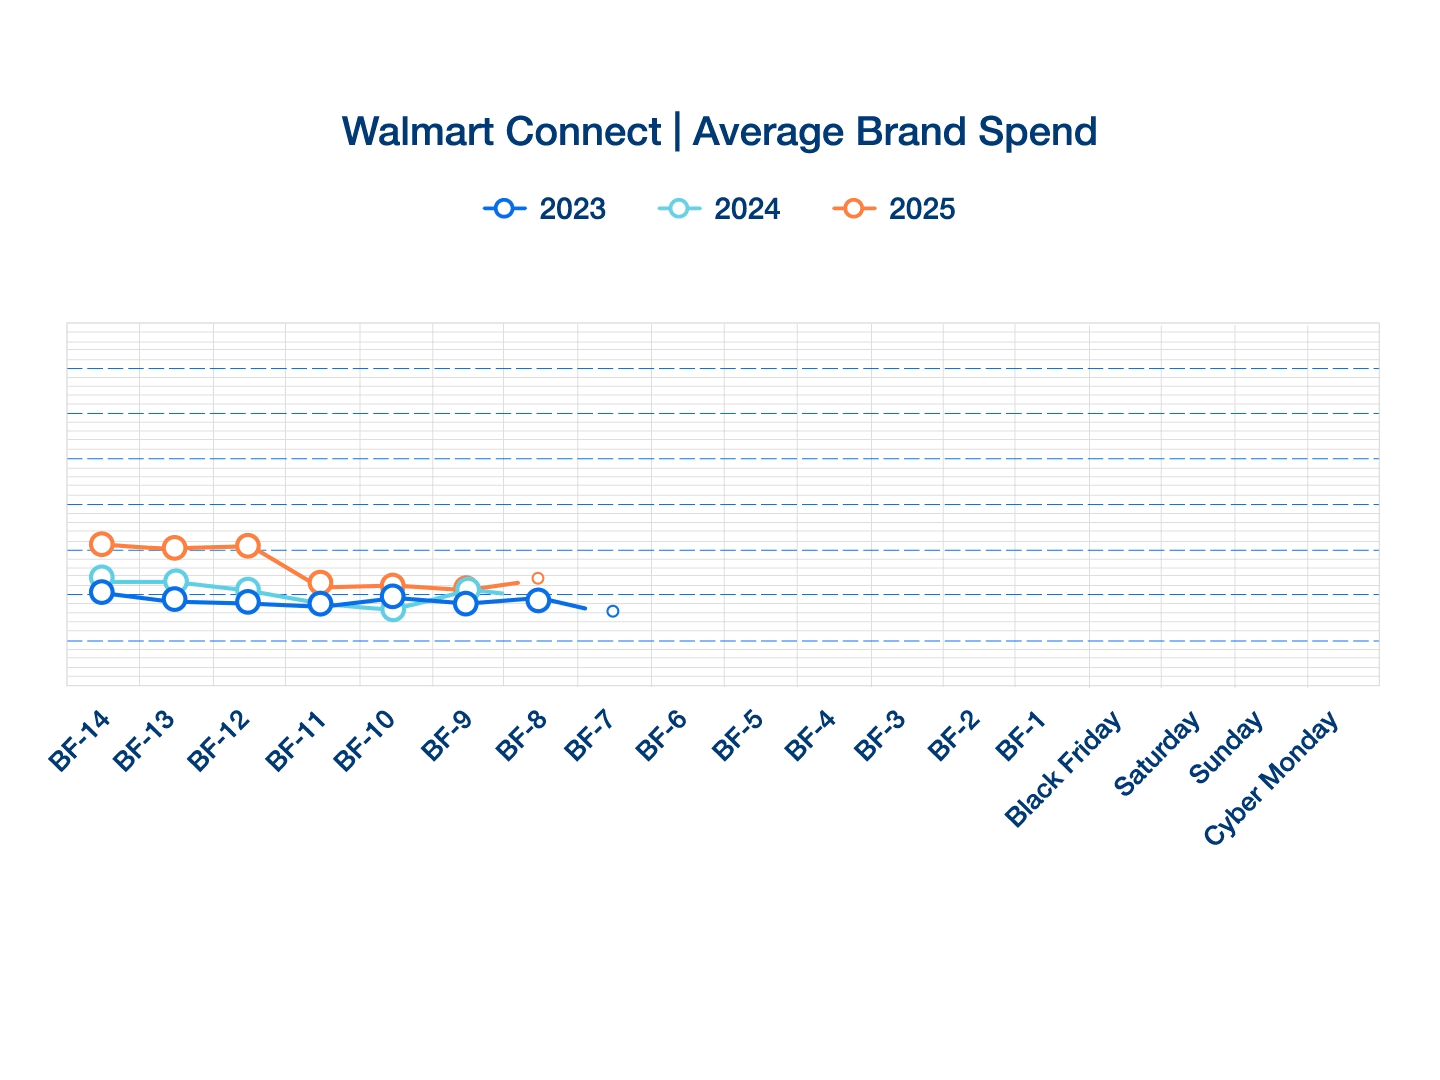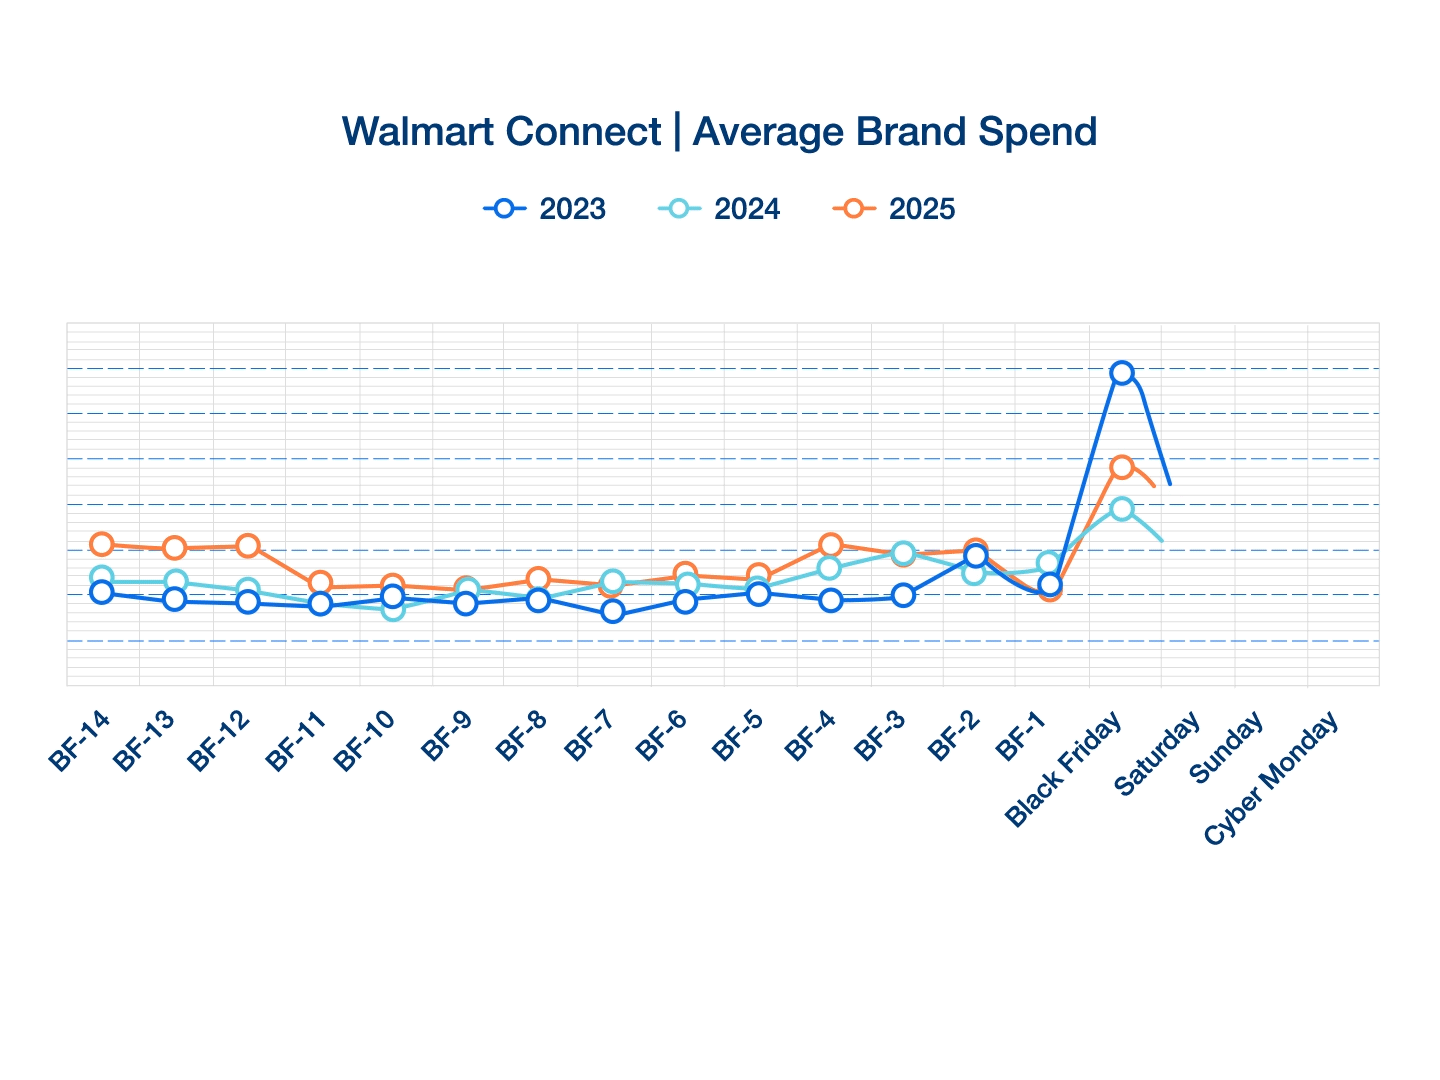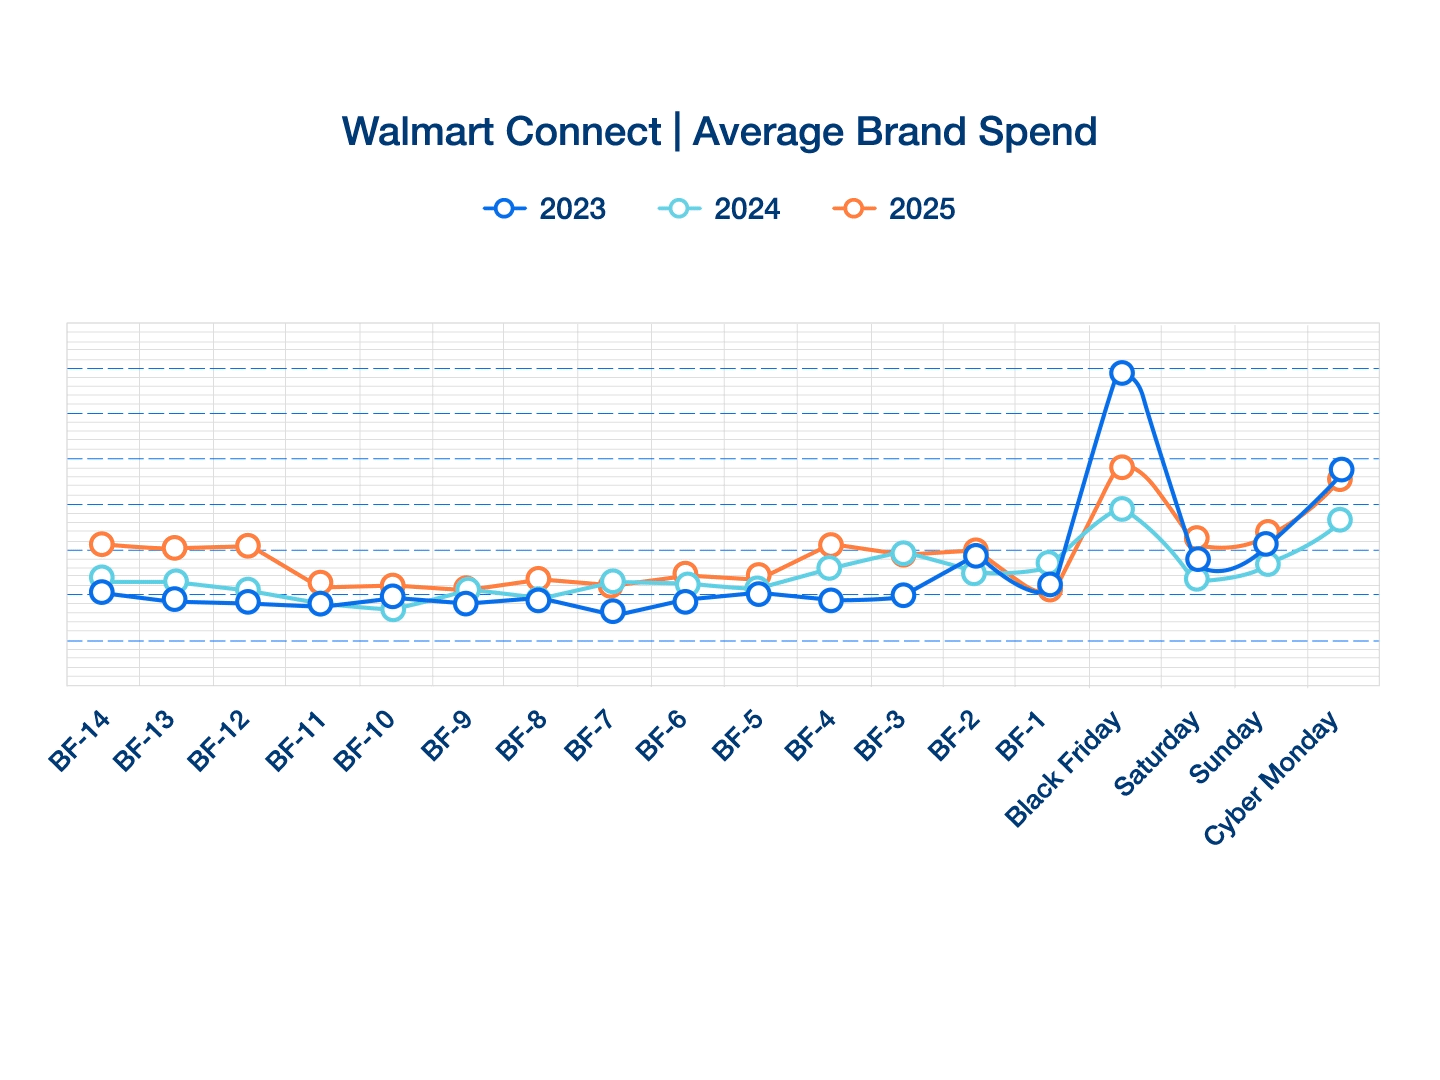
Alors que les CPC ont connu une hausse significative sur l’ensemble de la plateforme Walmart aux États-Unis pendant le Black Friday et le Cyber Monday, les enchères ont nettement resserré pour les « Sponsored Products » et les « Sponsored Brands », les annonceurs ayant augmenté leurs enchères face à une demande de pointe. L’efficacité des « Sponsored Products » est restée relativement stable malgré des coûts plus élevés, tandis que les « Sponsored Brands » ont enregistré une forte hausse de l’ ROAS , le trafic généré par le Black Friday et le Cyber Monday ayant amélioré la qualité des clics et des impressions. Ces évolutions reflètent un marché concurrentiel mais réactif, où l’activité accrue liée aux fêtes de fin d’année a entraîné à la fois une pression sur les coûts et un engagement plus fort sur l’ensemble des formats.

Alors que les annonceurs ont considérablement accru leurs investissements à l’approche de la période de forte activité, les ventes ont progressé tant pour les « SP » que pour les « SB », les « Sponsored Brands » affichant notamment une croissance bien supérieure à celle des dépenses. Les ventes de « Sponsored Products » ont augmenté presque au même rythme que la hausse des budgets, ce qui témoigne d’une dynamique de retour sur investissement stable, tandis que les « Sponsored Brands » ont généré une réponse commerciale bien plus forte, soulignant leur efficacité lors des achats de fin d’année, caractérisés par une forte intention d’achat. Contrairement à Amazon, le pic du BFCM sur Walmarts’étend au-delà du Black Friday et du Cyber Monday, avec une dynamique soutenue tout au long du week-end, ce qui offre aux annonceurs une fenêtre plus large pour capter la demande.

Télécharger le rapport
Pacvue

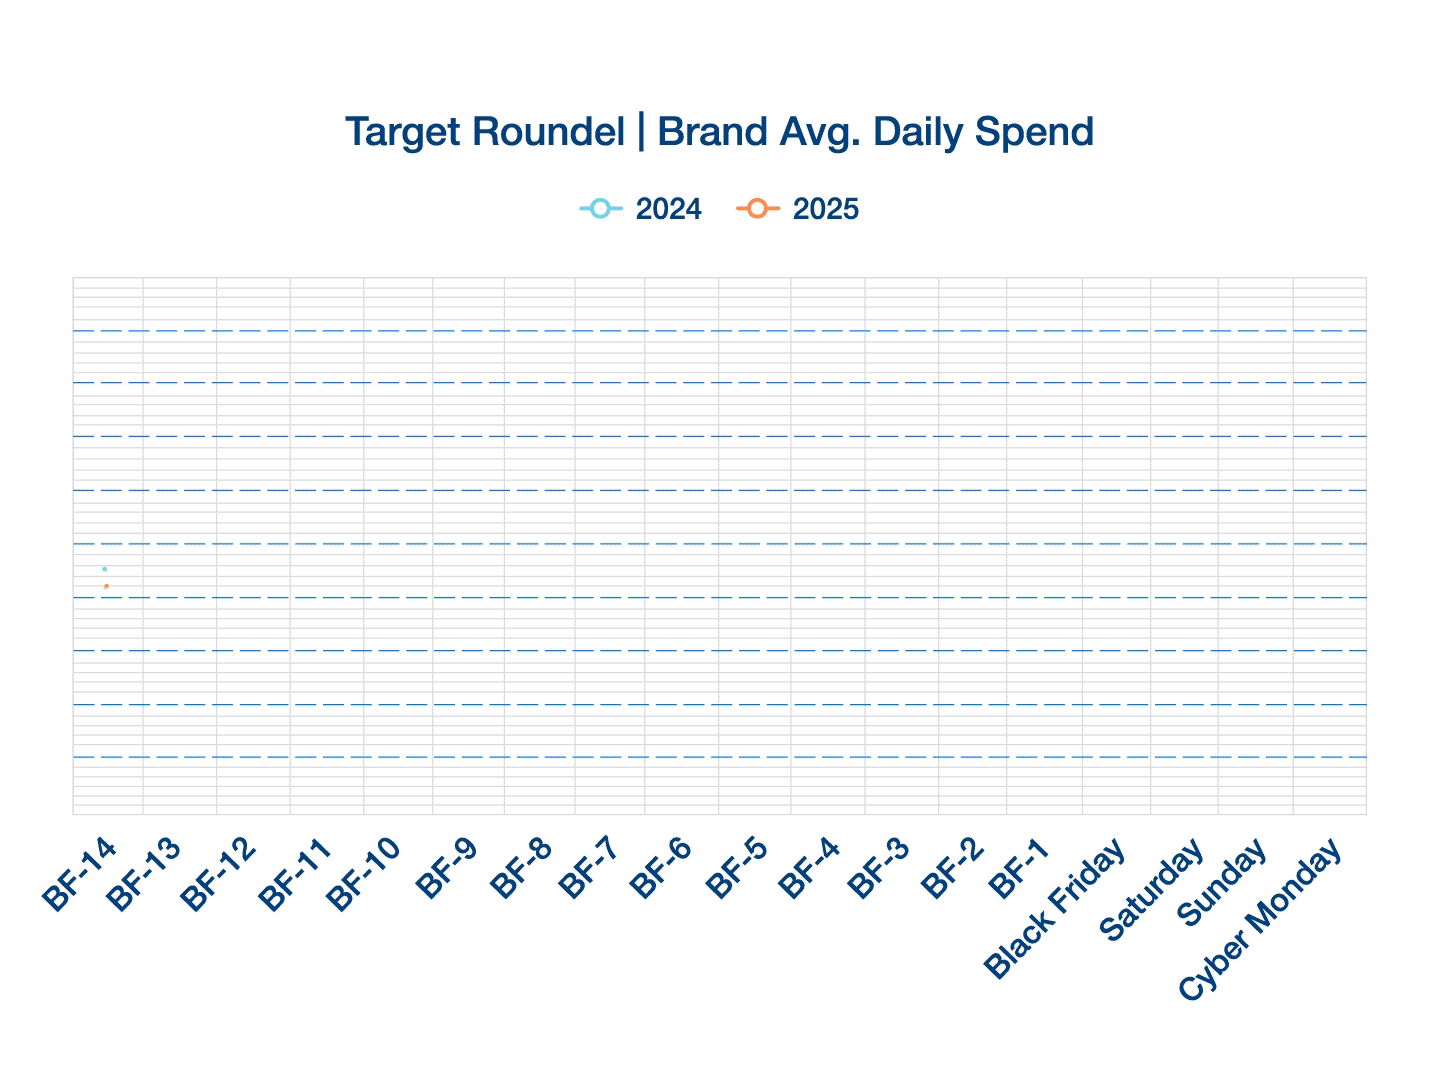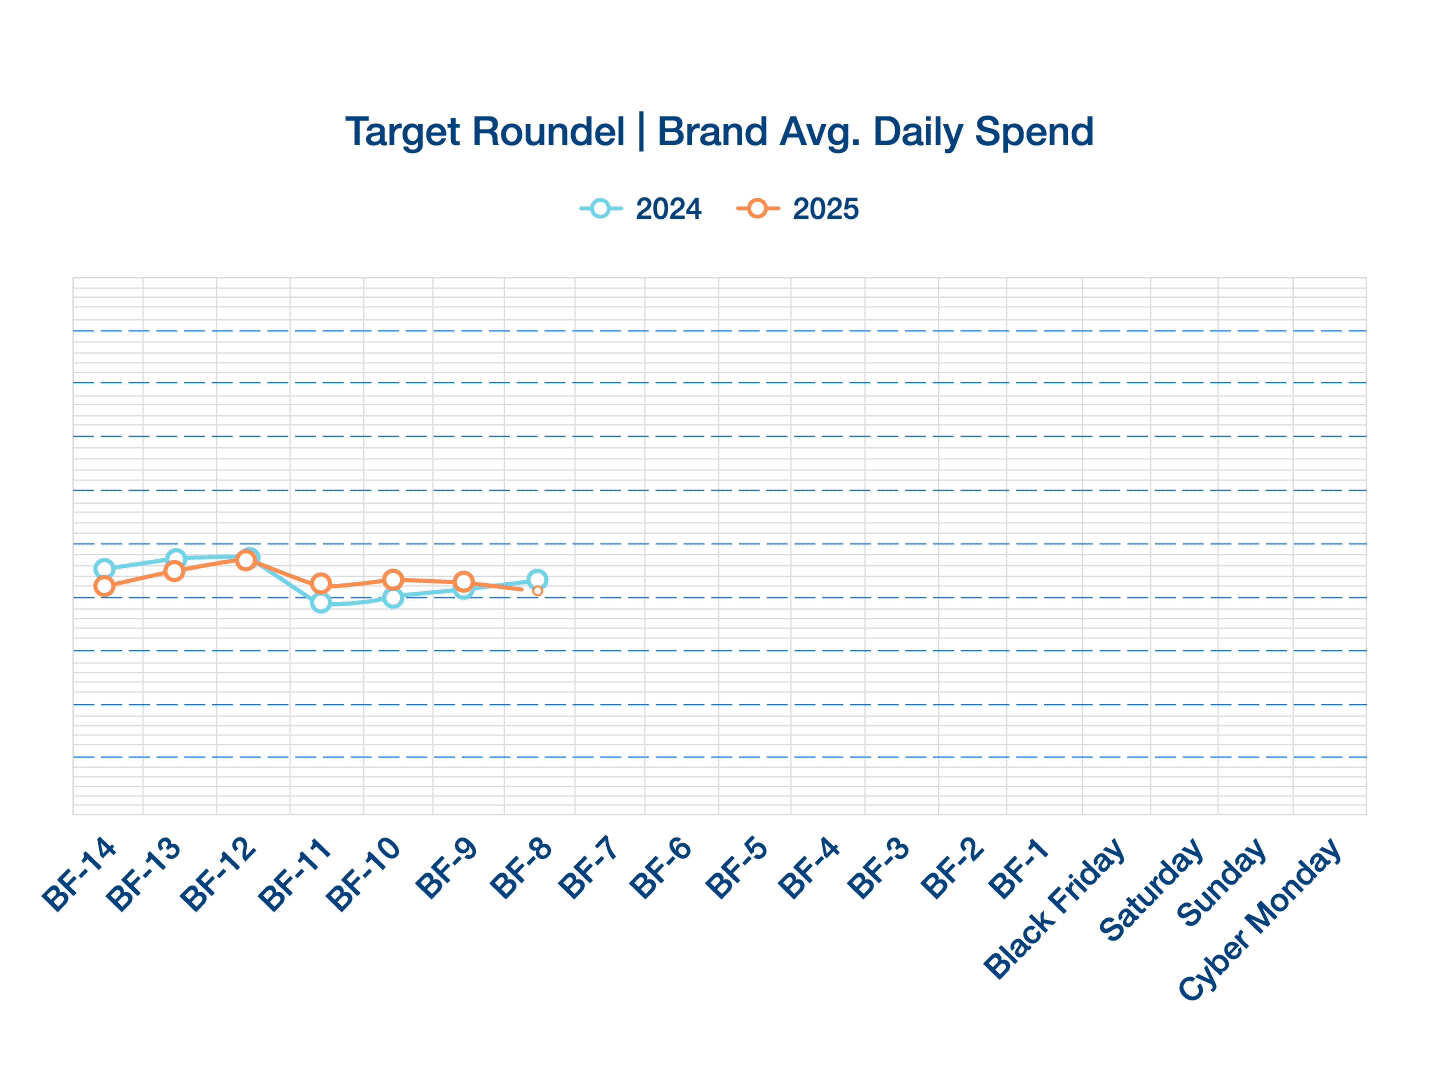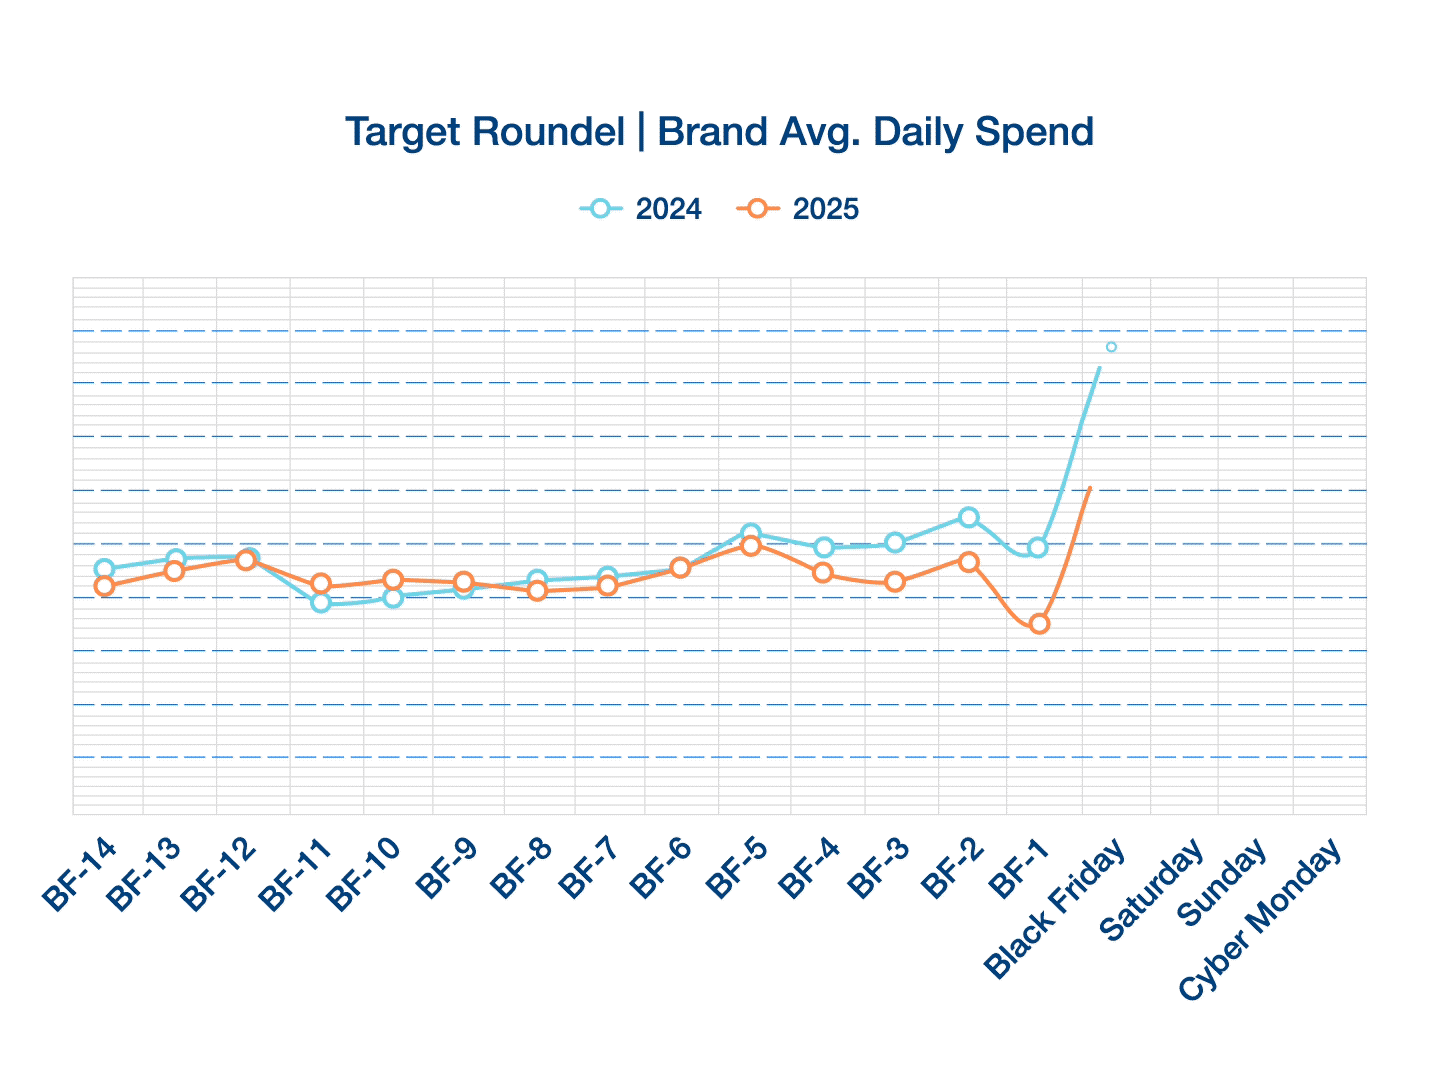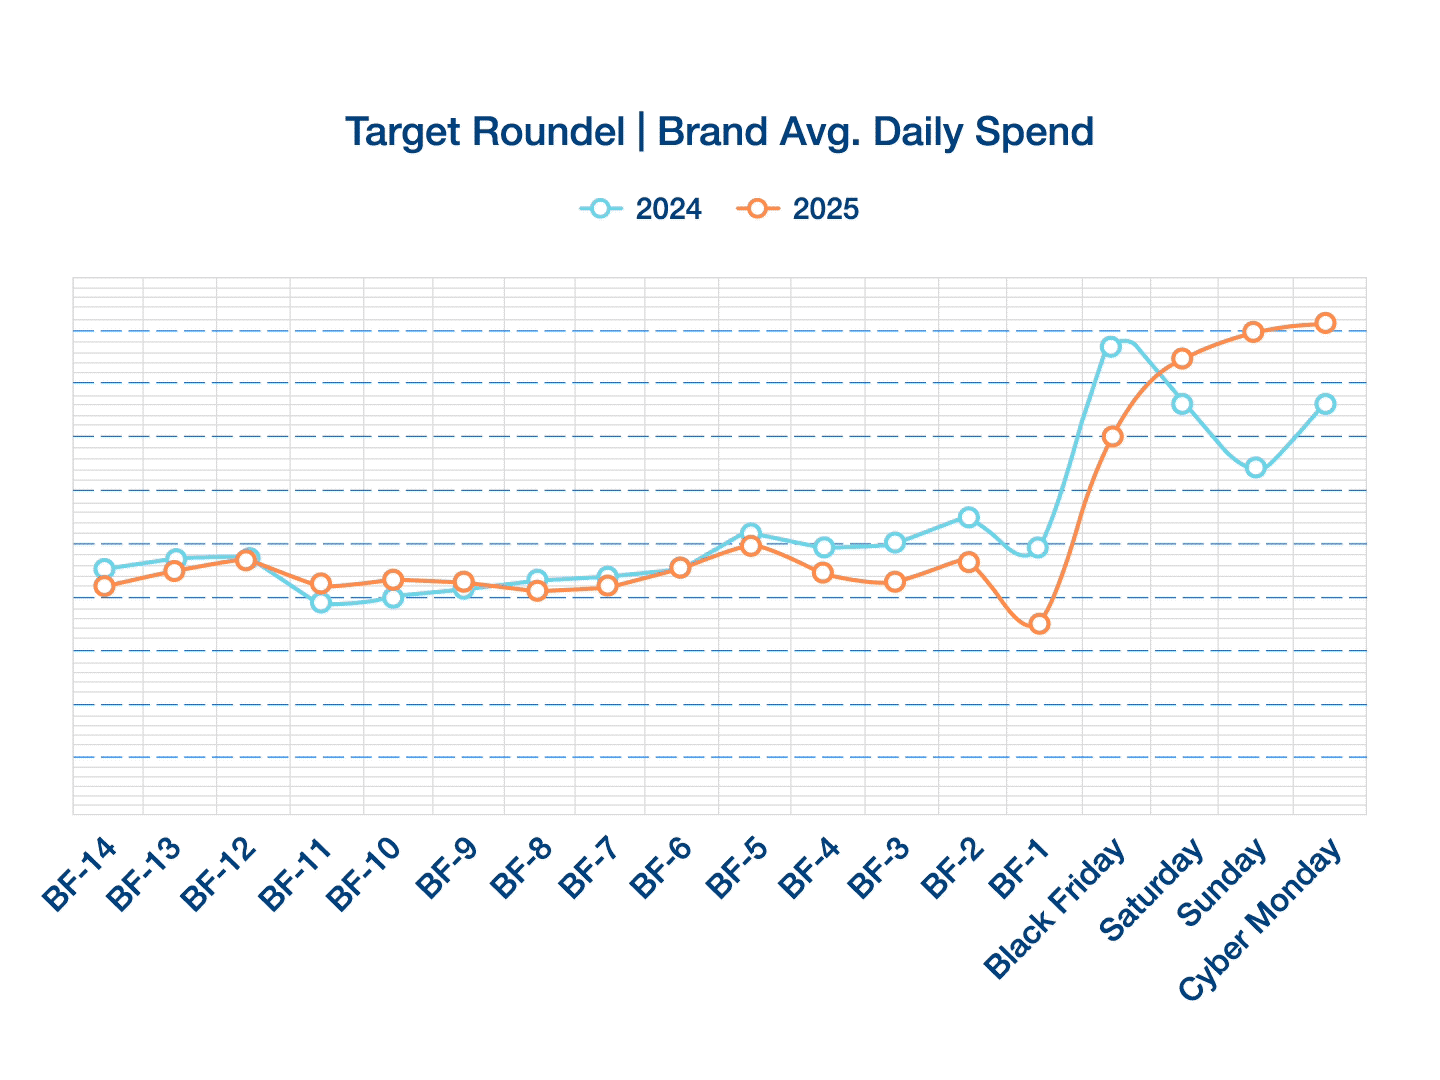
Alors que le Black Friday a affiché une meilleure rentabilité aux Target aux États-Unis par rapport à l'année précédente, les annonceurs ont dépensé moins globalement tout en enregistrant de meilleurs rendements. Les dépenses ont baissé de 19 % par rapport à 2024, mais les CPC ont reculé de 11 % et l'ROAS e a augmenté de 28 %, ce qui indique que le trafic moins coûteux et la plus grande disposition des acheteurs à acheter ont favorisé de meilleures performances malgré des budgets réduits. Les impressions ont également été plus rentables, avec un eCPM en baisse de 18 %, ce qui renforce un environnement d'enchères plus favorable lors du Black Friday 2025.

Alors que le Cyber Monday a affiché une tendance inverse, avec des dépenses en hausse de 20 % par rapport à l’année précédente et une concurrence accrue qui a fait grimper les CPC et les eCPM de 17 %, l’efficacité s’est affaiblie, le taux de conversion ( ROAS ) ayant chuté de 19 %. L’augmentation du coût du trafic et des impressions témoigne d’un environnement plus concurrentiel lors du Cyber Monday, où la forte demande ne s’est pas traduite par les mêmes niveaux de retour sur investissement que l’année précédente. Ces dynamiques contrastées soulignent à quel point Targetles performances de [entreprise] lors du BFCM ont varié de manière significative entre ces deux journées de pointe.

Télécharger le rapport
Pacvue

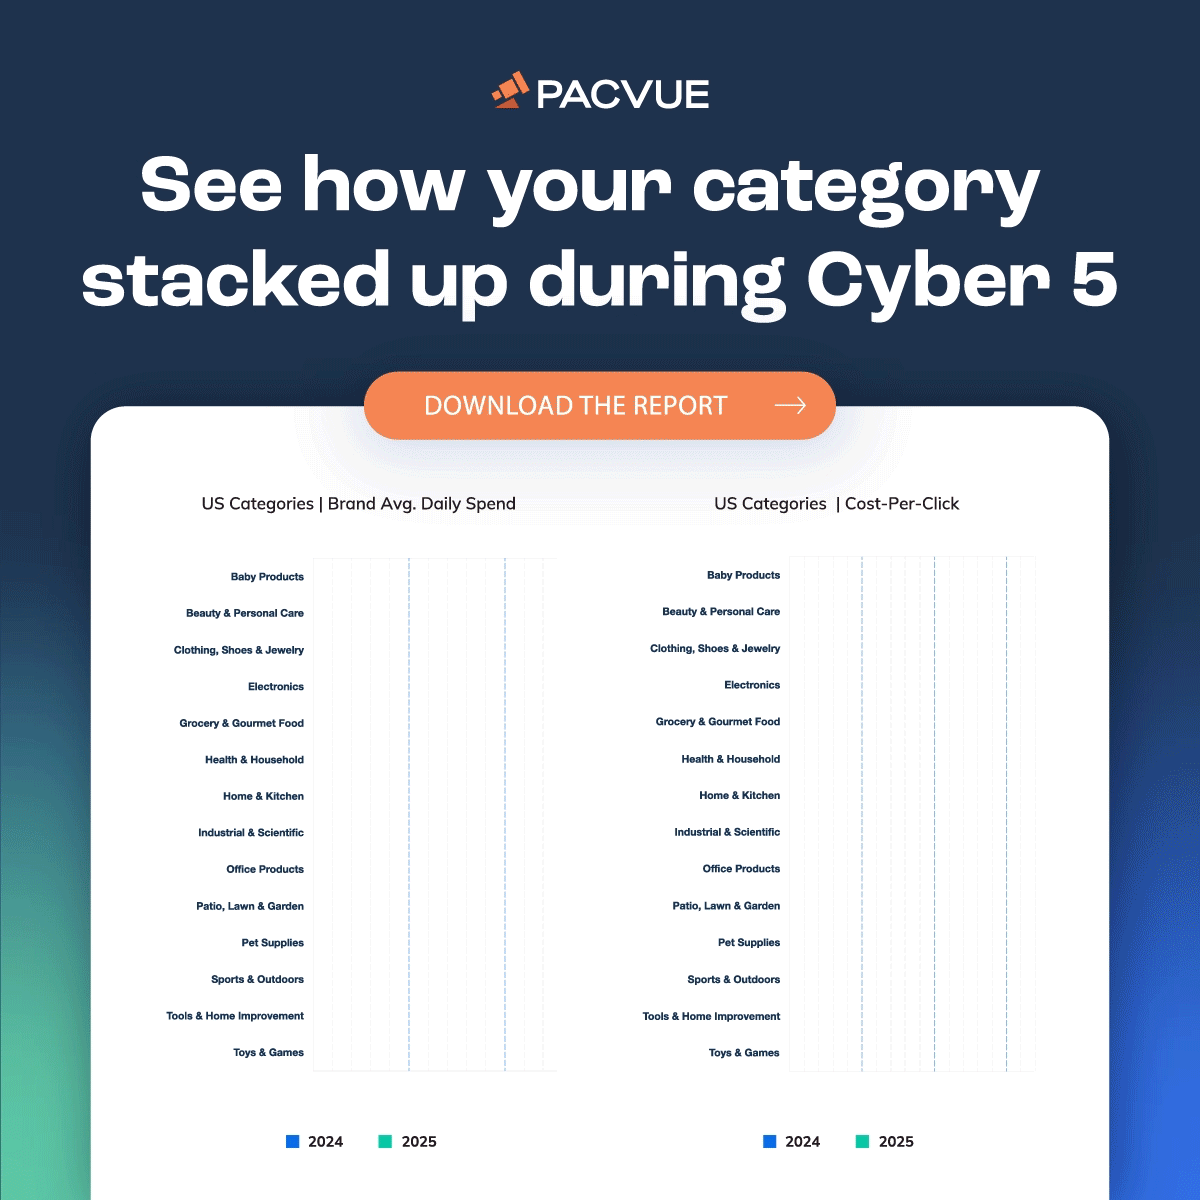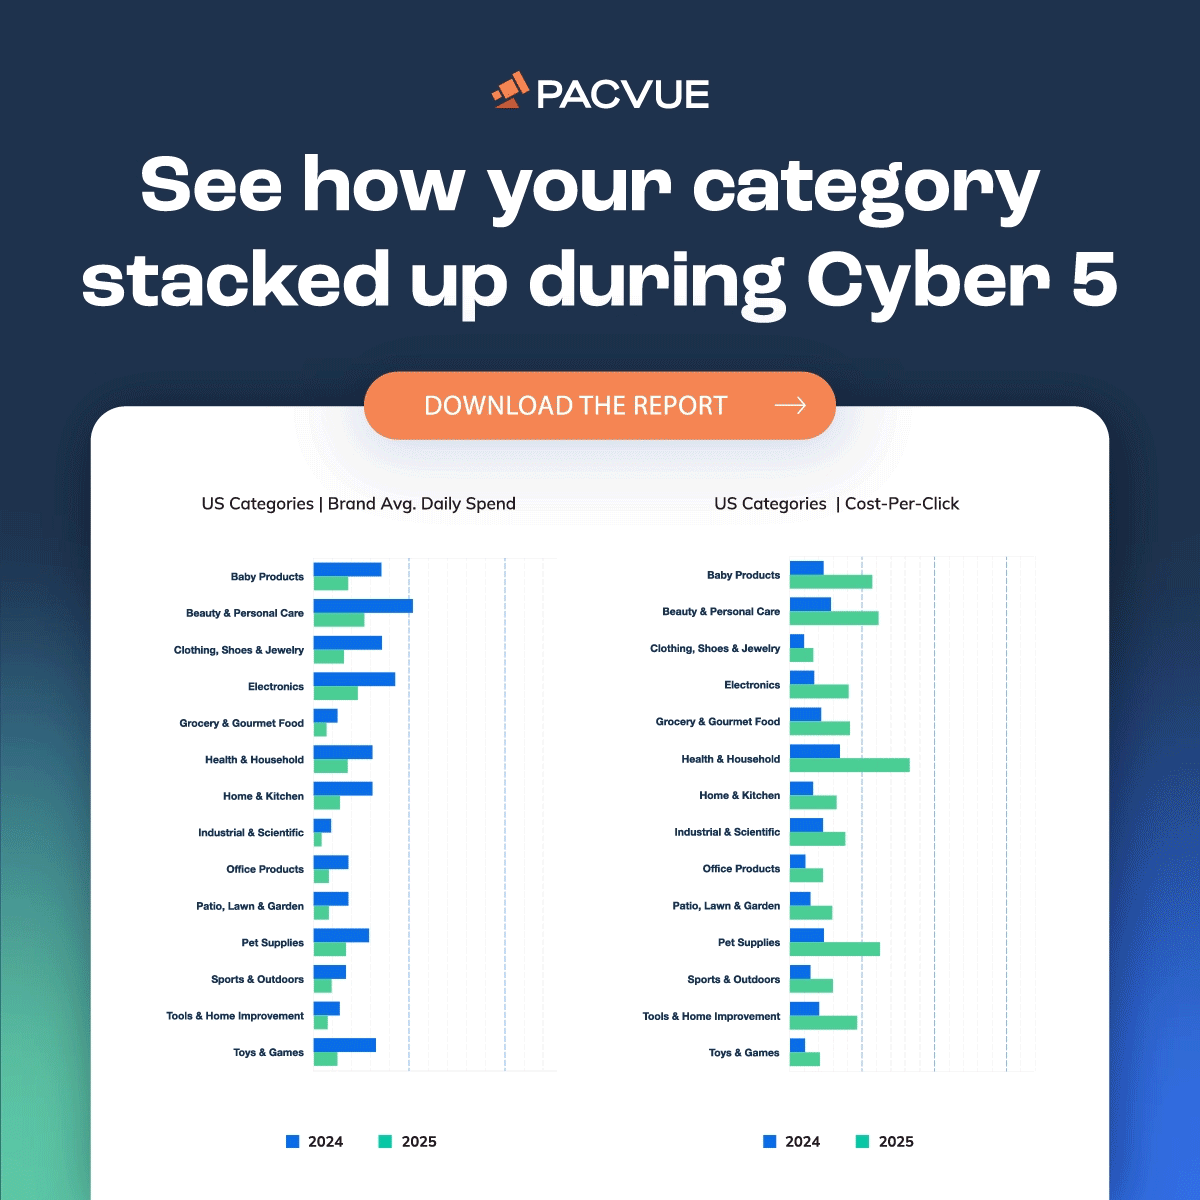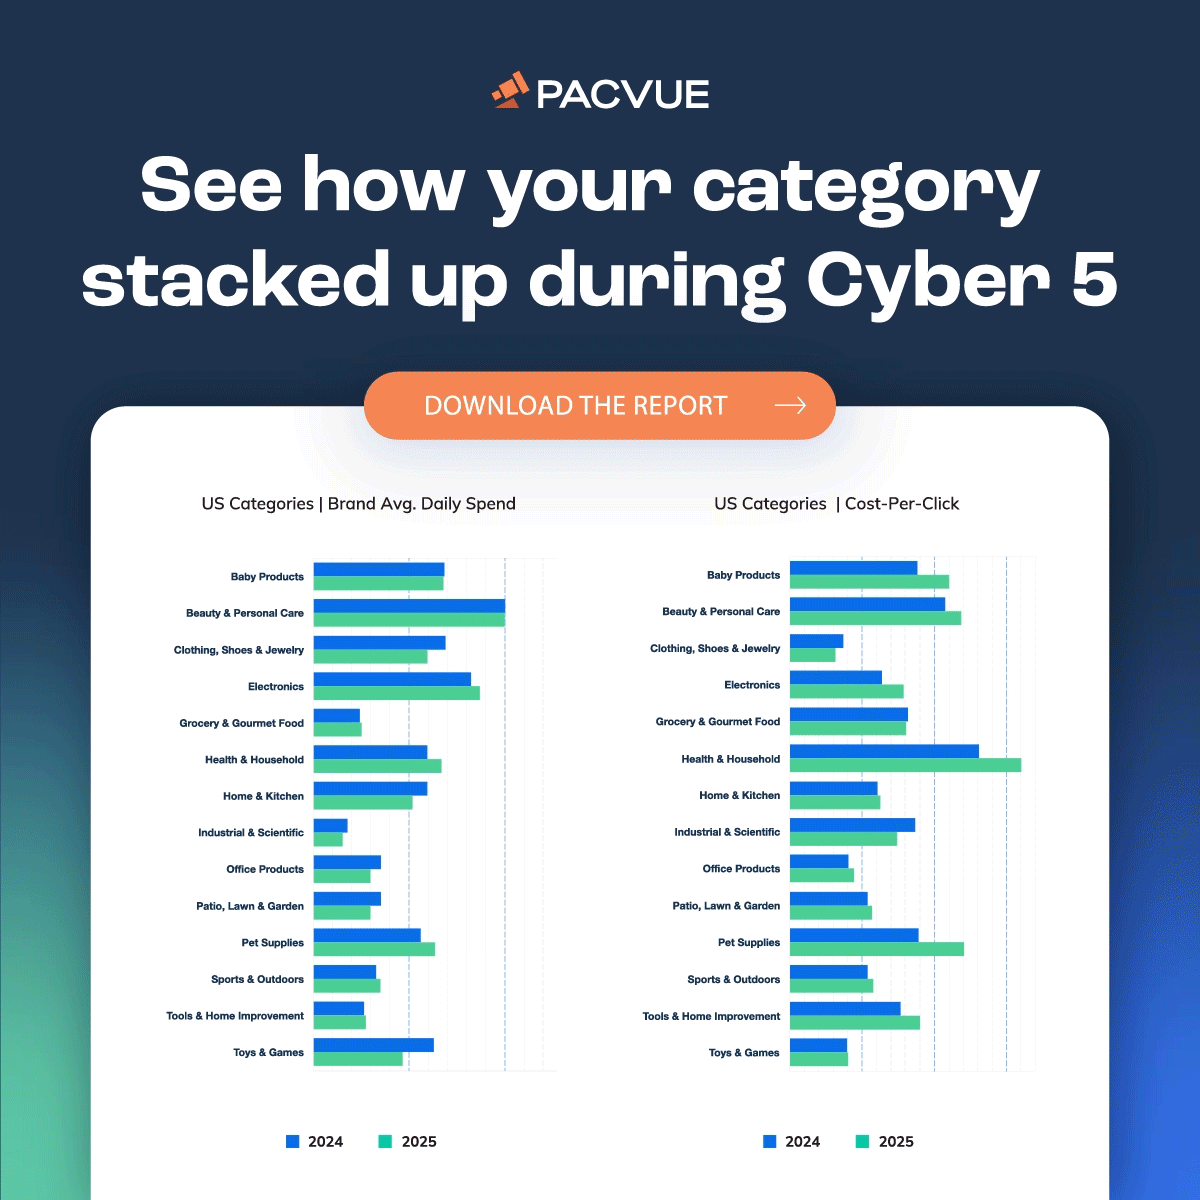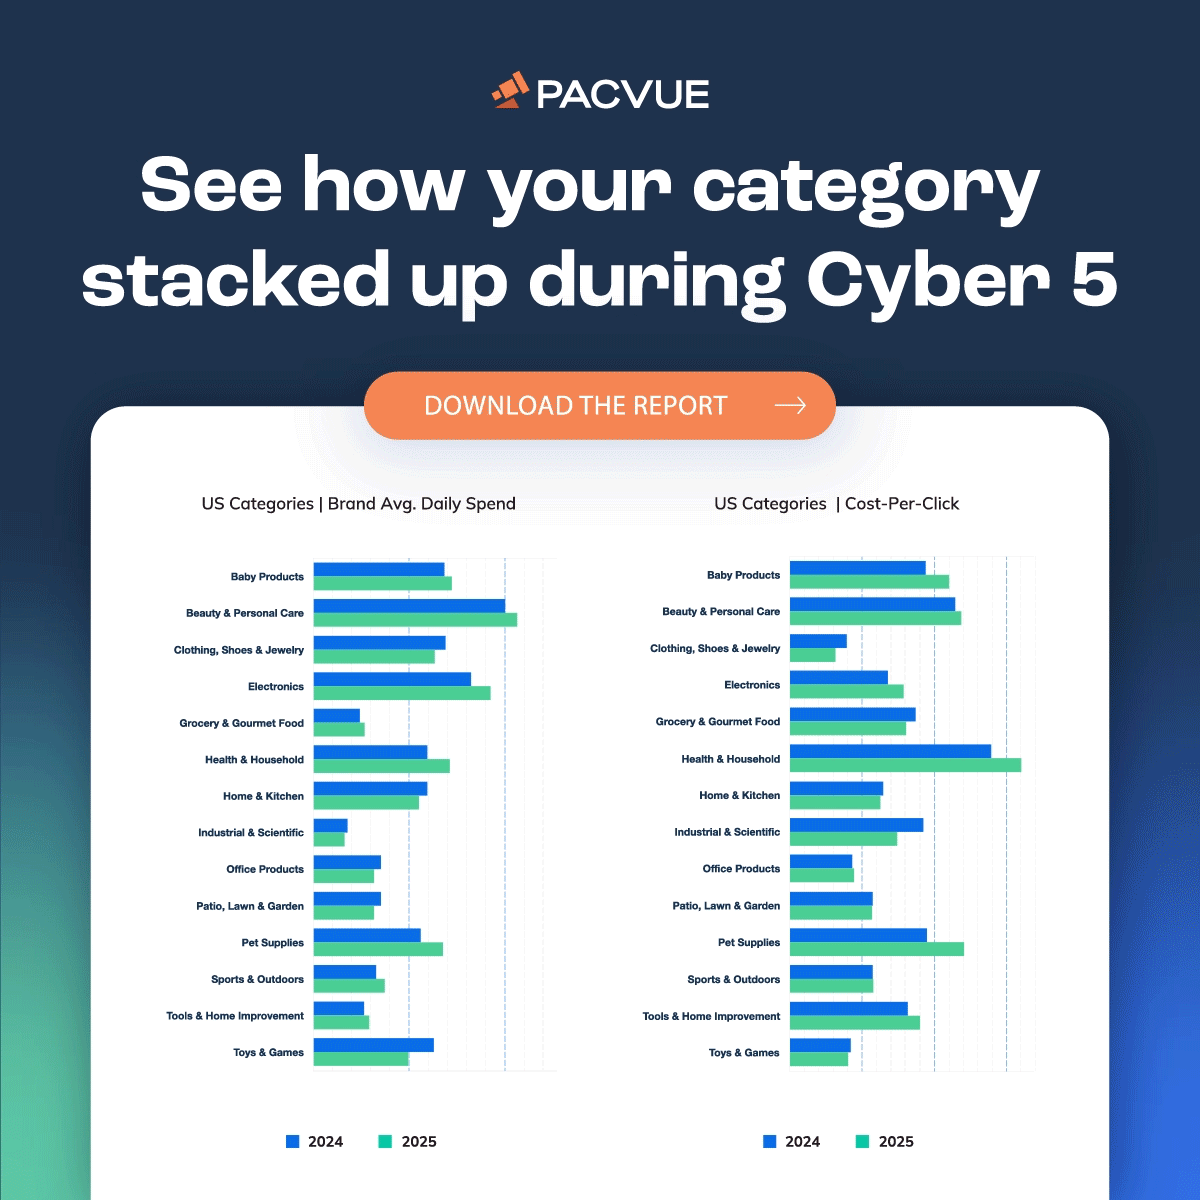
Si les tendances d’investissement par catégorie variaient d’un État américain à l’autre Amazon , la catégorie « Produits pour animaux de compagnie » a enregistré la plus forte croissance en glissement annuel en termes de dépenses quotidiennes moyennes, tandis que les catégories « Beauté et soins personnels » et « Électronique » se sont imposées comme les plus dépensières en 2025. Les CPC ont connu leur plus forte hausse dans les catégories « Produits pour animaux de compagnie » et « Produits pour bébés », les CPC absolus les plus élevés ayant été observés dans les catégories « Santé et ménage » et « Produits pour animaux de compagnie », ce qui témoigne d’une concurrence accrue au niveau des enchères dans les segments à forte demande. Les catégories les plus performantes en termes d’ ROAS s étaient l’électronique ainsi que les vêtements, chaussures et bijoux, où les acheteurs ont fait preuve d’une forte intention d’achat et de parcours de conversion efficaces.

Si les taux de conversion ont connu leur plus forte progression dans les catégories Produits pour bébés et Produits industriels et scientifiques, les taux de conversion les plus élevés en 2025 ont été enregistrés dans les catégories Épicerie et produits gastronomiques et Santé et ménage, reflétant une intention d'achat toujours forte dans les segments essentiels et renouvelables. Ensemble, ces tendances soulignent à quel point les investissements des annonceurs, la dynamique des enchères et le comportement des acheteurs varient considérablement d'une catégorie à l'autre pendant la période BFCM, ce qui renforce la nécessité de mettre en place des stratégies spécifiques à chaque catégorie, l'efficacité, la compétitivité et la disposition des consommateurs évoluant différemment sur le marché.

Télécharger le rapport
Pacvue

Récompenses et distinctions

Badge revendeur Amazon AdTech

Table des matières