Conquista l’ Digital Shelf e nel 2025: la tua guida strategica per il retail media nel settore dei beni di largo consumo (CPG)
I marchi aziendali e le agenzie che navigano nelle corsie virtuali sempre più competitive del settore CPG hanno bisogno di qualcosa di più di ampie best practice: hanno bisogno di strategie specifiche per categoria basate sul comportamento reale degli acquirenti. Questa guida fornisce esattamente questo. Basandosi sui dati e sui benchmark interni di Pacvue, esplora:
- Tendenze di consumo emergenti
- Approcci vincenti ai PDP
- Strategie pubblicitarie che hanno dimostrato di migliorare le prestazioni su Amazon, Walmart, Target, Instacart, Sam’s Club e altri ancora
Scoprite gli strumenti e le strategie che aumentano la visibilità, costruiscono la fiducia dei consumatori e migliorano i tassi di conversione. Questa guida vi consentirà di avere successo nei momenti di picco stagionale e di sostenere una crescita a lungo termine in categorie affollate.
Perché i marchi di beni di consumo hanno bisogno di una strategia centrata sullo shopper nel 2025
Una strategia di successo per i media retail nel 2025 si basa su una cosa: un'attenzione costante all'acquirente. I consumatori si stanno evolvendo più rapidamente che mai, spinti da una maggiore consapevolezza della salute, da crescenti aspettative di trasparenza e da un crescente comfort nella scoperta digitale di varie categorie. Per essere competitivi, i marchi del settore CPG devono trasformare questi cambiamenti in strategie agili e basate sui dati, in grado di soddisfare le esigenze attuali degli acquirenti e di anticipare quelle future.
I consumatori danno priorità ai benefici legati al benessere in tutte le categorie
Gli acquirenti non si accontentano più di prodotti che si limitano a soddisfare le esigenze di base. Vogliono prodotti che supportino il benessere proattivo, una vita mirata e risultati funzionali. Secondo NielsenIQ, il 70% dei consumatori dichiara di gestire attivamente la propria salute e il 55% è disposto a spendere più di 100 dollari al mese per il benessere.1 Questa disponibilità a investire rappresenta un potenziale di crescita a lungo termine per i prodotti di largo consumo, ma alza anche il livello di differenziazione.
- La funzione ora definisce il valore. Dai prodotti alimentari di base basati sugli ingredienti alle alternative a marchio privato, gli acquirenti valutano gli acquisti in base ai benefici che offrono. Gli attributi "orientati allo scopo" e "preventivi" influenzano le decisioni di acquisto sia nelle categorie tradizionali, come la pulizia della casa, sia nei segmenti emergenti, come le bevande funzionali.
- Convergenza tra categorie. Gli spunti salutistici non sono più isolati nella corsia degli integratori, mentre i marchi di alimentari continuano a puntare sui superalimenti e sulle etichette pulite.
Le aspettative normative e di etichettatura sono in aumento in tutto il settore dei prodotti di consumo.
Il controllo normativo e la richiesta di trasparenza da parte dei consumatori stanno modificando il modo in cui i marchi presentano i loro prodotti online. NielsenIQ rileva che l'82% dei consumatori afferma che le etichette di salute e benessere devono essere più chiare e facili da capire, mentre il 25% cita la mancanza di fiducia nell'efficacia dei prodotti come un ostacolo all'acquisto. 1
- La fiducia come elemento di differenziazione. Le piattaforme stanno applicando regole di conformità più severe per quanto riguarda le indicazioni e l'etichettatura, poiché gli acquirenti si aspettano di vedere la trasparenza degli ingredienti, le certificazioni riconosciute (come USDA Organic, Fair Trade e Non-GMO) e i dati a sostegno delle indicazioni sui benefici.
- I PDP orientati alla conformità si distinguono. In categorie affollate, i marchi che si distinguono per l'autenticità, mostrando i dati sugli integratori, i dati clinici e le certificazioni riconosciute, conquistano più rapidamente la fiducia degli acquirenti.
I marchi devono competere con l'agilità del canale DTC e l'efficienza delle marche private.
I marchi di beni di largo consumo non sono più solo in competizione, ma si confrontano con agili distruttori diretti al consumatore (DTC) e con marchi privati che padroneggiano l'accessibilità, la velocità e la fedeltà degli acquirenti.
- I marchi DTC sono veloci, puliti e ossessionati dal cliente. Capitalizzano rapidamente i cicli di tendenza, ottimizzano le esperienze digitali in tempo reale e personalizzano le offerte su scala. Per essere competitivi nel 2025, è necessario che questa agilità sia all'altezza.
- Le marche private vincono sul valore e sulla qualità. Quasi la metà dei consumatori dichiara di acquistare più prodotti a marchio privato rispetto al passato (NielsenIQ).2 Soprattutto nel settore grocery, le marche di proprietà del distributore stanno conquistando una maggiore quota di scaffali e di ricerca offrendo formulazioni competitive a prezzi inferiori.
Approfondimenti di categoria: tendenze e comportamento degli acquirenti nel 2025
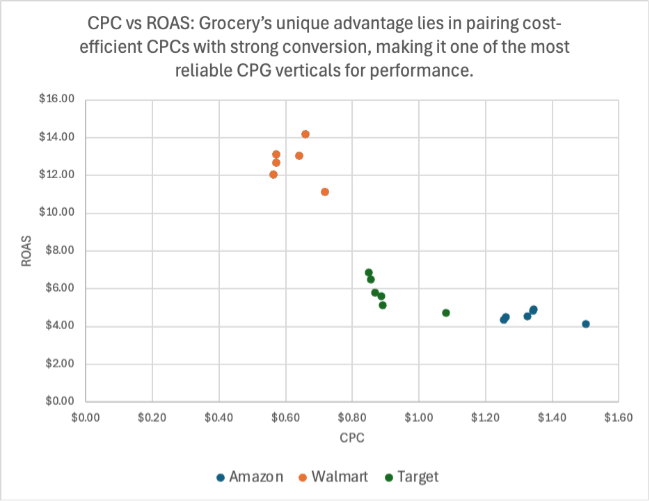
Tra tutti i settori verticali del CPG, quello dei prodotti alimentari e gourmet si distingue come il più efficiente per l’ottimizzazione dell’ ROAS. Nella prima metà del 2025, i dati interni di Pacvuemostrano che il settore "Grocery & Gourmet" supera costantemente le altre categorie, grazie a una combinazione di CPC bassi eun' elevata efficienza di conversione.³ Per i marchi aziendali, ciò significa che il settore "Grocery & Gourmet" rimane un'area di investimento fondamentale, ma in cui il successo dipende dalla differenziazione e dalla precisione, poiché la concorrenza si intensifica in termini di convenienza, fiducia e visibilità.

Tendenze CPC dei prodotti alimentari: L'efficienza resiste
I CPC nella categoria grocery sono rimasti notevolmente efficienti dal punto di vista dei costi, con una media di 0,60-1,30 dollari su tutte le piattaforme.3 I dati di Pacvue mostrano solo modeste fluttuazioni nella categoria grocery:
- Amazon I CPC sono leggermente diminuiti, passando da 1,50 dollari nel dicembre 2023 a 1,34 dollari nel maggio 2025.
- Walmart I CPC sono aumentati in misura modesta, ma continuano a rimanere al di sotto di 1 dollaro, offrendo una scalabilità senza pari agli inserzionisti che cercano di raggiungere ed essere efficienti, in particolare per gli articoli di drogheria a basso valore e per quelli sfusi.
Questa efficienza in termini di CPC consente ai marchi di aumentare gli investimenti senza compromettere la redditività. È importante sottolineare che il settore alimentare è una delle poche categorie in cui i CPC bassi sono correlati a un elevato ROAS, rendendolo un modello di efficienza che altri settori non riescono a replicare facilmente.
ROAS e alimentare: leadership su più piattaforme
ROAS nel primo semestre del 2025 si è registrato un miglioramento rispetto allo stesso periodo dell'anno precedente su quasi tuttele piattaforme3:
- Walmart: Media di 13,46 dollari, con un picco di 14,20 dollari nel marzo 2025.
- Sam's Club: Costantemente sopra i 13 dollari, con diversi mesi sopra i 14 dollari grazie ai formati club e ai cestini ripetuti.
- Amazon: È passato da 4,13 dollari a dicembre a 4,92 dollari a maggio, grazie ai risultati positivi ottenuti dall’ottimizzazione dell’ PDP e e dalla linea di prodotti premium.
- Instacart: Media di 5,25 dollari, influenzata dagli ordini dettati dalla praticità e da esigenze immediate.
- Target: Ha raggiunto i 5,77 dollari, riflettendo un andamento equilibrato nel settore dei beni di prima necessità.
Questa performance rende la categoria grocery unica tra i verticali CPG: mentre gli altri lottano con CPC più elevati e un'efficienza ridotta, il grocery mantiene un equilibrio tra convenienza, volume e conversioni.
Modelli di spesa pubblicitaria per i prodotti alimentari attraverso le varie piattaforme
I dati di Pacvuerivelano come i marchi stiano adattando i loro investimenti nel settore grocery:
- Amazon & Instacart:Mostra aumenti costanti e graduali della spesa pubblicitaria, a testimonianza della fiducia nei comportamenti di ampliamento del carrello e nella fedeltà dei consumatori.
- Walmart e Sam's Club: Mostra un forte aumento rispetto all'anno precedente durante i mesi di massima efficienza come febbraio e marzo, suggerendo che i marchi si attivano in modo aggressivo quando le metriche di performance si allineano.
- Criteo & piattaforme off-Amazon :sebbene di dimensioni più ridotte, mostrano un aumento dell’ ROAS e e dell’ASP, indicando opportunità di crescita per i marchi di nicchia nei canali di scoperta secondari.
Il punto chiave: un mix mediatico diversificato è fondamentale. I marchi traggono vantaggio dalla combinazione della portata di alto livello di Amazon, dell’efficienza di Walmarte dell’immediatezza di Instacartper ottenere i migliori risultati nei settori alimentare e gastronomico.
Tendenze per la salute e la casa nel 2025
Il settore della salute e della casa rimane uno dei verticali CPG più competitivi nel settore dei media al dettaglio, grazie a un vero e proprio stile di vita all'insegna del benessere.
CPC nel settore della salute e della casa = più alto tra i settori CPG
Secondo i dati interni di Pacvue , i CPC per i prodotti sponsorizzati Amazon in questa categoria sono i più alti tra i verticali CPG, con una media di 2,23 dollari e superando sia il Beauty (1,53 dollari) che il Grocery (1,34 dollari).3 Questa dinamica dei costi riflette sia la forte domanda degli acquirenti che l'intensità della concorrenza per la visibilità in una categoria in cui la fiducia, la qualità del prodotto e i benefici comprovati sono fondamentali.
Sebbene Amazon possa talvolta registrare CPC più elevati a causa dell’intensa concorrenza, i CPC su Walmart sono rimasti altamente efficienti, con una media di 1,22,3 dollari. Questa efficienza contribuisce a sostenere un forte ROAS anche con ASP più bassi, in particolare nelle categorie caratterizzate da un elevato tasso di acquisto ripetuto, come vitamine, antidolorifici e prodotti per il benessere da banco. Per i marchi che si rivolgono a famiglie che danno priorità alla convenienza e alla frequenza d’acquisto, Walmart rappresenta un canale economicamente vantaggioso per acquisire conversioni ripetute su larga scala.
ROAS Rimane stabile nonostante la pressione della concorrenza
Nonostante l’aumento dei CPC, i dati di riferimento di Pacvue mostrano che l’ ROAS e è rimasto relativamente stabile, a indicare che i brand devono impegnarsi maggiormente per mantenere l’efficienza man mano che la concorrenza si intensifica.
- Amazon: Il prezzo medio di “ ROAS ” è stato di 3,11 dollari, rimanendo stabile negli ultimi sei mesi e registrando un leggero picco a 3,17 dollari a marzo.
- Walmart: Il titolo “ ROAS ” ha registrato un rialzo a 4,25 dollari, con massimi dall’inizio dell’anno superiori a 4,50 dollari, a testimonianza del ruolo sempre più importante di Walmartcome punto di riferimento nel settore sanitario.
- Criteo: Ha registrato il rendimento più elevato a 6,41 dollari, mettendo in luce le opportunità offerte dai canali alternativi, dove la concorrenza è minore ma il tasso di conversione rimane elevato. L’ ROAS e costante e l’elevata spesa pubblicitaria riflettono una domanda forte e stabile da parte dei consumatori per i prodotti per il benessere, ma sottolineano anche l’importanza di competere in modo aggressivo per ottenere posizionamenti di pregio.
La spesa pubblicitaria è cresciuta più rapidamente di ROAS
La spesa pubblicitaria in questa categoria è aumentata del 10-15% su base annua, superando l'ROAS, il che indica che i marchi devono impegnarsi maggiormente per mantenere i rendimenti man mano che la categoria diventa più competitiva.3
Su Amazon, la spesa dei brand è rimasta elevata mese dopo mese, a conferma della sua posizione di canale principale per il marketing nel settore sanitario lungo l’intero funnel. In questa piattaforma, i brand puntano su prezzi premium, targeting avanzato e una narrazione efficace e di qualità ( PDP ) per attirare traffico e favorire le conversioni.
Nel frattempo, Walmart ha registrato una sana crescita della spesa pubblicitaria su base annua, che riflette l'aumento delle strategie di attivazione multi-rivenditore. Molti marchi stanno sfruttando Walmart per bilanciare le famiglie orientate al valore con l'attivazione in negozio, dove gli annunci online supportano direttamente e indirettamente le prestazioni dei negozi.
Tendenze della bellezza e della cura della persona nel 2025
Il settore Beauty & Personal Care rimane uno dei verticali più resistenti e allo stesso tempo più competitivi nel settore dei media al dettaglio. Gli acquirenti di questa categoria sono molto coinvolti, fedeli al marchio e disposti a pagare per la qualità, il che rende lo spazio interessante per gli investimenti. Allo stesso tempo, la concorrenza per i posizionamenti premium continua a intensificarsi.
Secondo i dati interni di Pacvue, i CPC nel settore Bellezza e cura della persona si sono attestati in media nella fascia media su tutte le piattaforme, ma hanno registrato un trend al rialzo su Amazon , mentre su ROAS sono rimasti stabili. Questa dinamica evidenzia sia la forza della domanda dei consumatori sia la sfida di mantenere l’efficienza in un contesto di aumento dei costi.

Tendenze CPC: Aumento della concorrenza, tenuta dell'efficienza
NielsenIQ riporta che l'industria globale della bellezza è cresciuta del 7,3% in valore rispetto all'anno precedente, raggiungendo quasi 1.000 miliardi di dollari.4 Questa scala spiega perché i CPC stanno aumentando mentre i marchi competono per la visibilità digitale.
Ad esempio, i CPC di Amazon sono stati in media di 1,49 dollari negli ultimi mesi, rispetto a poco più di 1,25 dollari all'inizio dell'anno. 3 Questa tendenza all'aumento riflette la pressione competitiva sulle parole chiave premium, in particolare nelle categorie skincare, anti-aging e capelli stagionali.
Walmart e Target ha registrato un CPC medio rispettivamente di 1,74 $ e 1,66 $: competitivo, ma comunque conveniente rispetto al settore Salute e casa.
Nonostante l'aumento dei costi, “ ROAS ” rimane stabile
- Amazon: Media di 3,55 dollari, che si mantiene all'interno di una fascia ristretta per sei mesi nonostante la crescita del CPC.
- Walmart e Target: hanno registrato una performance stabile, in linea con il loro posizionamento incentrato su articoli ad alta rotazione e prodotti di prima necessità sensibili al prezzo.
Questa combinazione di CPC in aumento e ROAS stabile suggerisce che, nonostante la concorrenza sia in crescita, l’intenzione di acquisto e la conversione rimangono solide. Per i marchi, ciò significa che è ancora possibile raggiungere l’efficienza, ma solo con creatività ben ottimizzate, contenuti PDP e strategie mediatiche in grado di superare la concorrenza.
Spesa pubblicitaria e comportamento degli acquirenti
I dati di Pacvuemostrano che gli investimenti dei marchi di bellezza su Amazon sono cresciuti costantemente di mese in mese, riflettendo il ruolo costante della piattaforma come piattaforma di riferimento per l'esecuzione del full-funnel beauty. Dalla scoperta all'acquisto ripetuto, Amazon consente ai marchi di bellezza di bilanciare l'acquisizione e la fidelizzazione in un unico ambiente.
Al contrario, Walmart e Target i modelli di spesa sono più conservativi ma ugualmente strategici, in linea con la loro attenzione verso gli SKU ad alta rotazione, i prodotti essenziali da drogheria e i formati sensibili al prezzo. Queste piattaforme rimangono fondamentali per raggiungere un ampio numero di famiglie e per l’ingresso nella categoria, specialmente per i marchi masstige o raccomandati dai dermatologi.
In che modo Pacvue aiuta i marchi di salute, alimentari e bellezza a vincere
Ottimizzare i PDP e la prontezza di vendita al dettaglio in una visione unificata
Pacvue fa emergere le lacune e le incoerenze dei vostri PDP, dai contenuti mancanti ai messaggi di valore poco chiari. I brand possono vedere esattamente dove migliorare i contenuti quando la concorrenza si fa più agguerrita.
Monitorare la quota di scaffale e il posizionamento della concorrenza
Pacvue tiene traccia di quali marchi si stanno aggiudicando i posizionamenti, di quali parole chiave favoriscono la visibilità e di come i concorrenti regolano la spesa. Monitorando la quota di scaffale e la quota di ricerca, i marchi del settore grocery possono difendere i termini di alto valore e proteggere in modo proattivo la visibilità.
Automatizzare le campagne sulla base di segnali in tempo reale
Al di là dei picchi stagionali, la domanda può essere imprevedibile. Gli strumenti di automazione di Pacvueregolano istantaneamente le offerte, i budget e i posizionamenti in risposta ai dati in tempo reale, assicurando che i marchi catturino la domanda prima che i concorrenti reagiscano.
Navigare nella complessità specifica di una categoria con dashboard personalizzati
Le aspettative variano notevolmente da un rivenditore all’altro. I dashboard personalizzati di Pacvueconsentono ai marchi del settore alimentare di monitorare ciò che conta di più: dalle certificazioni alimentari e dalle indicazioni sulle dimensioni delle confezioni su Amazon, ai messaggi sul valore dell’acquisto all’ingrosso su Walmart e Sam’s Club, fino alla domanda guidata dall’immediatezza su Instacart.
Crescita sostenuta nella categoria CPG
Basando la strategia sui dati in tempo reale, ottimizzando i PDP in modo da ottenere velocità e chiarezza e attivando la domanda in base alle stagioni e alle famiglie, i marchi CPG possono conquistare sia i panieri immediati sia la fedeltà a lungo termine degli acquirenti.
- NielsenIQ. Il rapporto NIQ rivela le tendenze globali del 2025 in materia di salute e benessere. Pubblicato il 28 maggio 2025.[Link]
- NielsenIQ. Prodotti a marchio privato e di marca: Un panorama di scaffali in evoluzione. Pubblicato il 28 aprile 2025.[Link]
- Pacvue, Dati interni. Analisi della spesa pubblicitaria, del CPC e dell’ ROAS e sulle piattaforme di retail media. Dicembre 2024 – maggio 2025.
- NielsenIQ. NIQ riporta una crescita del valore del 7,3% su base annua nel settore della bellezza globale. Pubblicato il 25 febbraio 2025.[Link]
Scarica il documento di " Pacvue" "Winning the Digital Shelf: CPG Retail Media Playbook 2025" per scoprire 5 strategie collaudate per conquistare il " digital shelf".