Headed to unBoxed? unWind after unBoxed with Pacvue, The CPG Guys​, and Amazon Ads at our private happy hour built for connecting, unwinding, and letting loose.

Pacvue

Rapporto di riferimento sul Cyber 5 Retail Media 2025

Scopri come i marchi hanno investito, operato e si sono adattati nei principali negozi al dettaglio degli Stati Uniti durante il periodo di punta degli acquisti natalizi.

Poiché il Black Friday, il Cyber Monday e il più ampio periodo del “Cyber 5” hanno generato un volume record di acquirenti, i marchi hanno rapidamente adeguato le loro strategie “full-funnel” su Amazon, Walmart e Target. Il rapporto "Cyber 5 Retail Media Benchmark Report" diPacvue offre un'analisi approfondita delle prestazioni registrate nei giorni più competitivi dell'anno, evidenziando dove gli inserzionisti hanno concentrato la spesa, come si è evoluta la pressione delle aste e quali tattiche hanno generato i rendimenti più elevati.


Avrai accesso abenchmark a livello di evento forniti da Pacvue, aggregati tra migliaia di inserzionisti e significativi investimenti pubblicitari durante le festività. Utilizza queste informazioni per misurare le tue prestazioni rispetto ai mercati più ampi degli Stati Uniti e dell'Europa, perfezionare la pianificazione delle campagne di fine anno e dell'inizio del 2026 e stare al passo con le tendenze emergenti, dato che i media al dettaglio continuano ad accelerare durante i periodi di picco degli acquisti.
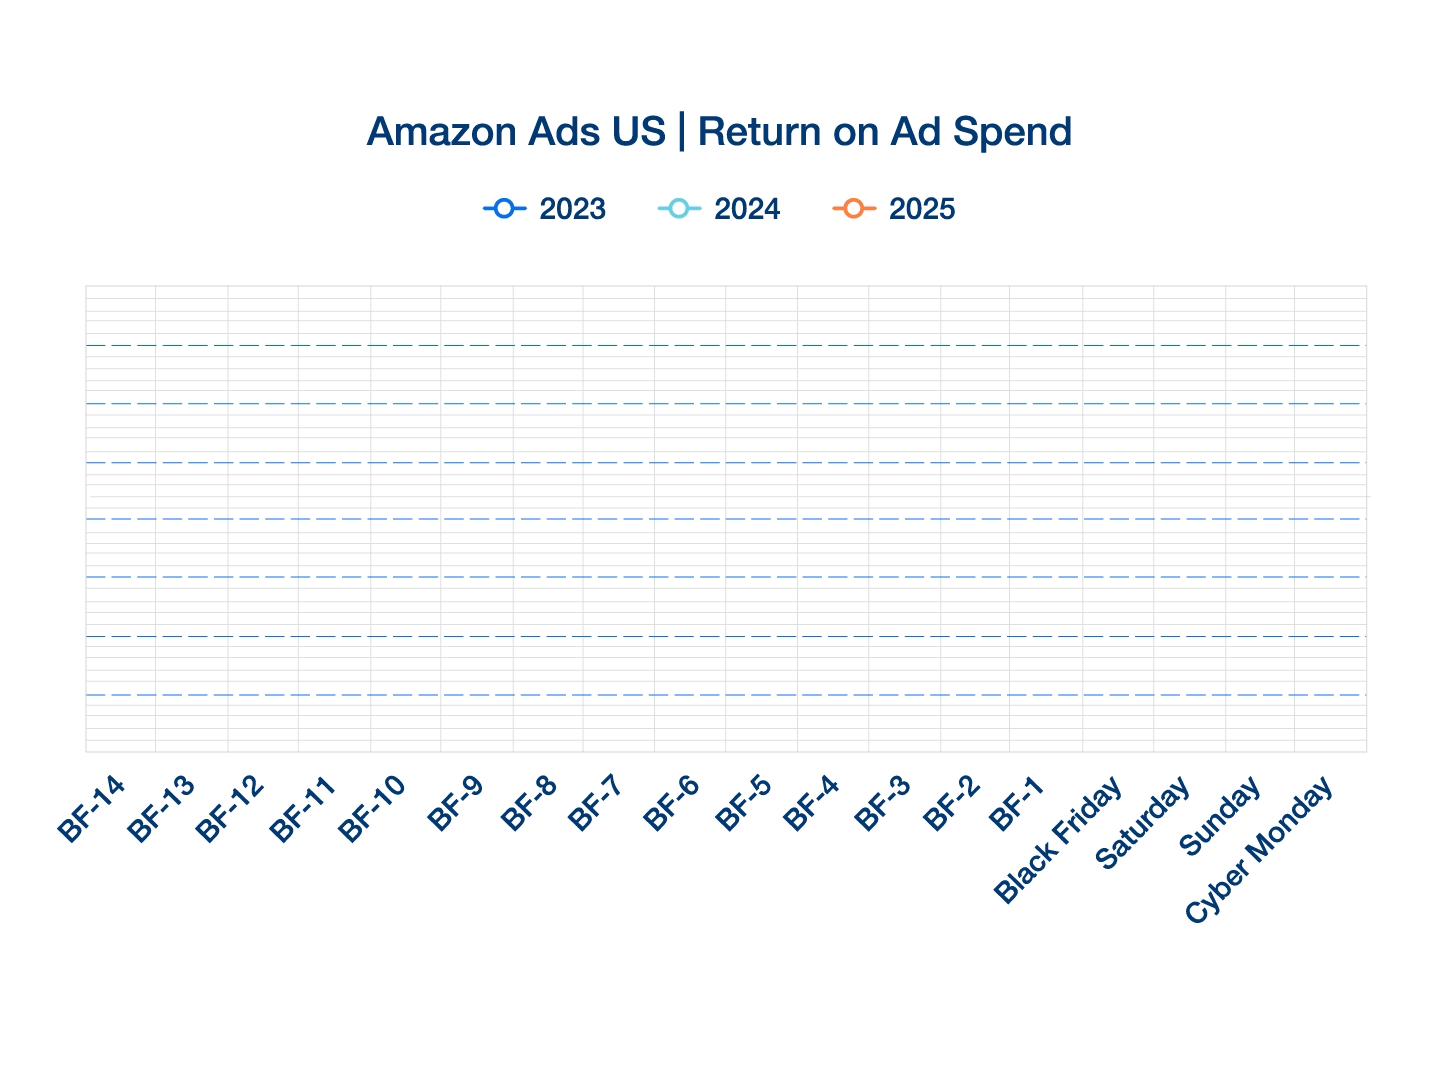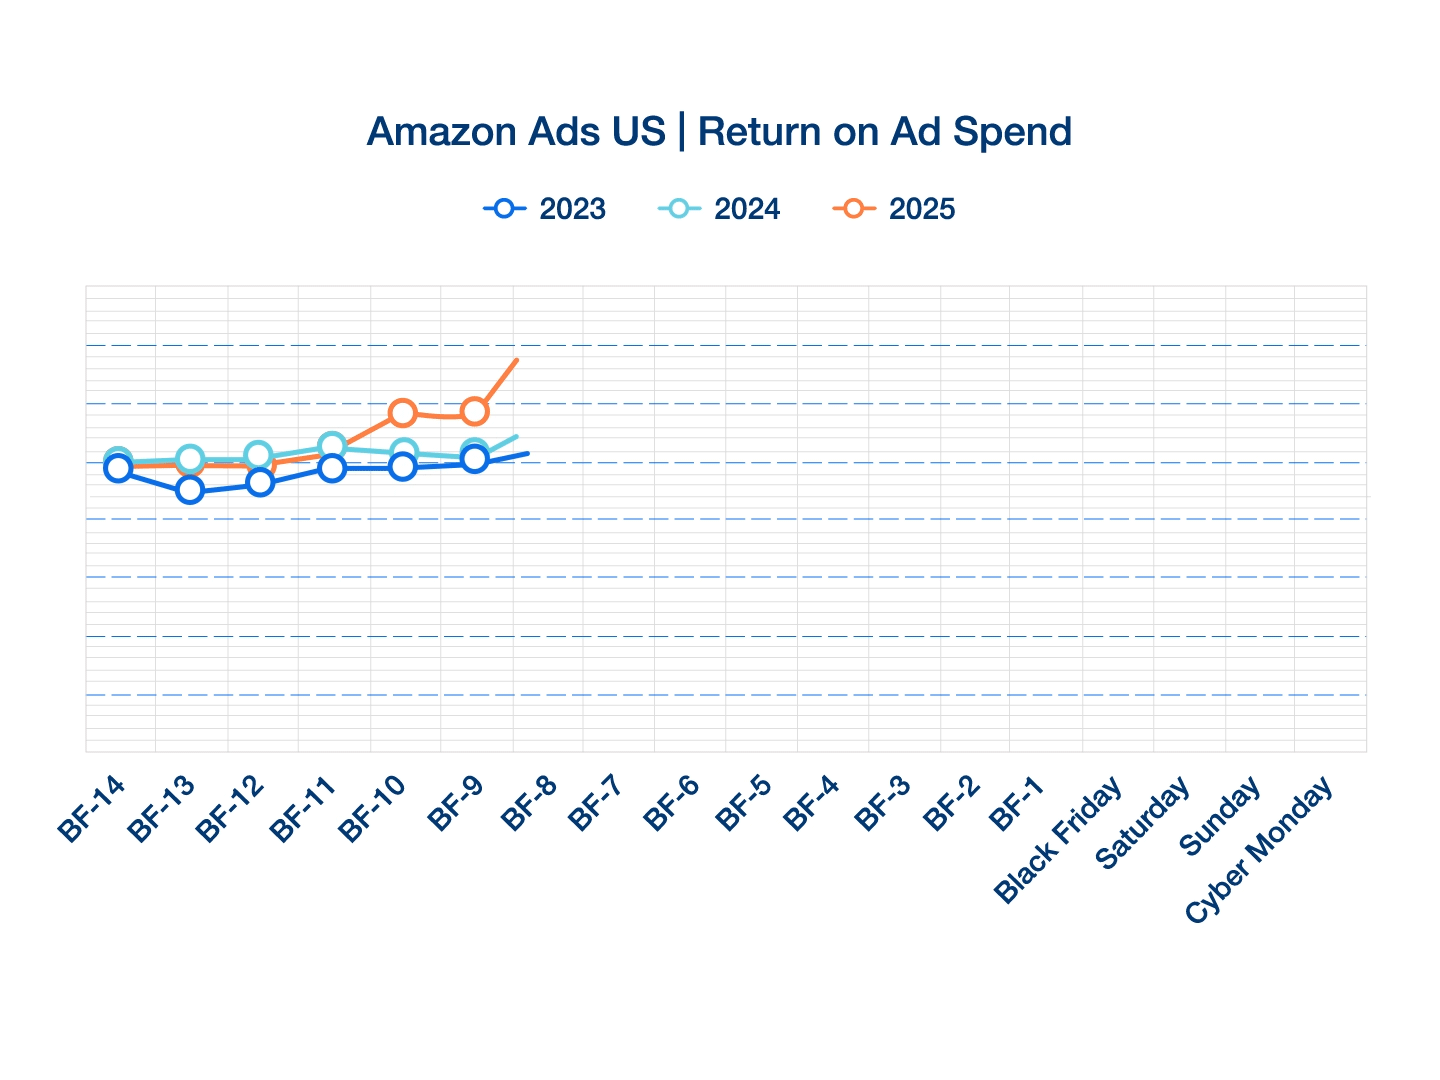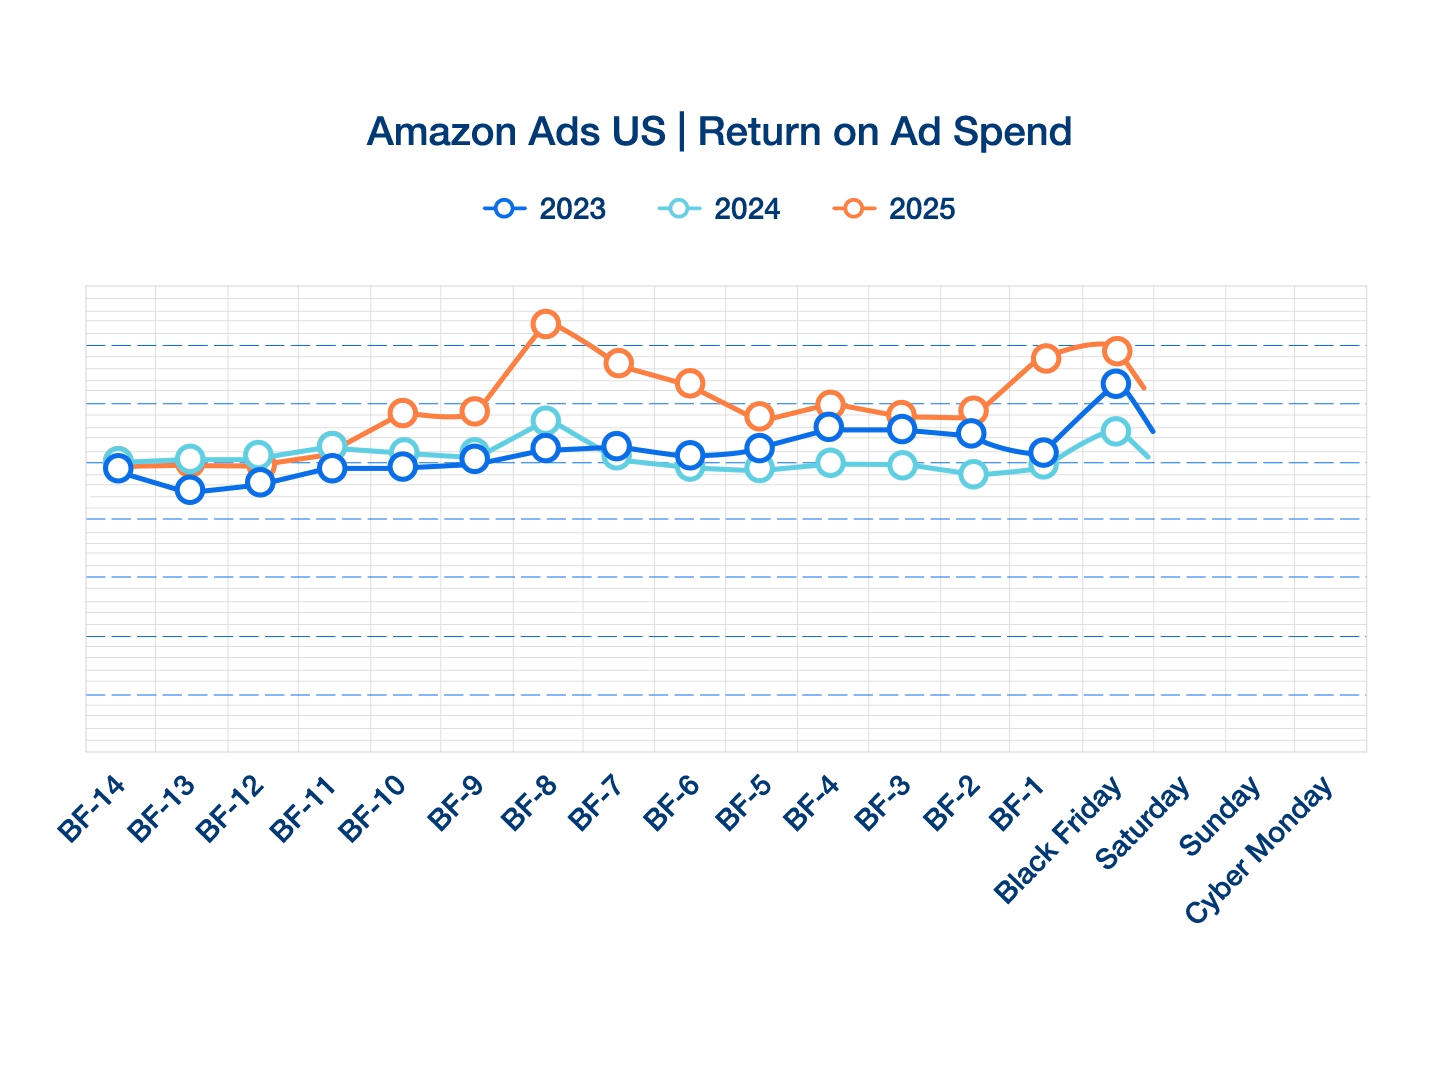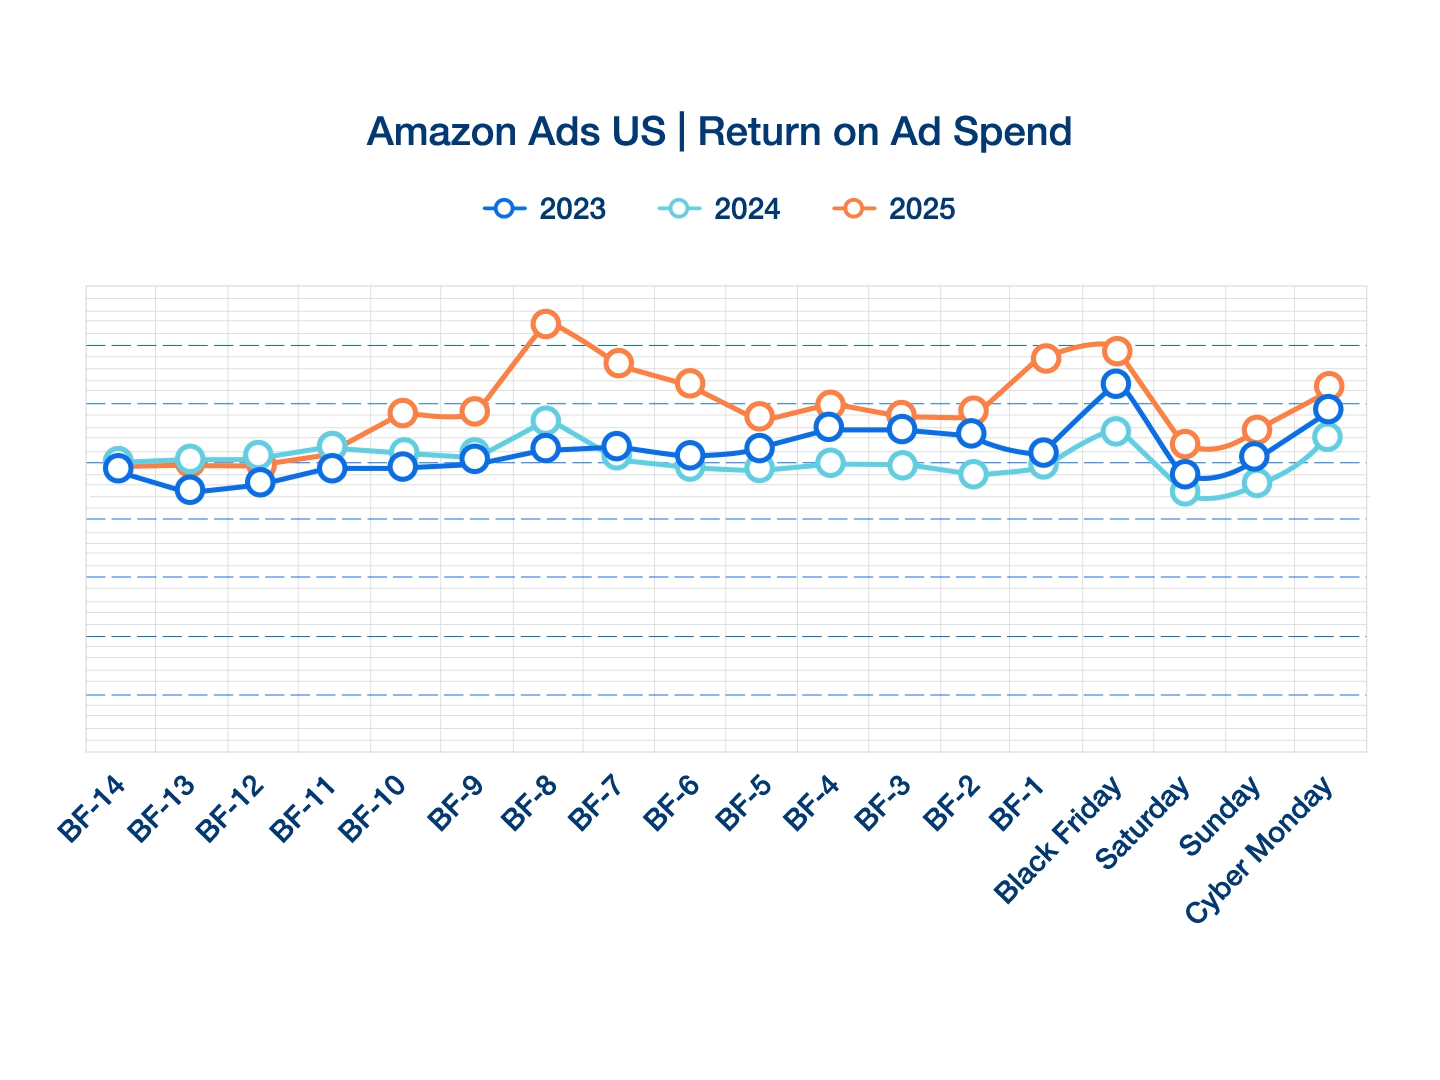
Sebbene la pressione sulle aste si sia intensificata con l’avvicinarsi del Black Friday e del Cyber Monday, i CPC sia per gli “Sponsored Products” che per gli “ Sponsored Brands ” sono aumentati a un ritmo in linea con la domanda stagionale. Le prestazioni in termini di conversione sono rimaste stabili o sono migliorate durante il periodo di picco, consentendo all’ ROAS e di rafforzarsi nonostante l’aumento dei costi. Queste dinamiche riflettono un elevato intento di acquisto da parte dei consumatori e un traffico più concentrato, man mano che i consumatori entravano nel periodo di punta degli acquisti natalizi.

Mentre gli inserzionisti hanno aumentato significativamente gli investimenti durante il BFCM, le vendite sono cresciute ancora più rapidamente per entrambi i tipi di annunci, segnalando una forte risposta da parte dei consumatori e un'efficiente distribuzione del budget nei momenti di maggiore interesse della stagione. L'attivazione anticipata ha prodotto moderati aumenti dei CPC, della spesa e delle vendite prima dell'evento, ma l'incremento più significativo è rimasto concentrato nella finestra centrale del BFCM, dove la maggiore visibilità e la domanda allineata hanno determinato i rendimenti più elevati.

Scarica il rapporto
Pacvue

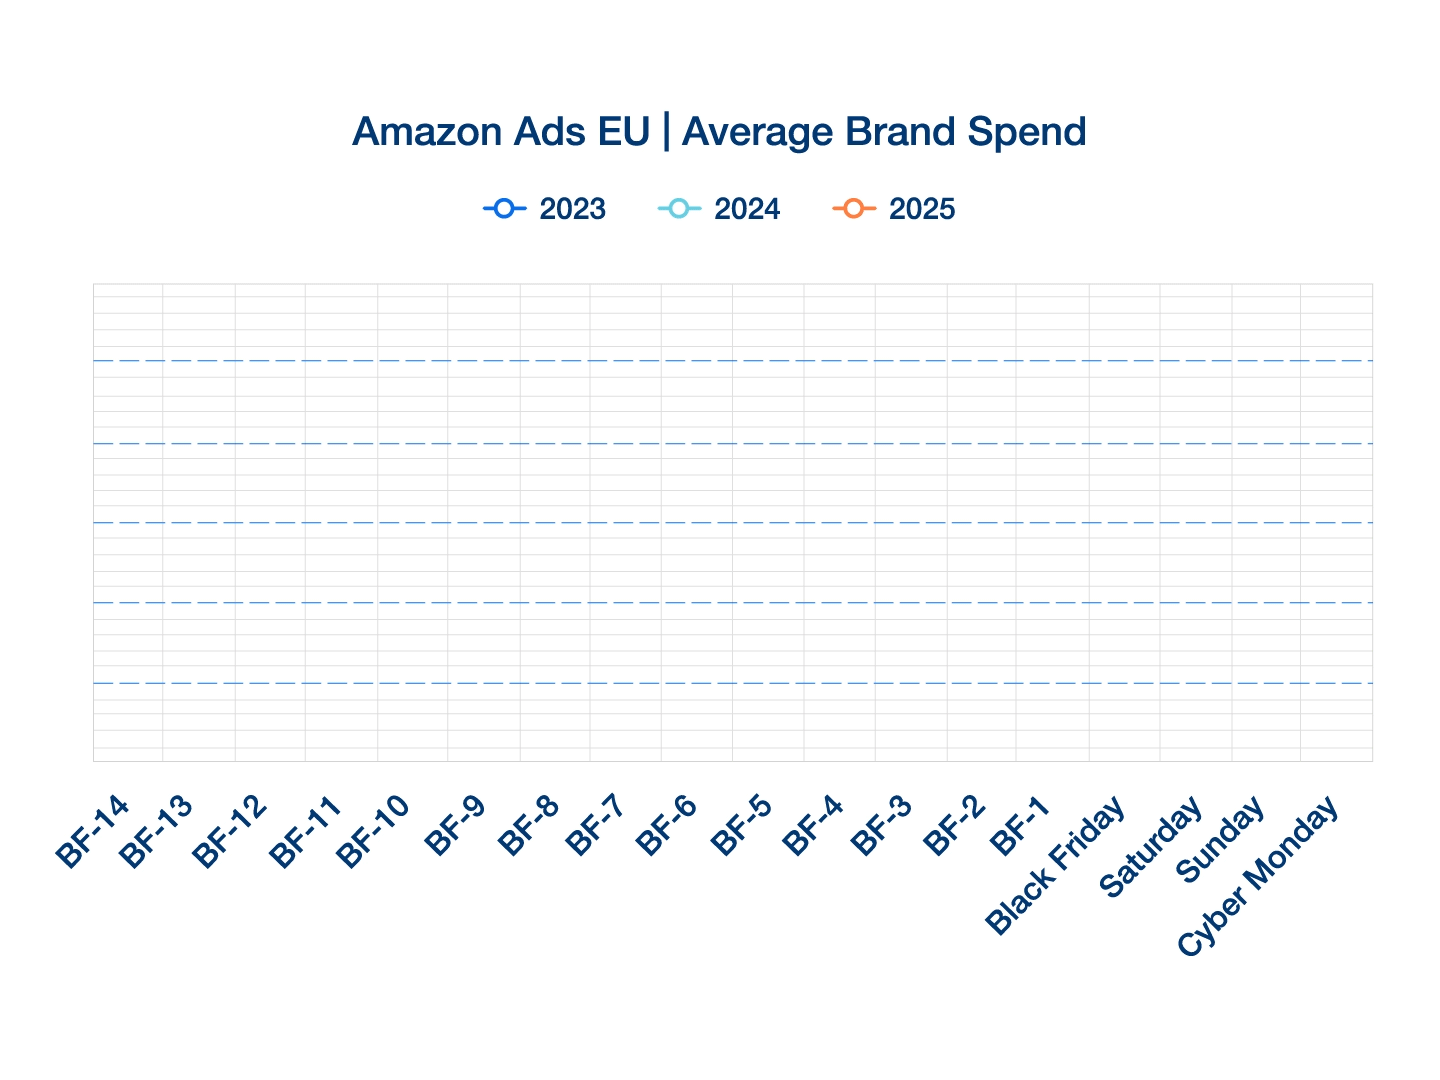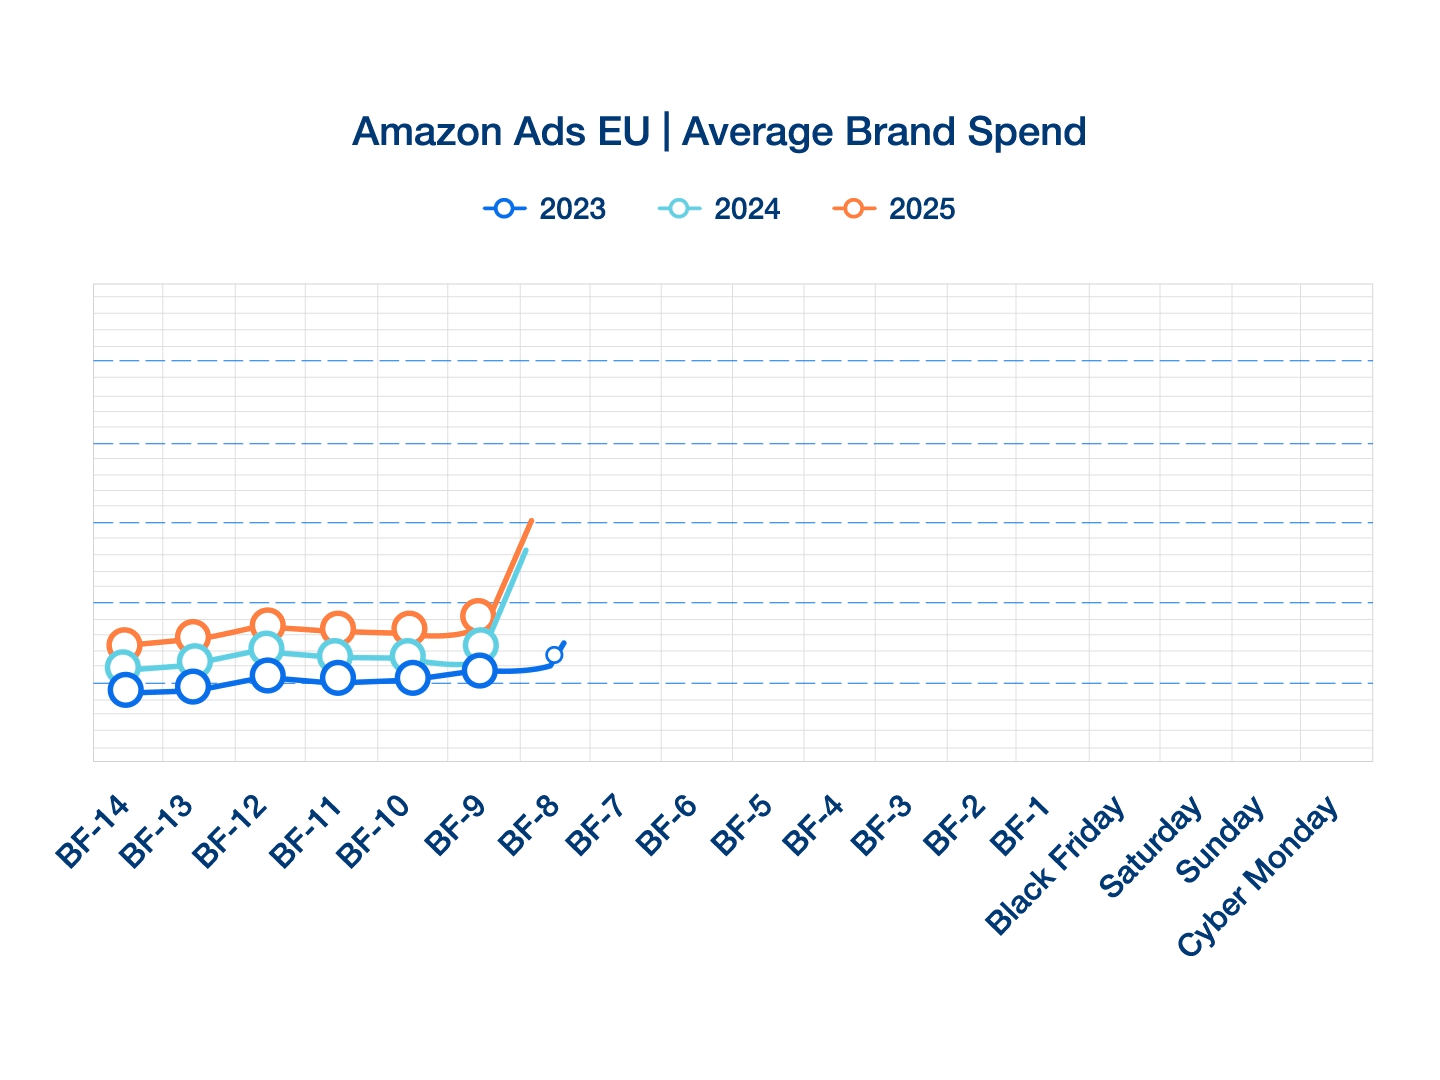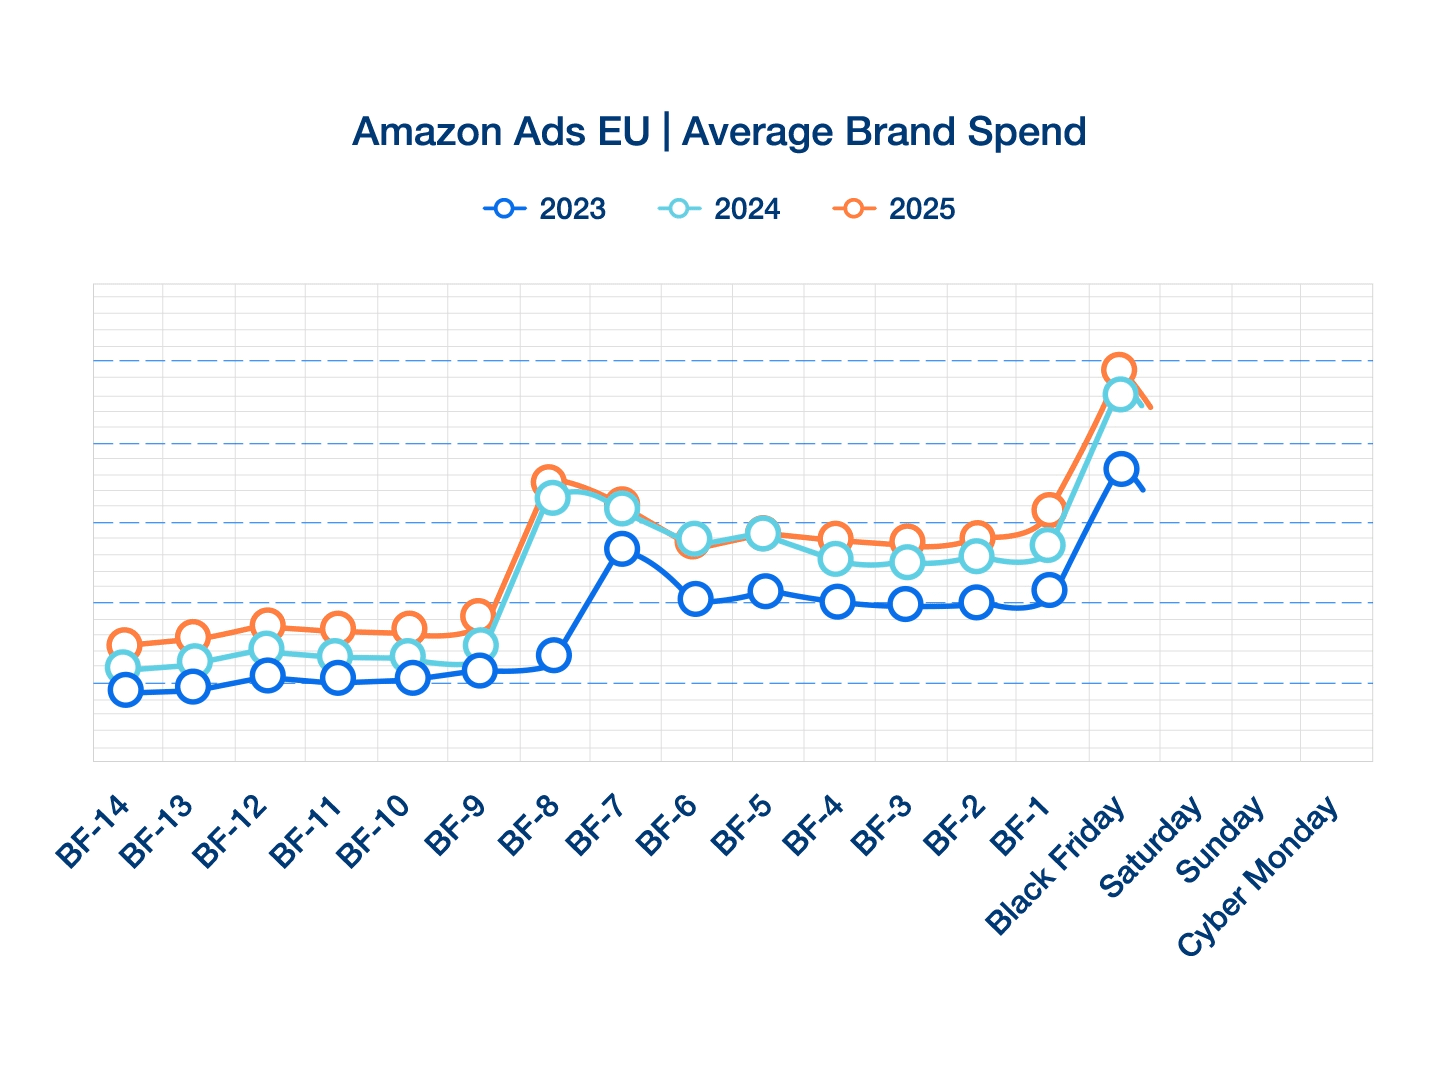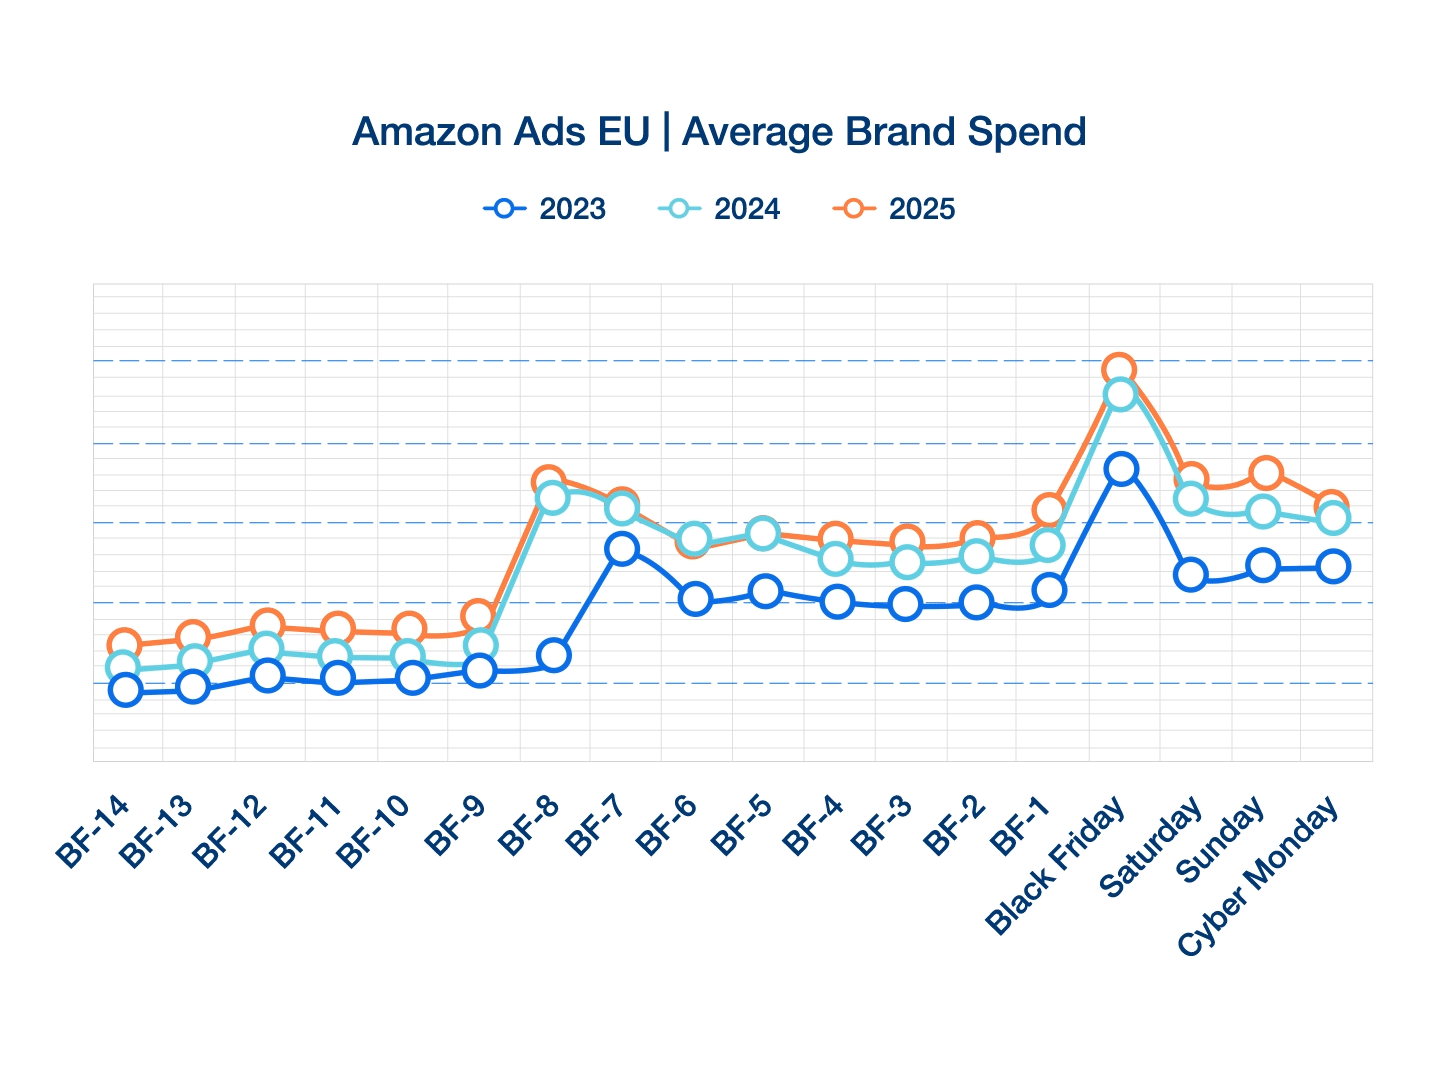
Mentre la pressione delle aste si è intensificata in modo più marcato sui marketplace europei di Amazondurante il Black Friday e il Cyber Monday, i CPC sono aumentati in modo significativo sia per gli “Sponsored Products” che per gli “ Sponsored Brands ”, riflettendo contesti di offerta altamente competitivi. Le prestazioni di conversione hanno subito un leggero calo in tutti i formati, con il CVR degli SP sostanzialmente stabile e quello degli SB in calo, poiché gli acquirenti hanno impiegato più tempo a confrontare le opzioni prima dell’acquisto. Poiché l’aumento dei CPC ha superato la stabilità delle conversioni, l’ ROAS e ha subito un calo in entrambi i tipi di annunci, evidenziando la maggiore difficoltà nel mantenere l’efficienza durante i picchi di concorrenza stagionale, quando i comportamenti di ricerca si ampliano e i percorsi di acquisto si allungano.

Mentre gli inserzionisti hanno aumentato in modo aggressivo la spesa nell’UE — sebbene in modo più misurato rispetto agli Stati Uniti — la crescita delle vendite non ha tenuto il passo, riflettendo una situazione di mercato in cui i maggiori costi d’asta e una navigazione più esplorativa hanno limitato i guadagni in termini di efficienza. I “Sponsored Products” hanno registrato un significativo aumento delle vendite, ma sono rimasti comunque indietro rispetto al ritmo di crescita della spesa, mentre i “ Sponsored Brands ” hanno prodotto un incremento delle vendite più modesto in un contesto di accresciuta concorrenza nella parte superiore del funnel. L’attivazione anticipata del BFCM è stata notevolmente più forte nell’UE, con CPC, spesa, vendite e ROAS che hanno iniziato a crescere prima nel periodo precedente all’evento, segnalando un passaggio più precoce e intenso alla modalità BFCM rispetto al mercato statunitense.

Scarica il rapporto
Pacvue

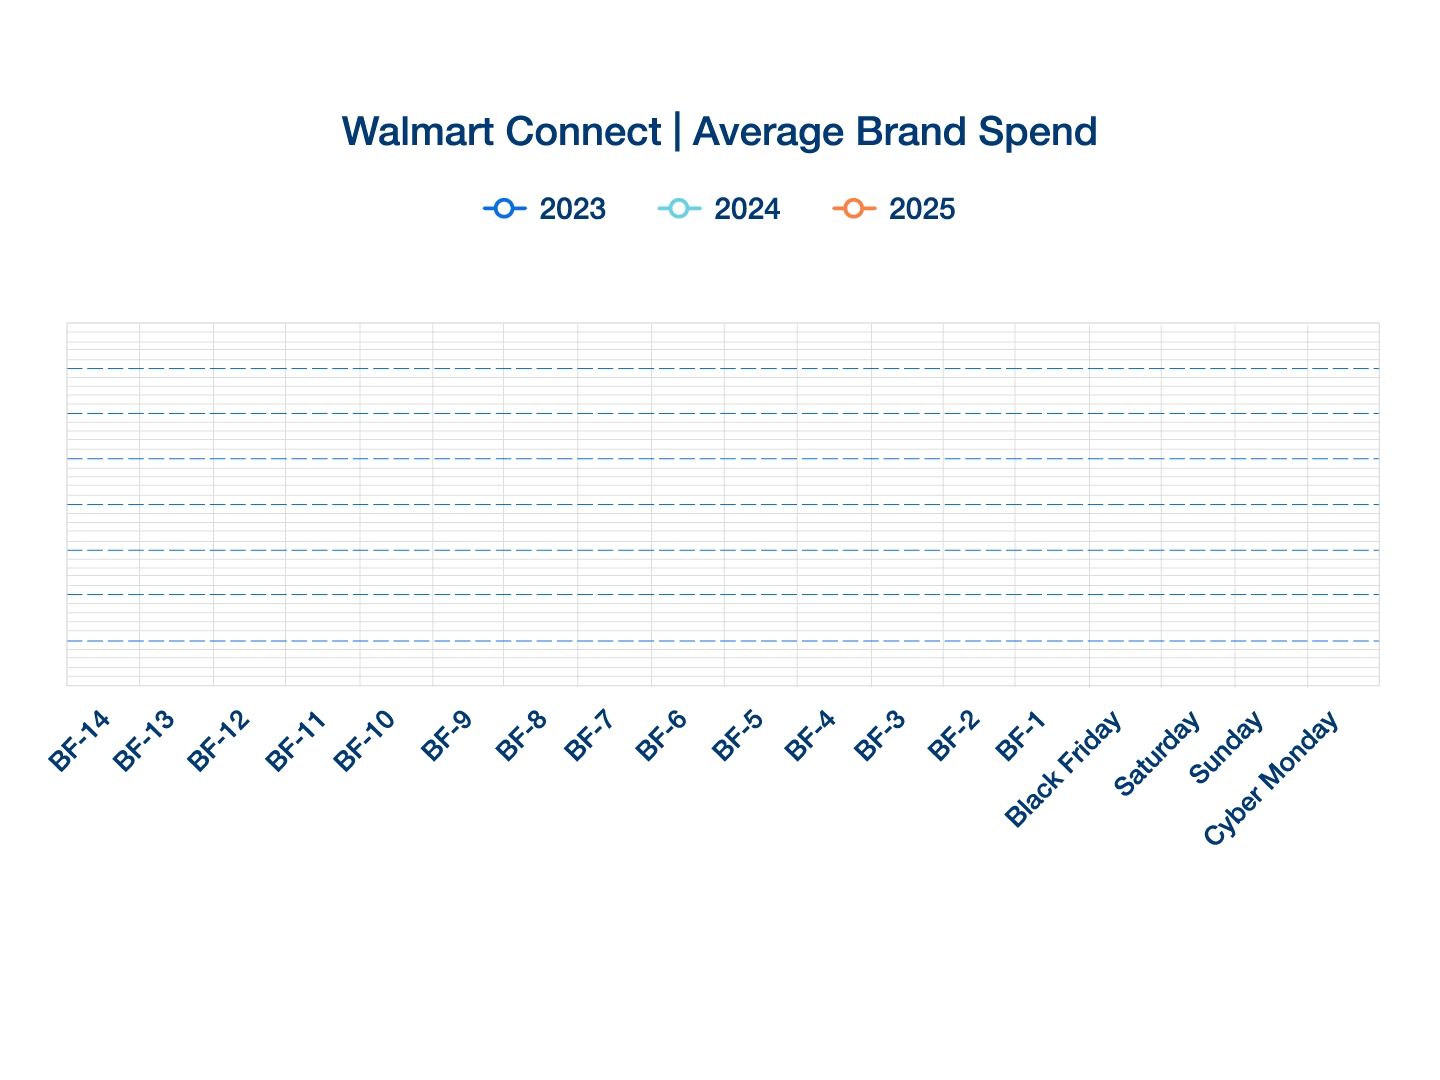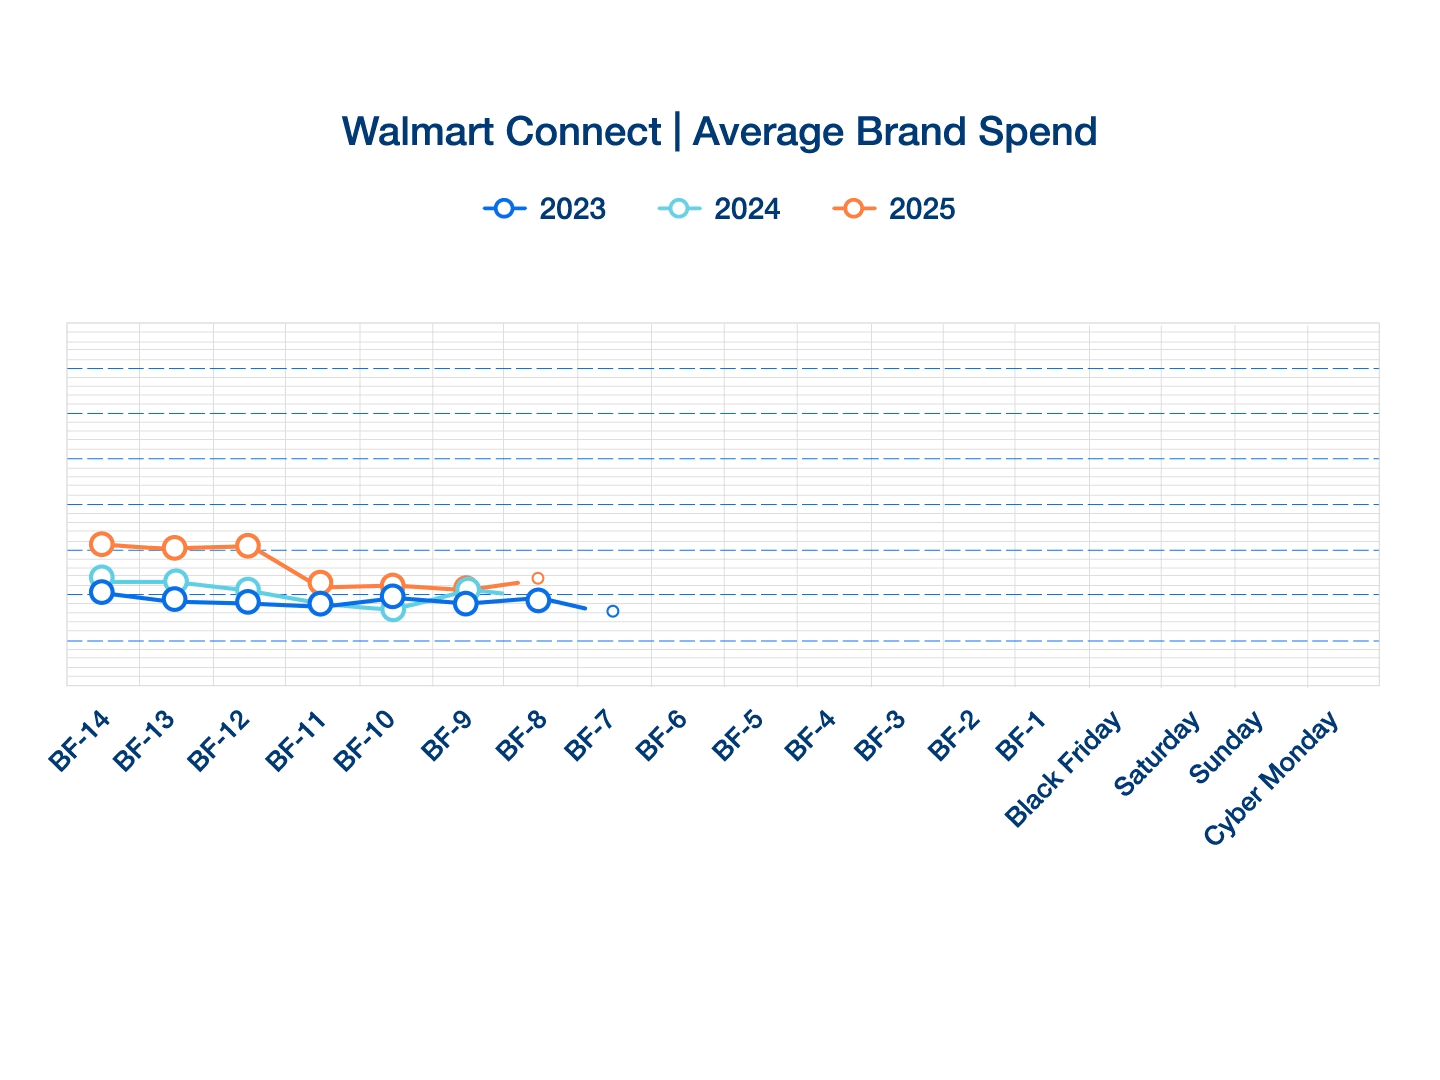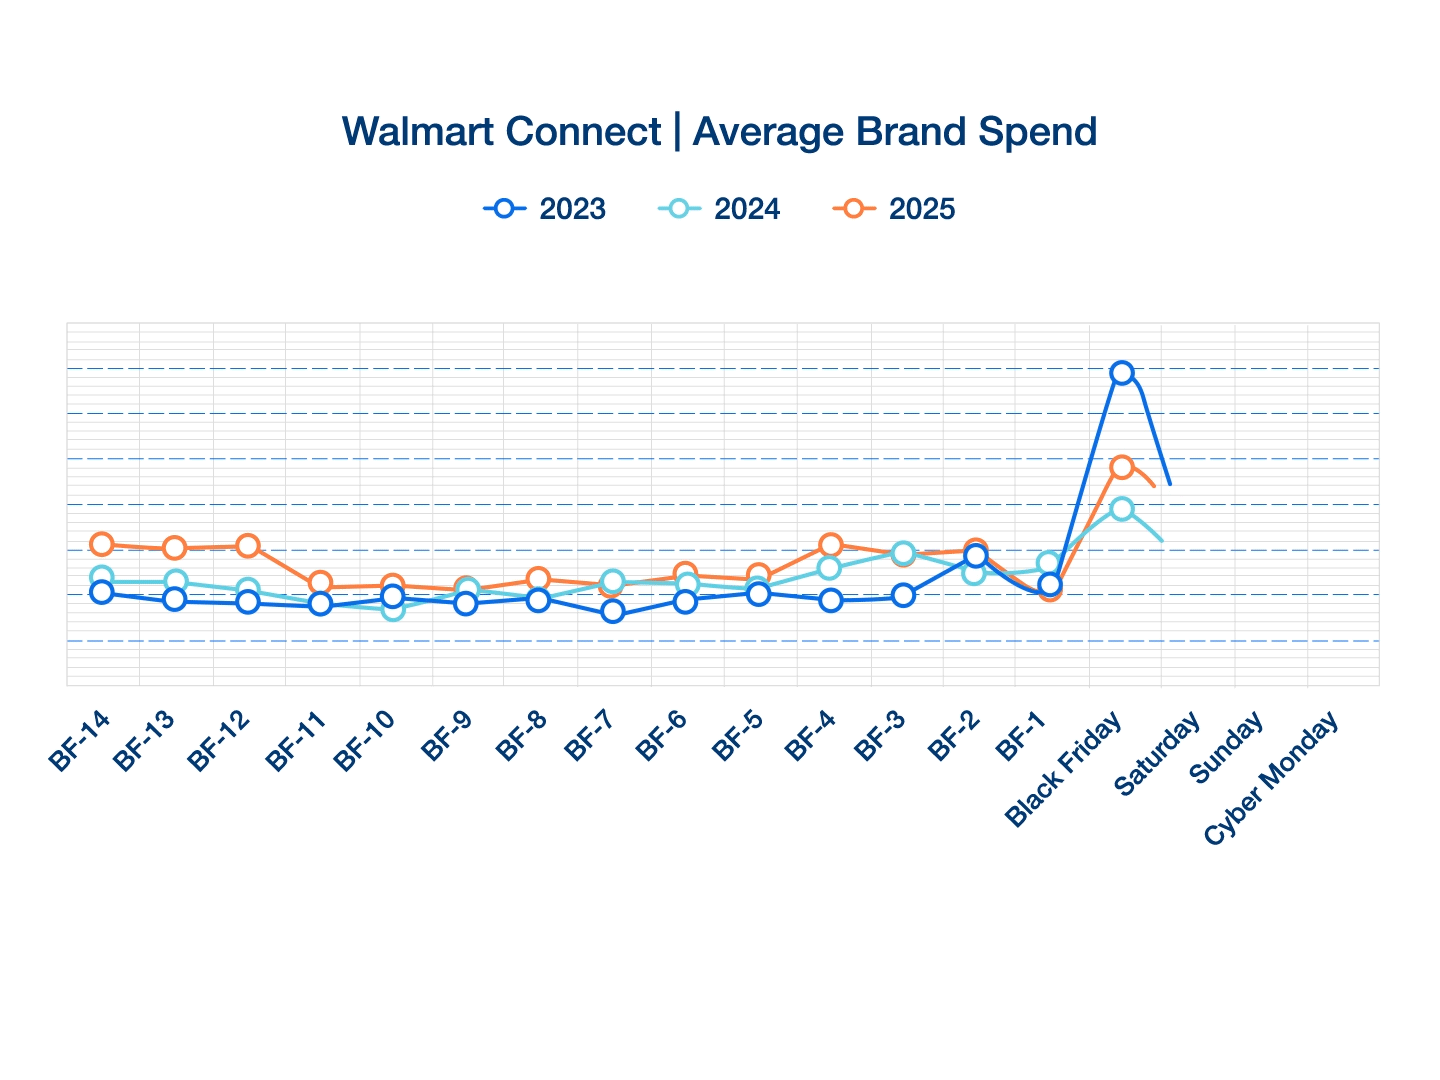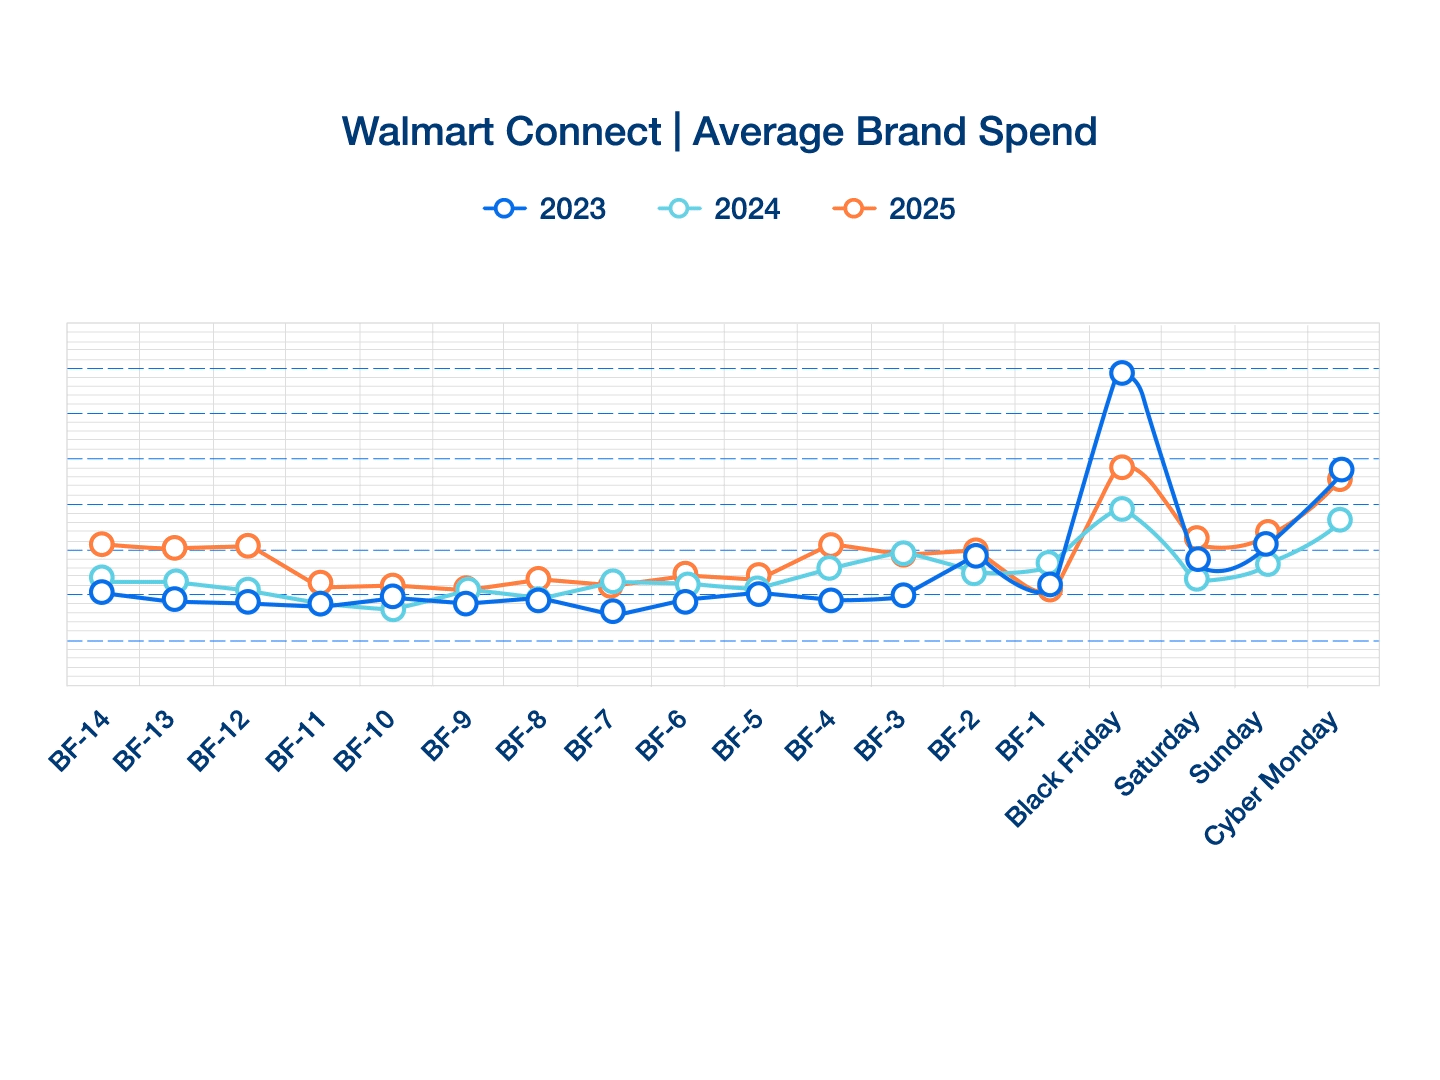
Sebbene i CPC abbiano registrato un aumento significativo in tutti gli Stati Uniti Walmart durante il Black Friday e il Cyber Monday, sia i “Sponsored Products” che i “ Sponsored Brands ” hanno subito un notevole inasprimento delle aste, poiché gli inserzionisti hanno aumentato le offerte in risposta al picco di domanda. L’efficienza dei “Sponsored Products” è rimasta relativamente stabile nonostante i costi più elevati, mentre i “ Sponsored Brands ” hanno registrato un forte aumento del “ ROAS ”, poiché il traffico generato dal BFCM ha migliorato la qualità dei clic e delle impressioni. Questi cambiamenti riflettono un mercato competitivo ma reattivo, in cui l’elevata attività legata alle festività ha determinato sia una pressione sui costi che un maggiore coinvolgimento in tutti i formati.

Sebbene gli inserzionisti abbiano aumentato in modo significativo gli investimenti in vista del periodo di picco, le vendite sono cresciute sia per gli SP che per gli SB, con gli “ Sponsored Brands ” che, in particolare, hanno registrato una crescita superiore alla media rispetto alla spesa. Le vendite di Sponsored Products sono aumentate quasi in linea con l’espansione del budget, indicando dinamiche di rendimento stabili, mentre le inserzioni “ Sponsored Brands ” hanno generato una risposta in termini di vendite molto più forte, sottolineandone l’efficacia durante lo shopping festivo caratterizzato da un’elevata propensione all’acquisto. A differenza di Amazon, il picco del BFCM su Walmartsi estende oltre il Black Friday e il Cyber Monday, con uno slancio elevato che si mantiene per tutto il fine settimana, creando una finestra più ampia che consente agli inserzionisti di cogliere la domanda.

Scarica il rapporto
Pacvue

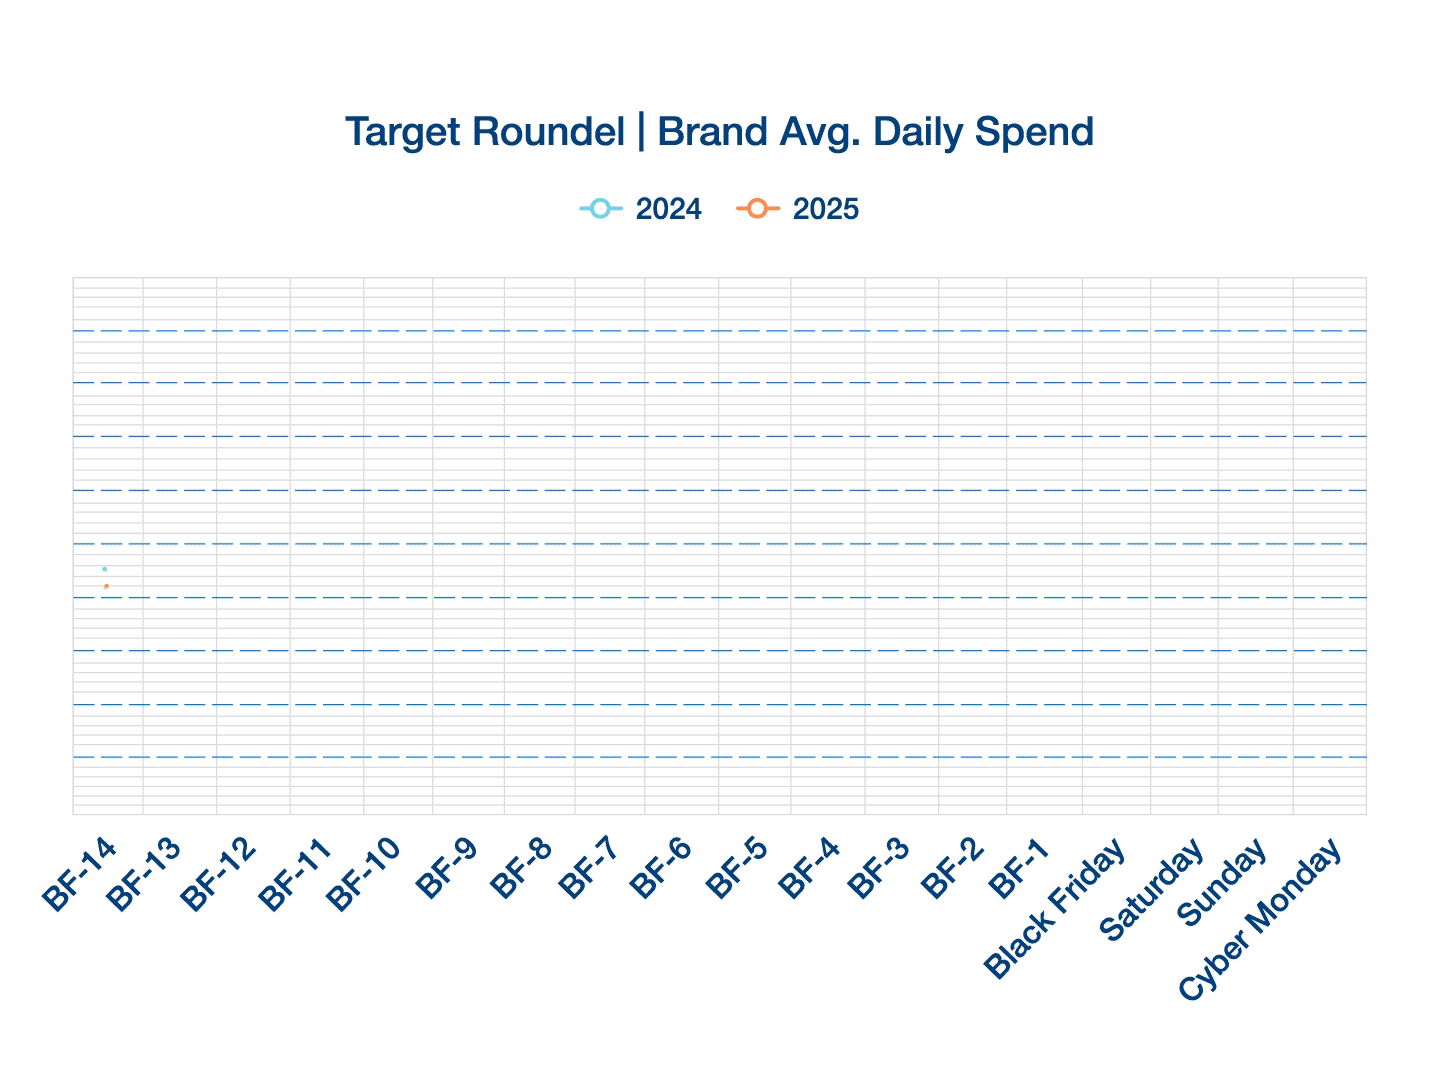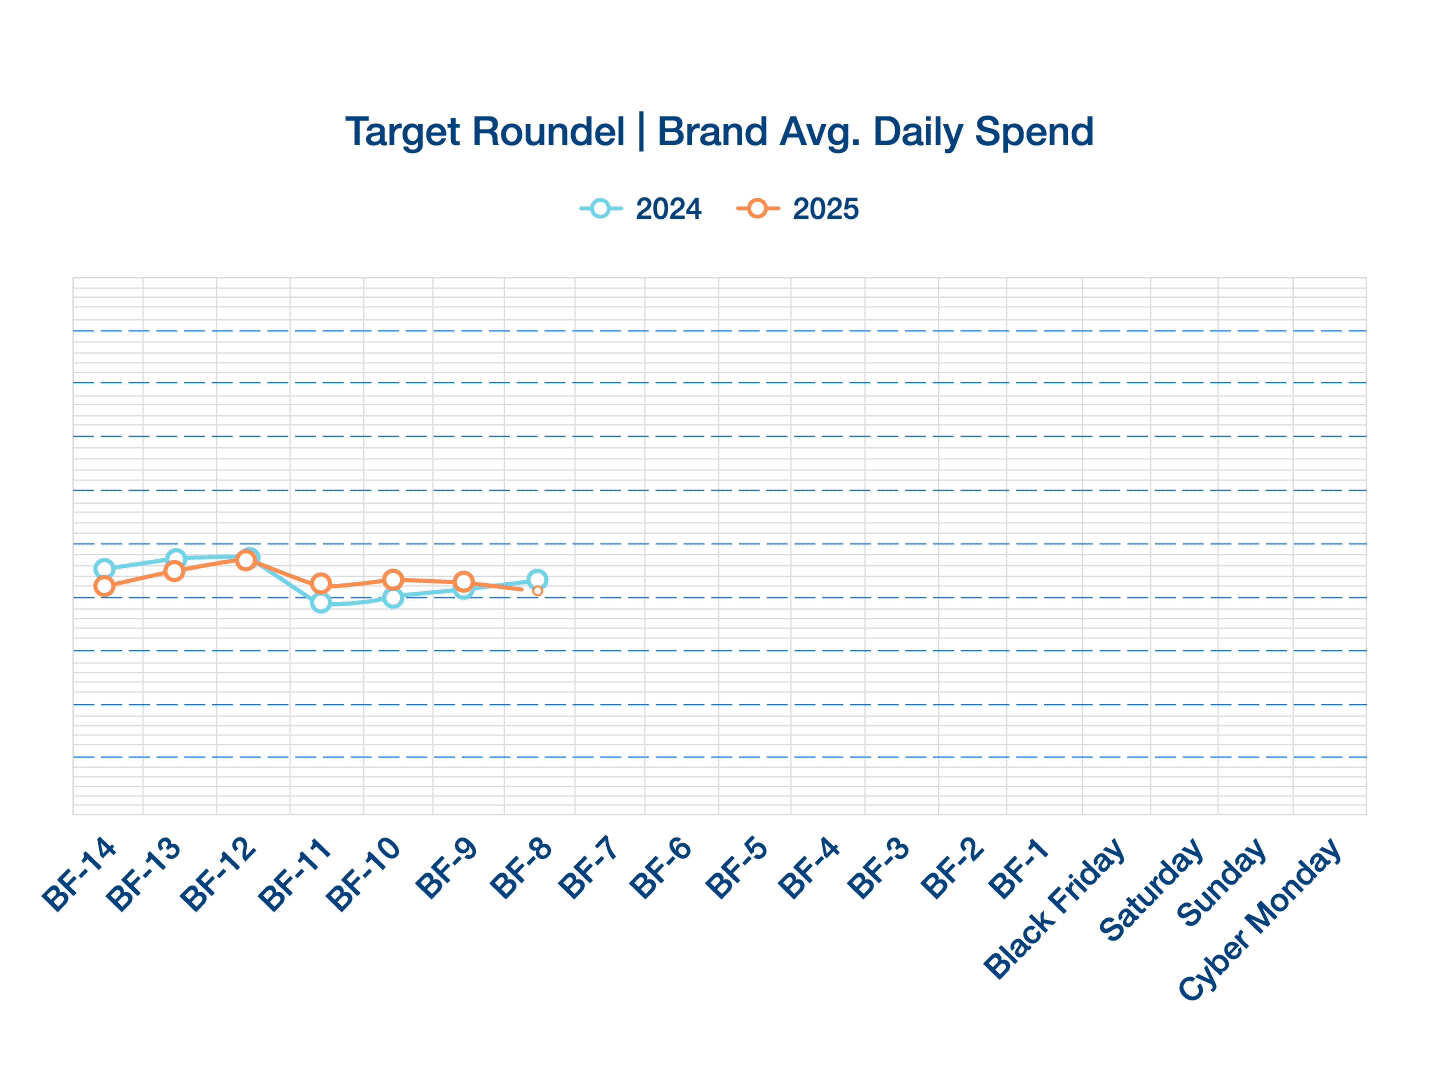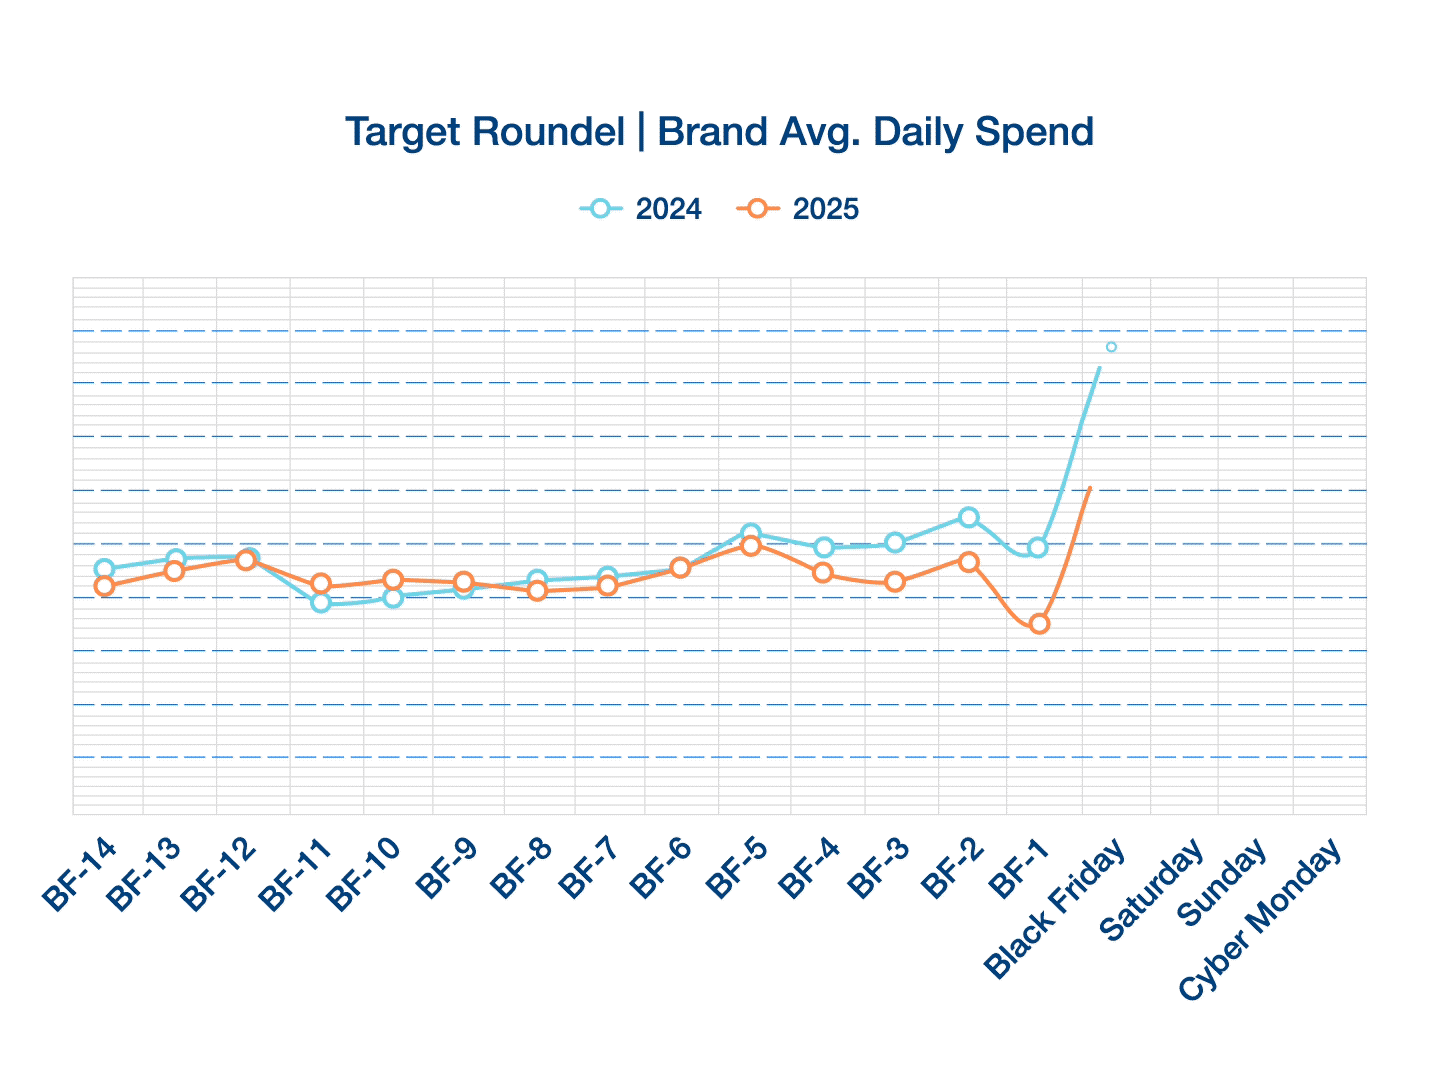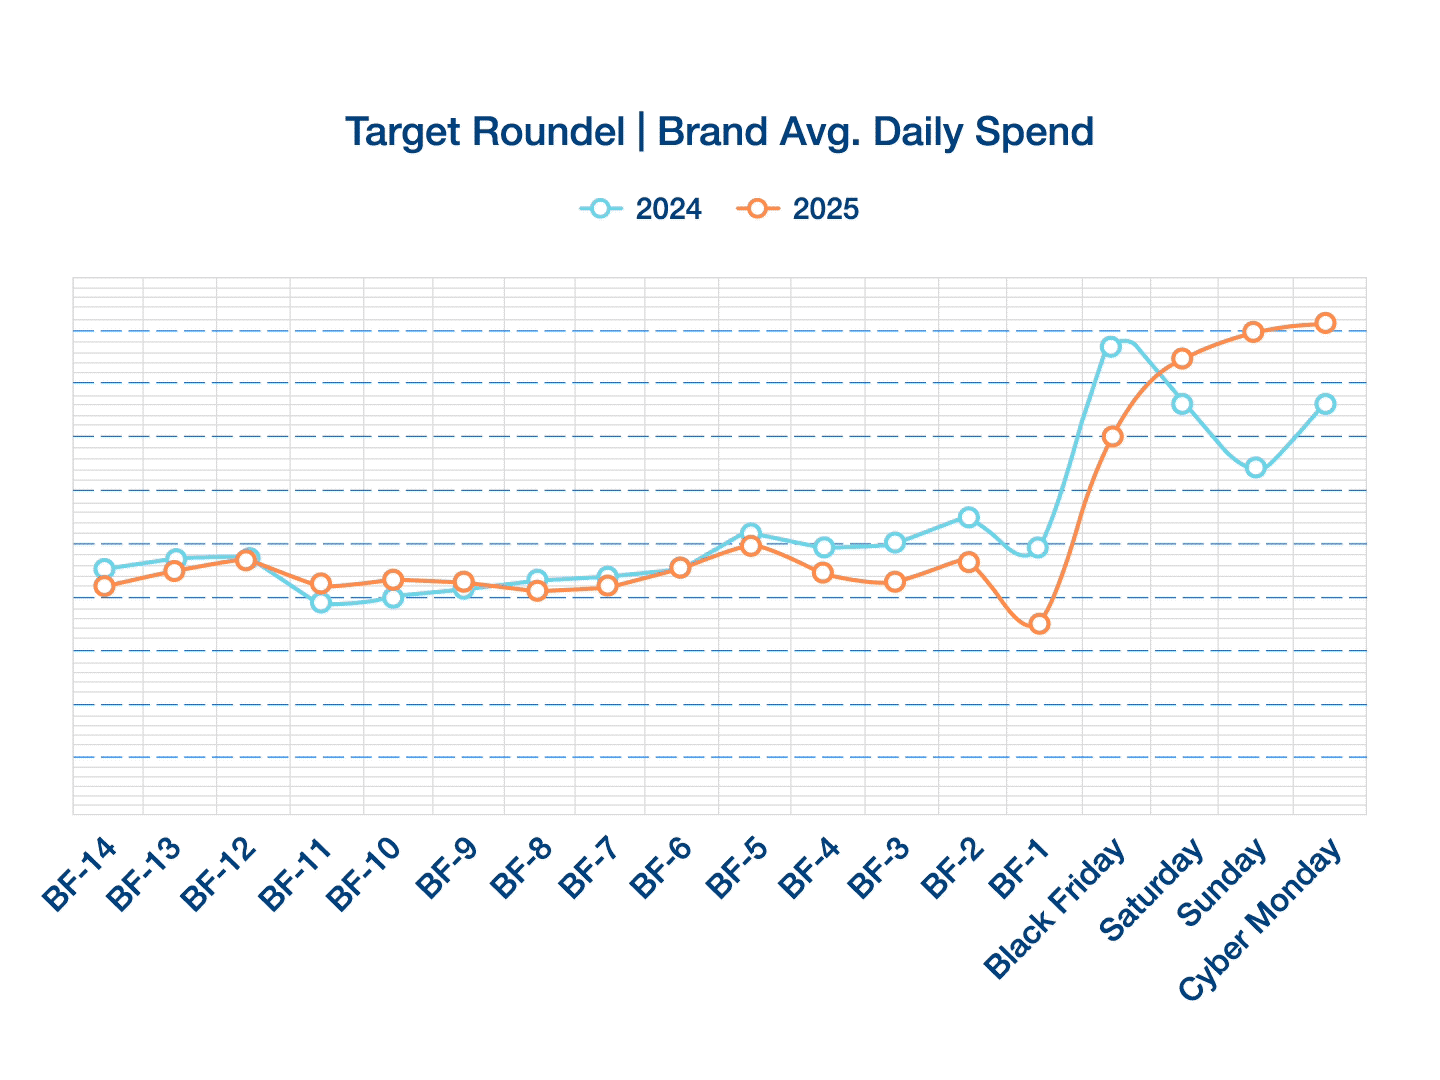
Sebbene il Black Friday abbia registrato una maggiore efficienza rispetto Target negli Stati Uniti rispetto all’anno precedente, gli inserzionisti hanno speso meno in termini complessivi, ottenendo tuttavia rendimenti migliori. La spesa è diminuita del 19% rispetto al 2024, ma i CPC sono scesi dell’11% e l’ ROAS e è aumentato del 28%, indicando che un traffico più economico e una maggiore propensione all’acquisto da parte dei consumatori hanno favorito prestazioni migliori nonostante budget più ridotti. Anche le impressioni sono risultate più convenienti, con un eCPM in calo del 18%, a conferma di un contesto d’asta più favorevole durante il Black Friday del 2025.

Mentre il Cyber Monday ha mostrato una tendenza opposta, con una spesa in crescita del 20% su base annua e una maggiore concorrenza che ha spinto i CPC e gli eCPM al rialzo del 17%, l’efficienza ha subito un calo, con l’ ROAS e in diminuzione del 19%. L’aumento del costo del traffico e delle impressioni segnala un panorama più competitivo durante il Cyber Monday, dove l’elevata domanda non si è tradotta negli stessi livelli di rendimento dell’anno precedente. Queste dinamiche contrastanti evidenziano come Targetle prestazioni di BFCM siano variate in modo significativo nei due giorni di picco.

Scarica il rapporto
Pacvue

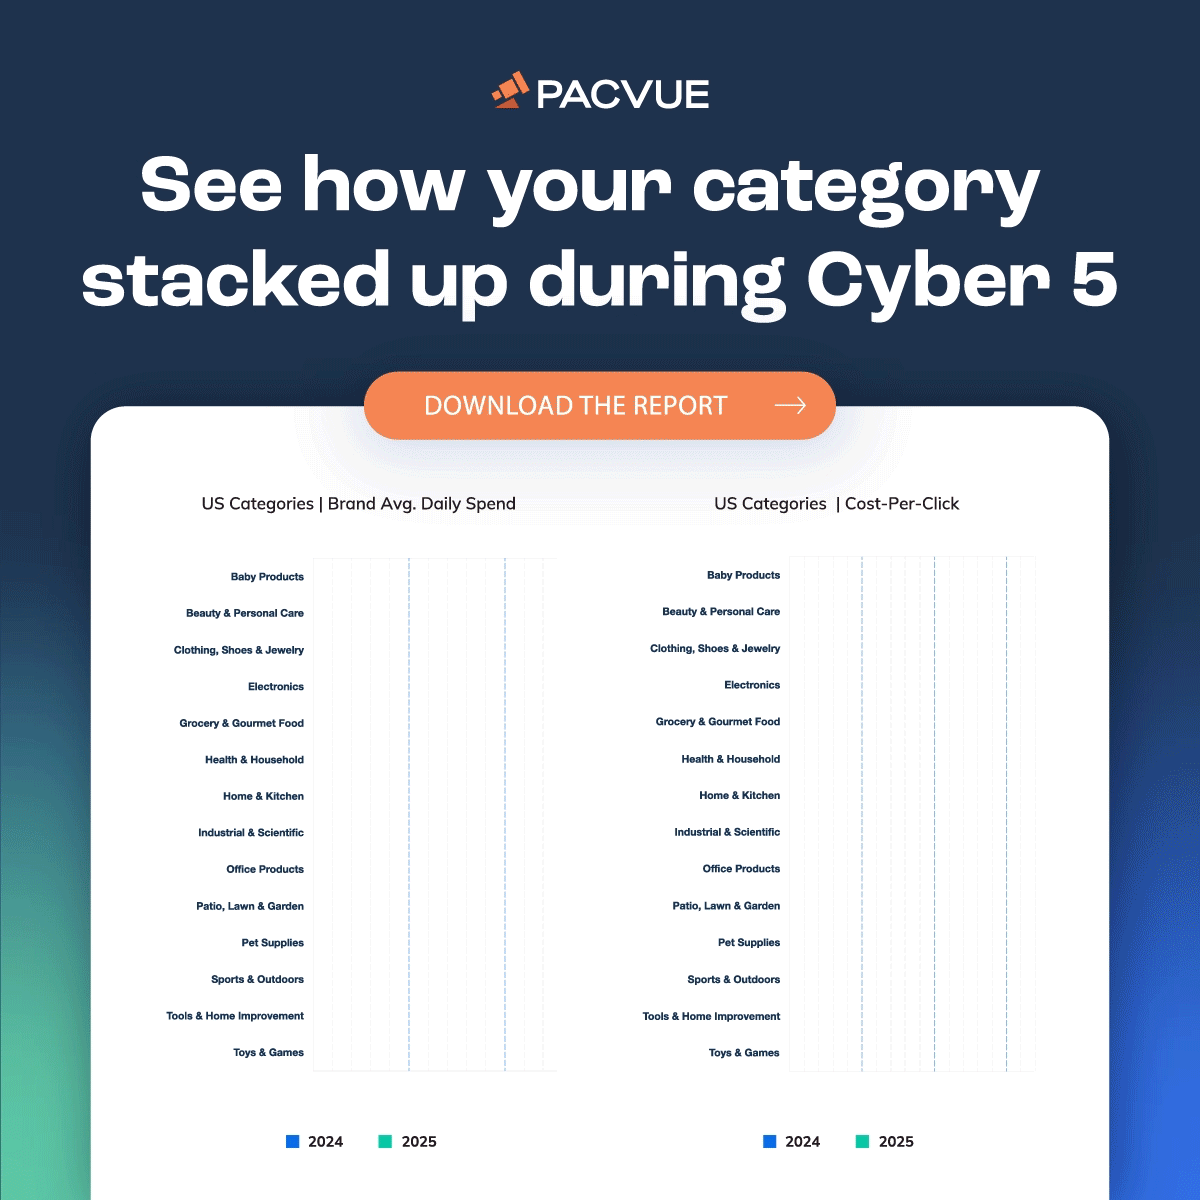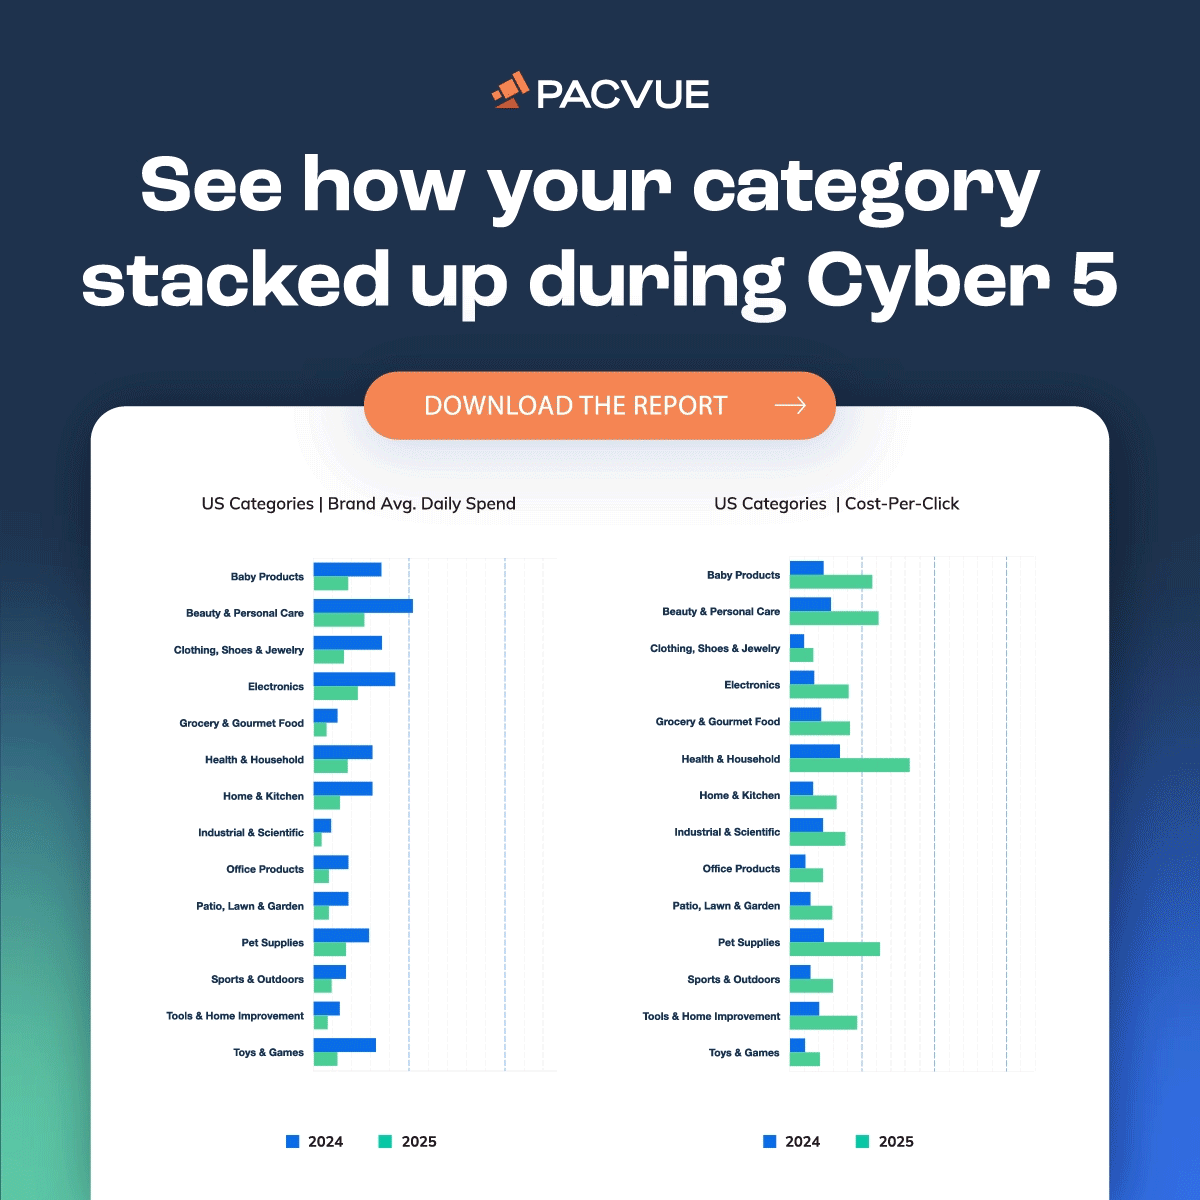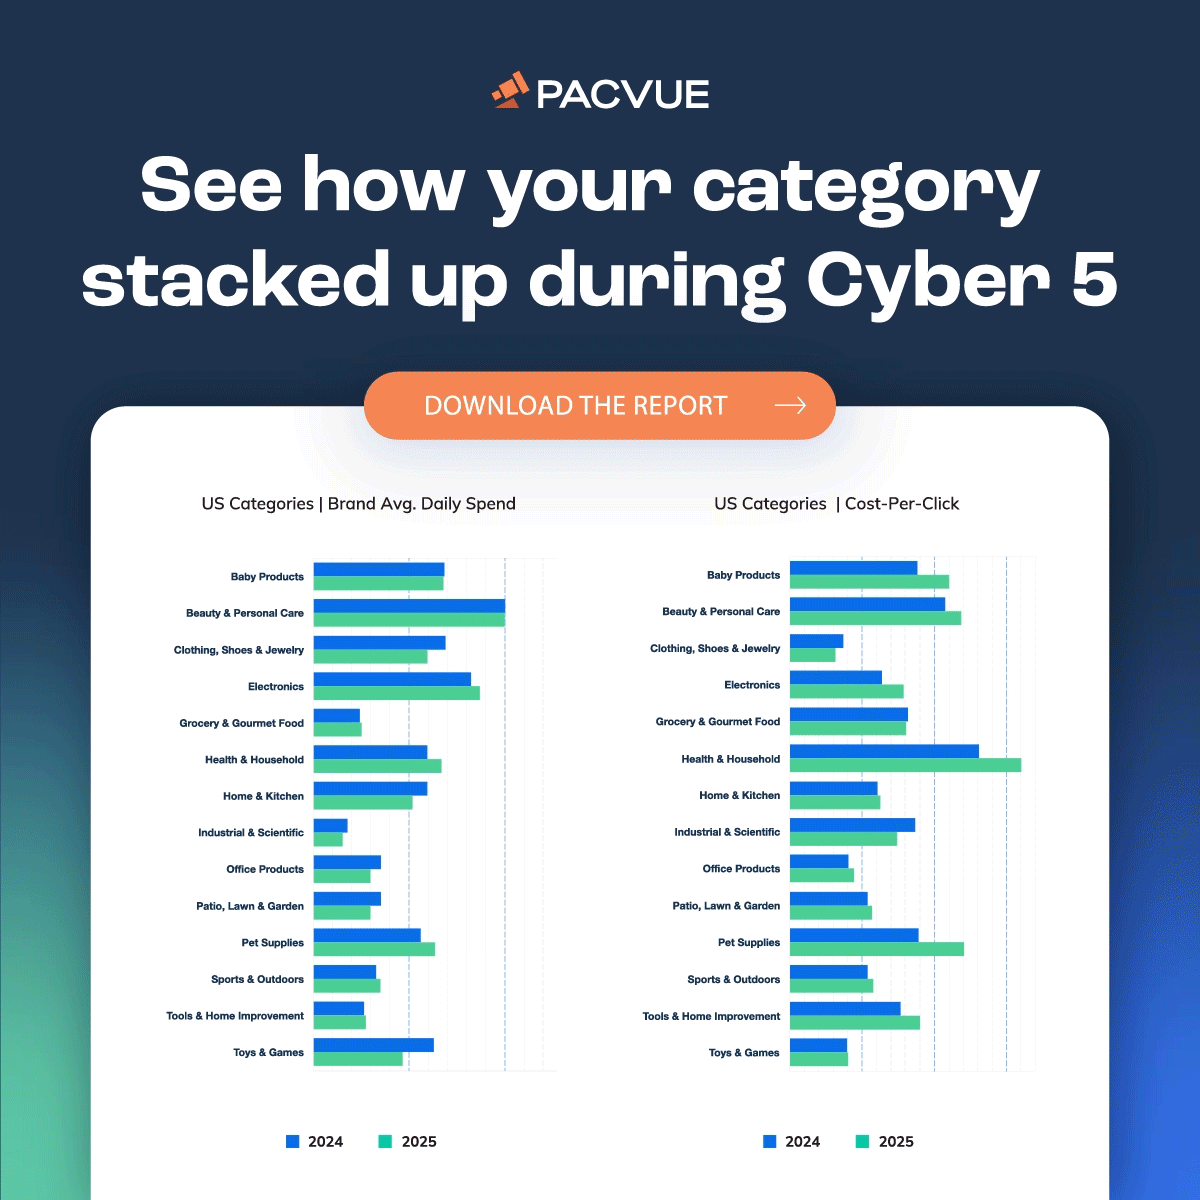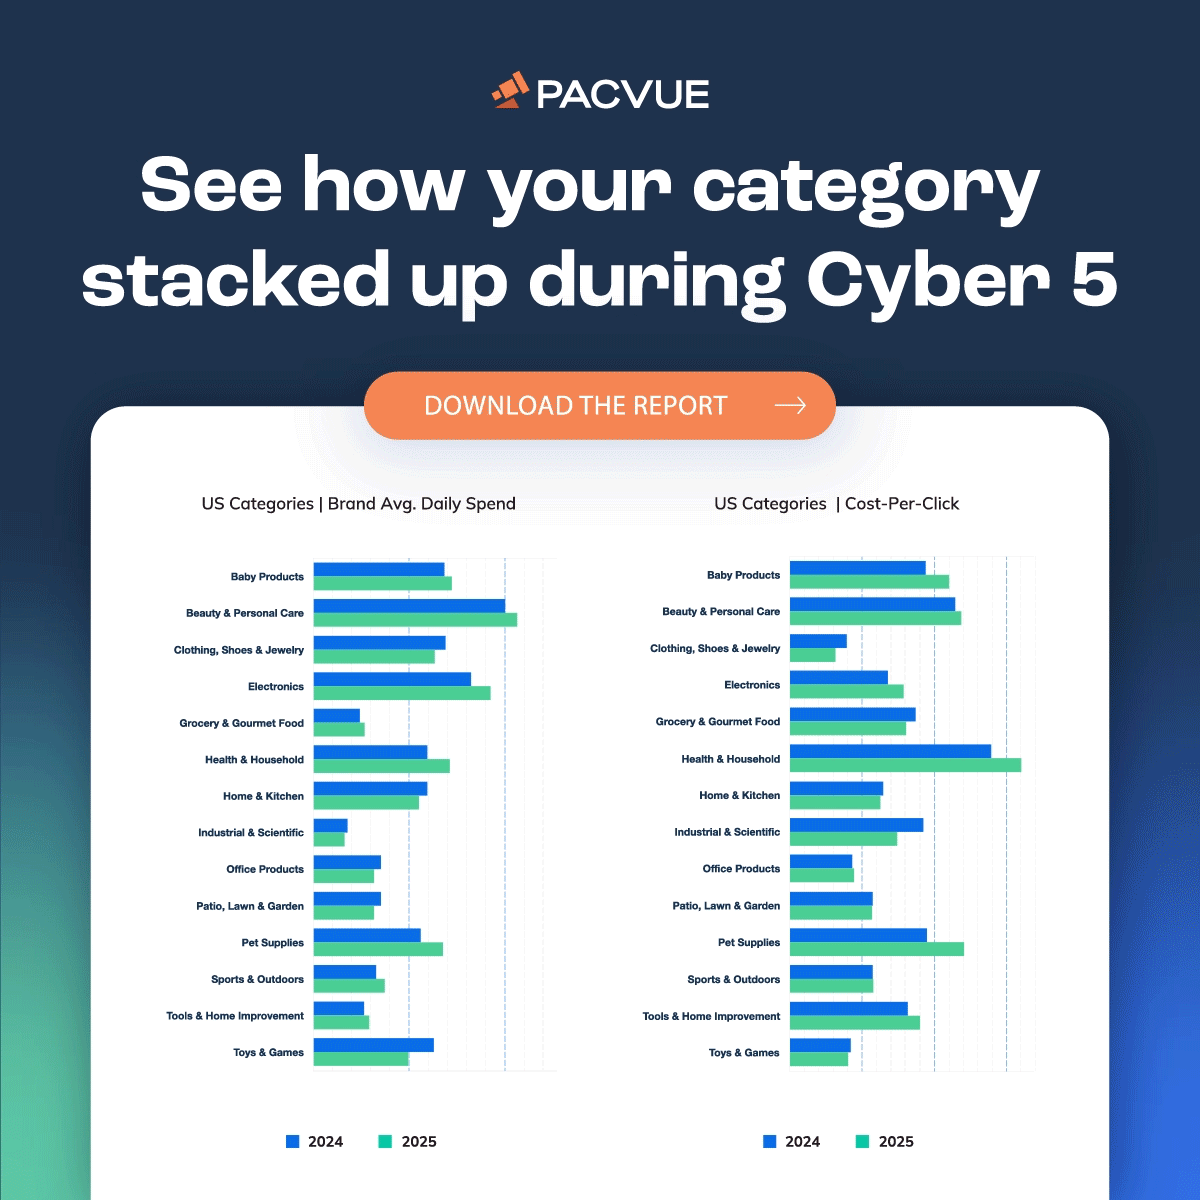
Sebbene i modelli di investimento per categoria variassero a livello di “ Amazon ” negli Stati Uniti, la categoria “Prodotti per animali domestici” ha guidato la crescita su base annua della spesa media giornaliera, mentre “Bellezza e cura della persona” ed “Elettronica” sono emerse come le categorie con la spesa più elevata nel 2025. I CPC hanno registrato l’aumento più marcato nelle categorie “Prodotti per animali domestici” e “Prodotti per l’infanzia”, con i CPC assoluti più elevati registrati nelle categorie “Salute e casa” e “Prodotti per animali domestici” — a indicare un’intensificazione della concorrenza nelle offerte d’asta nei segmenti ad alta domanda. Le categorie con le migliori prestazioni in termini di " ROAS " sono state l’elettronica e l’abbigliamento, le calzature e i gioielli, dove gli acquirenti hanno dimostrato una forte propensione all’acquisto e percorsi di conversione efficienti.

Sebbene i tassi di conversione siano migliorati in modo più significativo nelle categorie Prodotti per l'infanzia e Industriali e scientifici, i CVR più elevati nel 2025 sono stati registrati nei settori Alimentari e gastronomia e Salute e casa, riflettendo una forte intenzione di acquisto costante nei segmenti essenziali e rifornibili. Nel loro insieme, queste tendenze evidenziano come gli investimenti degli inserzionisti, le dinamiche delle aste e il comportamento degli acquirenti varino in modo sostanziale a seconda della categoria durante il BFCM, rafforzando la necessità di strategie specifiche per categoria, con efficienza, competitività e disponibilità dei consumatori che cambiano in modo diverso nel mercato.

Scarica il rapporto
Pacvue

Premi e riconoscimenti

Distintivo di rivenditore Amazon AdTech

Indice